تاریخچهای کوتاه از صنعت زیبایی
زمانی که مصریان باستان برای نخستین بار از سرمه برای زیبایی و حفاظت از چشمانشان استفاده میکردند، هرگز فکر نمیکردند روزی برسد که همین لوازم ساده به یک صنعت عظیم و فراگیر جهانی تبدیل شود؛ صنعتی که دیگر نهفقط برای پادشاهان، اشراف یا زنان است، بلکه همگان، زن و مرد، پیر و جوان، فقیر و ثروتمند مصرفکننده آن شدهاند. امروز محصولات زیبایی به بخشی ضروری از سبد مصرف روزمره تبدیل شدهاند و درآمدهای میلیارد دلاری ایجاد میکنند. اما این بازار جهانی آن چگونه است و چه وضعیتی در کشور ما دارد؟ در گزارش پیشرو، با تکیه بر آمارها و دادههای گوناگون، به بررسی دقیق صنعت محصولات زیبایی در جهان و جایگاه ایران در این صنعت میپردازیم.
استفاده از محصولات زیبایی سابقهای چند هزار ساله دارد. در مصر باستان، زنان و مردان برای آرایش چشم، پوست و مو از سرمه، رنگهای معدنی و روغنهای معطر بهره میبردند. یونانیان و رومیان باستان نیز با استفاده از ترکیباتی همچون رنگهای گیاهی و حتی مواد سمی مانند سرب سفید، به ظاهر اهمیت میدادند. در آن دوران، زیبایی نهفقط نشانهای از آراستگی، بلکه نمایانگر جایگاه اجتماعی افراد بود. در قرون وسطی و رنسانس، زیبایی در قالبهای مذهبی و طبقاتی تعریف میشد. پوست روشن، گونههای سرخ و ابروهای نازک نماد اشرافیت بودند و برای دستیابی به آنها، گاه از ترکیباتی خطرناک استفاده میشد. با این حال، تحول واقعی این صنعت از قرن نوزدهم و بهویژه قرن بیستم آغاز شد. انقلاب صنعتی، ظهور برندهای جهانی، تبلیغات گسترده و رسانههای مدرن، زمینهساز تولید انبوه و مصرف همگانی لوازم زیبایی شد. امروزه، صنعت زیبایی یکی از پررونقترین و نوآورترین حوزههای اقتصاد جهانی است؛ صنعتی که فراتر از ظاهر، با سبک زندگی، سلامت، فناوری و هویت فردی پیوند خورده و سهمی گسترده در فرهنگ مصرف معاصر دارد، هرچند با گذشت زمان انتقاداتی هم در حوزه فرهنگ و سبک زندگی متوجه آن شده است.
وضعیت جهانی صنعت زیبایی: اندازه بازار و رشد پایدار
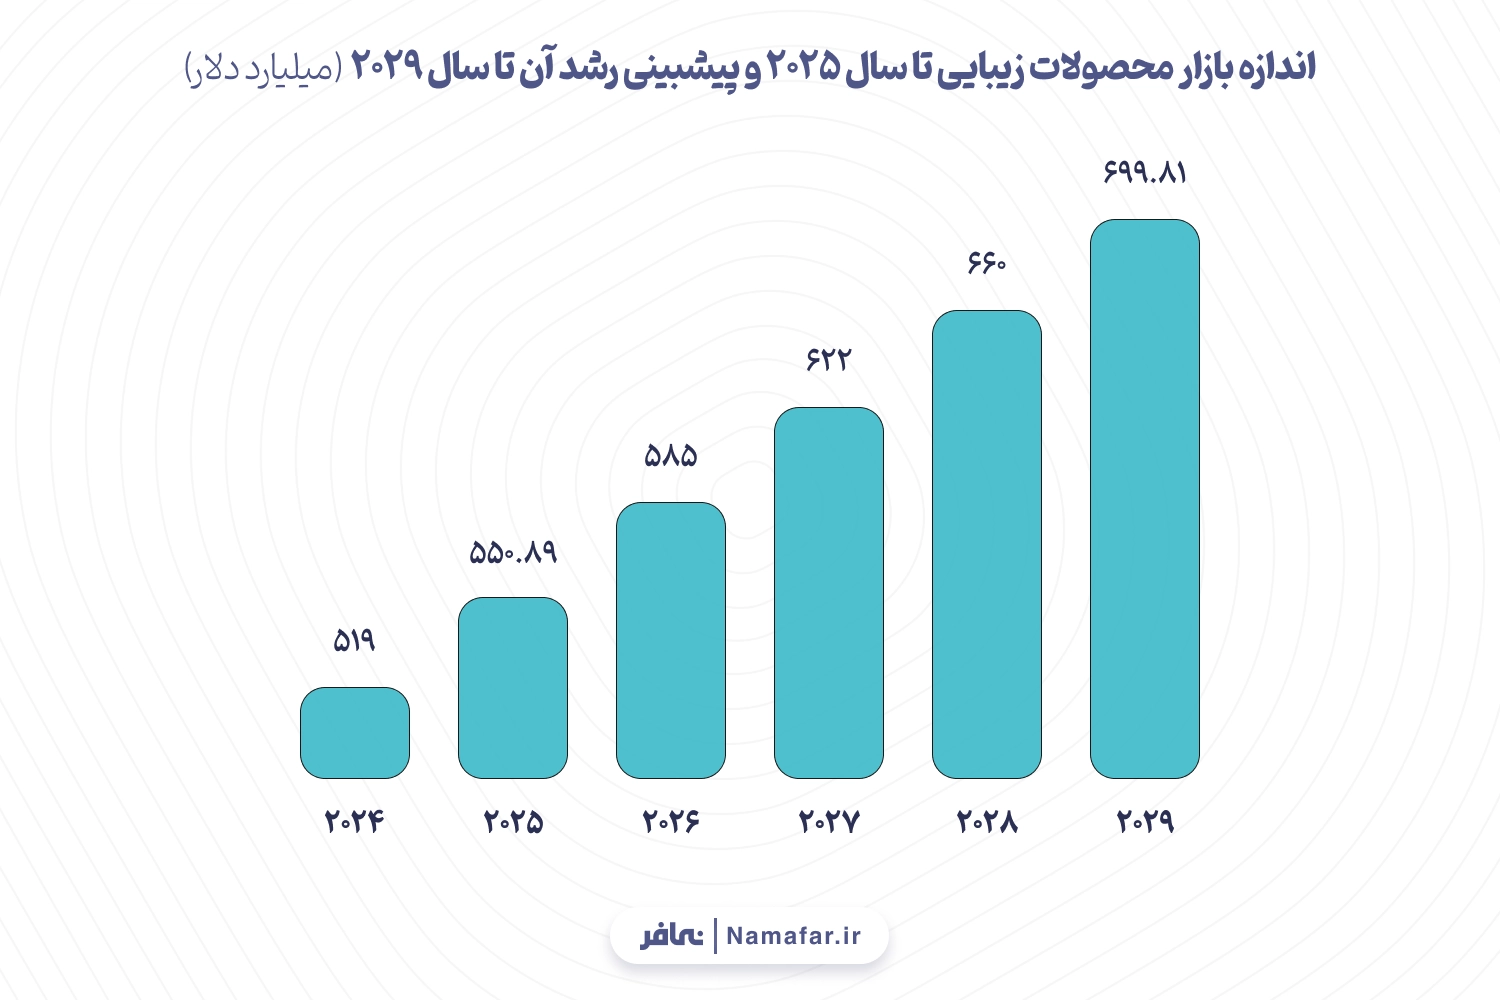
برای تحلیل هر صنعتی، نخستین گام بررسی اندازه بازار و روند رشد آن در سطح جهانی است. این دو شاخص، تصویری اولیه از پویایی، پایداری و ظرفیت سرمایهگذاری در آن صنعت به دست میدهند. بر اساس گزارش سال ۲۰۲۴ شرکت تحلیل بازار « The Business Research Company» ارزش بازار جهانی محصولات زیبایی و مراقبت شخصی در سال ۲۰۲۴ حدود ۵۱۹ میلیارد دلار برآورد شده است. این بازار در سال ۲۰۲۵ به ۵۵۰.۸۹ میلیارد دلار خواهد رسید و انتظار میرود با نرخ رشد مرکب سالانه (CAGR) حدود ۶.۱درصد تا سال ۲۰۲۹ به رقمی بالغ بر ۶۹۷.۱۱ میلیارد دلار برسد. این رشد مستمر نشاندهندهی جایگاه تثبیتشدهی صنعت زیبایی در اقتصاد جهانی است. عواملی چون افزایش آگاهی مصرفکنندگان درباره مراقبتهای فردی، گسترش بازارهای نوظهور، نفوذ برندهای دیجیتال، و تغییر سبک زندگی در نسلهای جوانتر، از محرکهای اصلی رشد این بازار محسوب میشوند. بازار محصولات زیبایی اکنون نهفقط در حوزه آرایش، بلکه در مراقبت از پوست، مو، بهداشت شخصی و حتی فناوریهای زیبایی دیجیتال، گستردگی چشمگیری پیدا کرده است.
محصولات مراقبت از پوست، ملکه بیرقیب بازار زیبایی
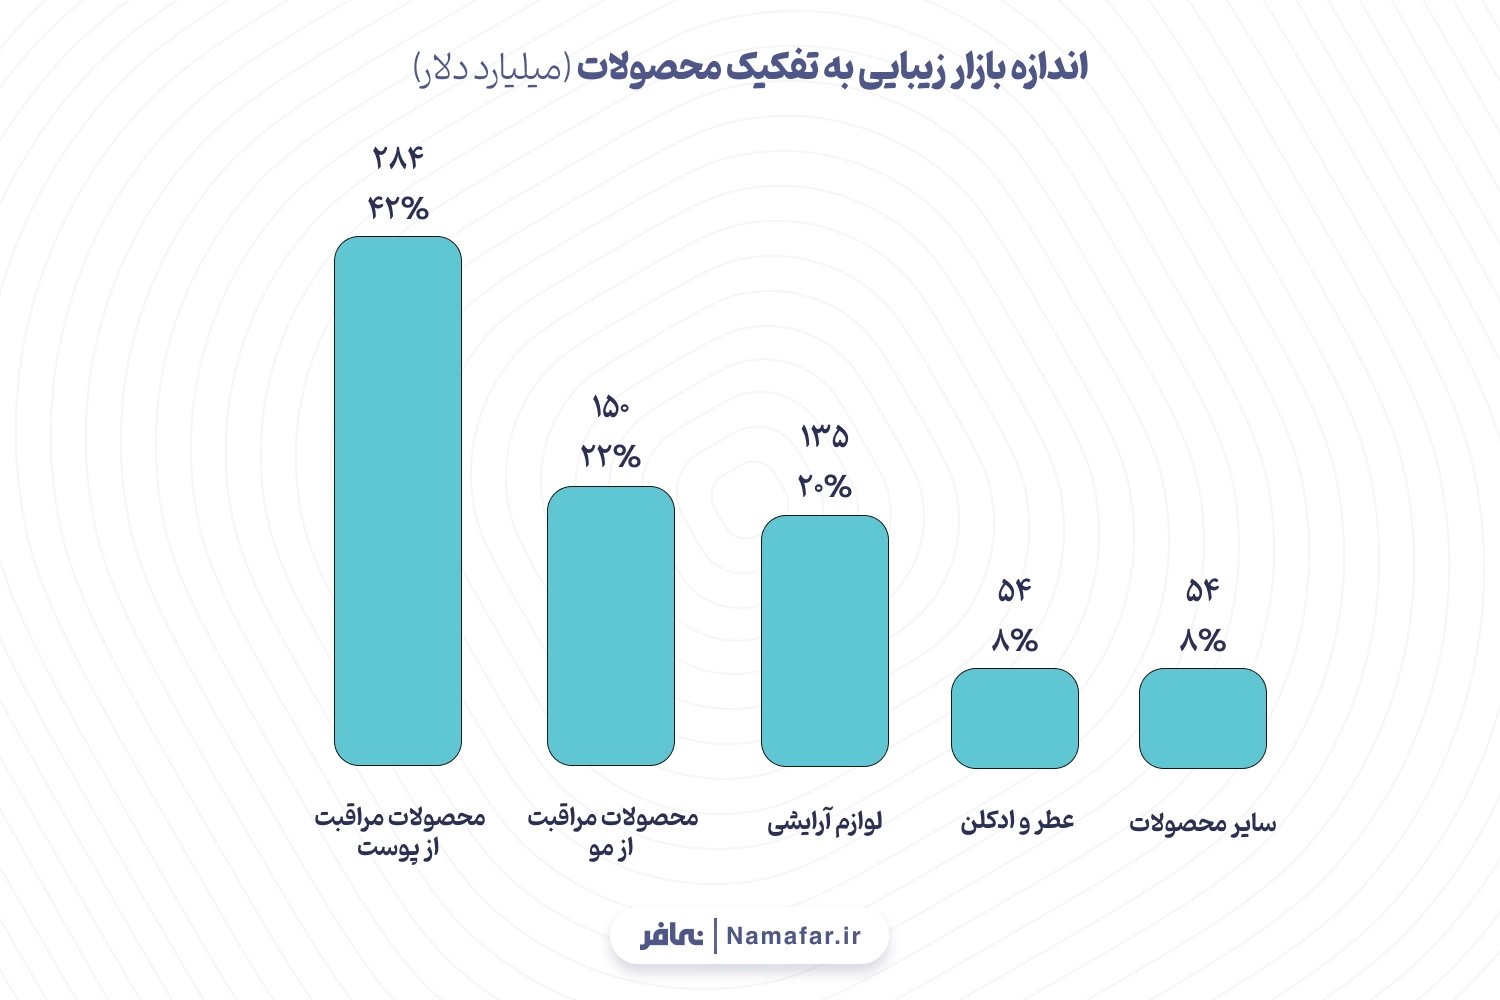
هنگامی که کمی دامنه محصولات زیبایی را گسترش دهیم، اندازه بازار هم کمی بزرگتر خواهد شد، براساس جدیدترین آمارها که این دیدگاه را در پیش گرفتهاند، پیشبینی میشود ارزش بازار جهانی محصولات زیبایی در سال ۲۰۲۵ به حدود ۶۷۷ میلیارد دلار برسد. در این بازار بزرگ، محصولات مراقبت از پوست با در اختیار داشتن ۴۲درصد از کل بازار (معادل ۲۸۴ میلیارد دلار)، جایگاه نخست را به خود اختصاص دادهاند. این دسته از محصولات نهتنها بزرگترین، بلکه یکی از سریعترین نرخهای رشد را نیز در صنعت زیبایی تجربه میکند؛ طوری که انتظار میرود تا سال ۲۰۳۰ ارزش این بازار از مرز ۳۱۰ میلیارد دلار نیز عبور کند. در نمودار زیر همچنین سهم محصولات دیگر چون محصولات مراقبت از مو، آرایشی و عطر را میبینید که سهم کمتری از بازار را در اختیار دارند.
این رشد قابلتوجه در محصولات مراقبت از پوست، دلایل متعددی دارد که مهمترین آن افزایش آگاهی مصرفکنندگان نسبت به اهمیت مراقبتهای روزمره پوست است. امروزه، استفاده از این محصولات دیگر محدود به گروههای خاص یا موقعیتهای ویژه نیست، بلکه بخشی ضروری از سبک زندگی بسیاری از افراد شده است. تغییرات اقلیمی، آلودگی هوا و فشارهای زندگی شهری نیز نگرانیها درباره سلامت پوست را بیشتر کرده و در نتیجه، مردم بیش از گذشته به دنبال راهکارهایی برای محافظت از پوستشان هستند. در کنار اینها، تأثیر رسانههای اجتماعی و اینفلوئنسرها نیز قابل انکار نیست. کاربران شبکههای اجتماعی هر روز با محتواهای مختلف درباره اهمیت سلامت پوست مواجهاند و این مسأله باعث شده استفاده از محصولات مراقبتی پوست به رفتاری عادی و پرطرفدار تبدیل شود. در همین راستا، گزارشهای آماری نشان میدهند که در سالهای اخیر تقاضا برای محصولات مراقبت از پوست با ترکیبات طبیعی و گیاهی بهشدت افزایش یافته است. محصولاتی که از مواد شیمیایی کمتری استفاده میکنند و ویژگیهایی مانند نداشتن تست حیوانی و بستهبندی پایدار دارند، محبوبیت روزافزونی به دست آوردهاند. به همین دلیل، برندهای بزرگ و حتی کسبوکارهای کوچکتر که در حوزه محصولات زیبایی فعالیت دارند، بیش از گذشته روی محصولات مراقبت از پوست، بهخصوص انواع طبیعی و ارگانیک آن، سرمایهگذاری میکنند. توجه به این روندها برای فعالان صنعت زیبایی اهمیت زیادی دارد و نادیده گرفتن آن ممکن است به معنی از دست دادن فرصتهای مهم بازار در آینده باشد.
مردان و محصولات زیبایی؟ ترند پرسود این صنعت
در سالهای اخیر، بازار محصولات زیبایی مردانه به یکی از جذابترین و پربازدهترین بخشهای صنعت زیبایی تبدیل شده است. طبق آمار گزارش منتشر شده توسط مؤسسه تحقیقاتی « Facts & Factors» ارزش بازار جهانی محصولات مراقبت و زیبایی مردانه در سال ۲۰۲۲ حدود ۵۶ میلیارد دلار بوده است و پیشبینی میشود این رقم با نرخ رشد سالانه حدود ۴.۳درصد، تا سال ۲۰۳۰ به بیش از ۸۱ میلیارد دلار برسد.
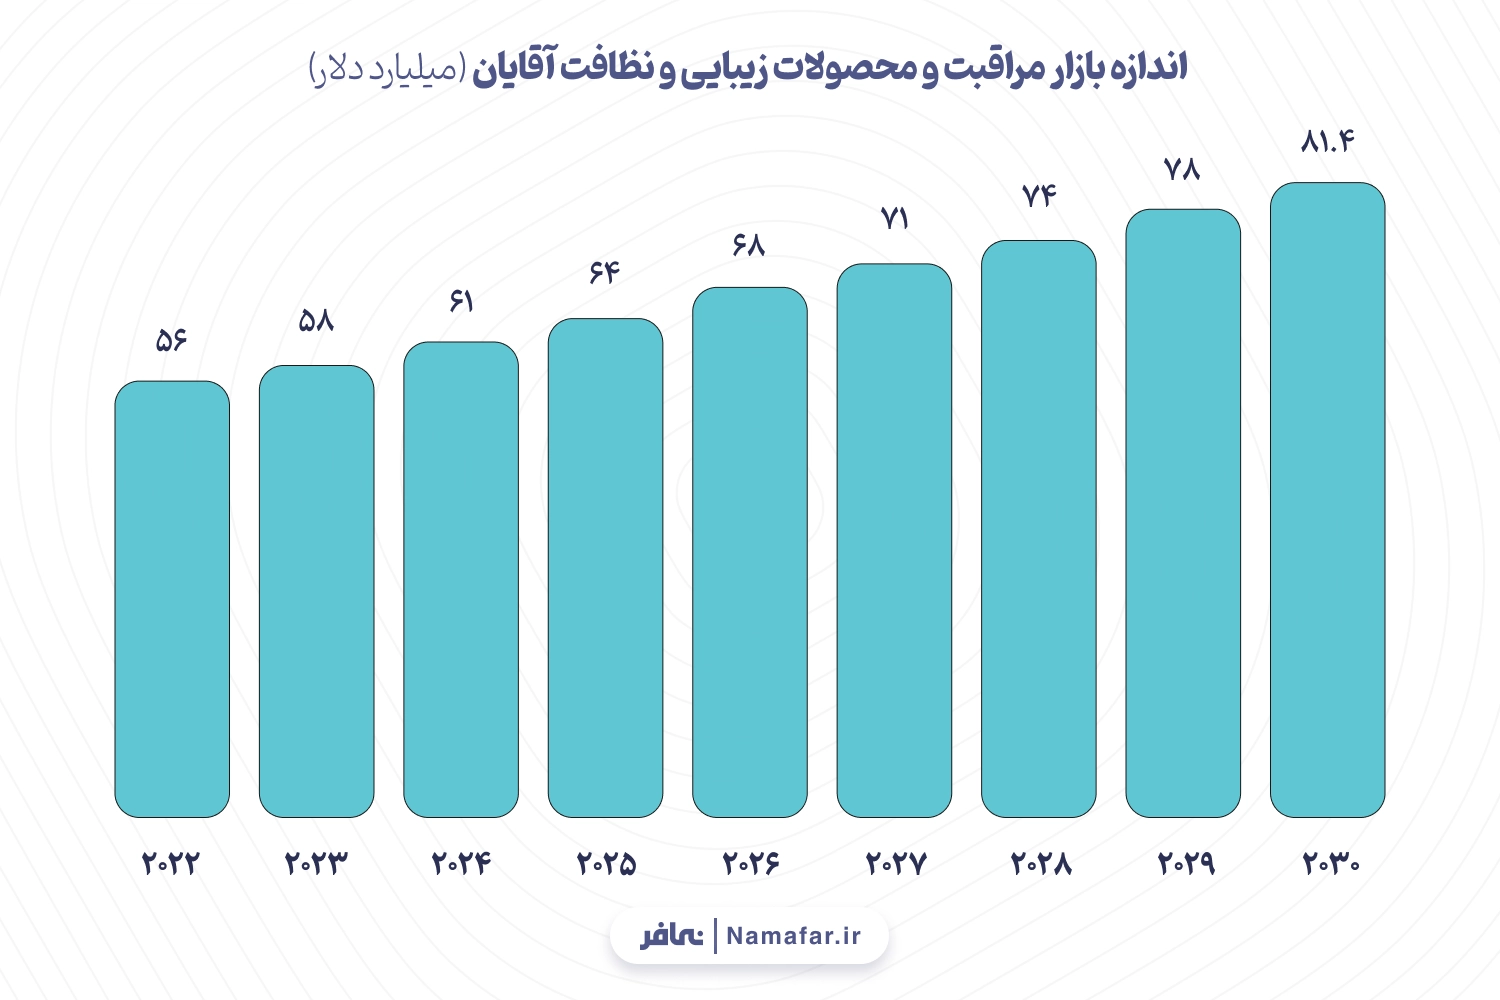
این گزارش همچنین نشان میدهد که مصرف محصولاتی مانند محصولات مراقبت از پوست، مراقبت از مو، عطر و دئودورانت در میان مردان بهشدت در حال افزایش است. در بین این دستهها، محصولات مراقبت از پوست و مو بهویژه بیشترین رشد را دارند و مردان جوان و نسلهای جدید به طور روزافزون به استفاده از این محصولات روی میآورند. در سال ۲۰۲۲، دسته محصولات مراقبت شخصی مردانه به تنهایی بیش از ۴۰درصد از کل فروش این بازار را به خود اختصاص داده است. همچنین از لحاظ جغرافیایی، بازار آسیا و اقیانوسیه با دارا بودن بیش از ۳درصد از سهم کل بازار محصولات زیبایی مردانه در سال ۲۰۲۲، بیشترین سهم منطقهای را داشته و پیشبینی میشود این تسلط در سالهای آتی نیز ادامه داشته باشد. این مسئله بهویژه در کشورهایی مثل چین، کره جنوبی و ژاپن مشهود است، جایی که استفاده روزانه از محصولات مراقبت پوستی و زیبایی برای مردان به بخشی طبیعی و پذیرفتهشده از زندگی روزمره تبدیل شده است.
دلایل مختلفی باعث شده که مردان به مصرفکنندگان جدی محصولات زیبایی و مراقبتی تبدیل شوند. تغییر نگرشهای اجتماعی و فرهنگی، یکی از عوامل کلیدی در این رشد است. نسل جدید مردان به ظاهر خود اهمیت بیشتری میدهند و مراقبت از پوست و مو دیگر صرفاً یک رفتار خاص زنان محسوب نمیشود، بلکه به بخشی از خودمراقبتی روزانه و سبک زندگی مردان بدل شده است. علاوه بر این، گسترش شبکههای اجتماعی و تأثیر اینفلوئنسرها به این روند دامن زده است. اینفلوئنسرهای مرد در شبکههایی مثل اینستاگرام و تیکتاک بهطور مداوم دربارهی اهمیت مراقبتهای پوستی و زیبایی مردانه محتوا تولید میکنند و به این ترتیب تابوی مصرف محصولات زیبایی برای مردان را از بین بردهاند. همچنین، برندهای معتبر جهانی نظیر نیوا، شنل و لورآل به طراحی و تولید محصولات ویژهای برای مردان پرداختهاند که این امر دسترسی و اعتماد مردان به این محصولات را افزایش داده است.
افزون بر اینها، در برخی از کشورهای آسیایی بهویژه کره جنوبی و ژاپن، مراقبت از پوست مردان به یک فرهنگ پذیرفتهشده تبدیل شده است. طبق آمار موجود، بیش از ۷۵درصد مردان کرهای بهطور منظم از محصولات مراقبت از پوست استفاده میکنند. این پذیرش فرهنگی تأثیر چشمگیری در گسترش جهانی این روند داشته و باعث شده برندها و شرکتهای تولیدی محصولات مراقبتی و زیبایی، سرمایهگذاریهای بیشتری در این حوزه انجام دهند. با توجه به این عوامل، روشن است که ورود مردان به دنیای زیبایی نهتنها روندی گذرا نیست، بلکه یک تغییر پایدار و استراتژیک در صنعت زیبایی بهشمار میرود و فرصتهایی ارزشمند برای تولیدکنندگان، بازاریابان و برندهای بینالمللی ایجاد میکند.
مراقبت از پوست یا آرایش؟ روند اسکینیمالیسم و محبوبیت آن
در سالهای اخیر، مفهوم «اسکینیمالیسم» (
skinimalism) که از ترکیب دو کلمه«skin» به معنای پوست و «minimalism» به معنای سادهگرایی تشکیل شده، به یکی از ترندهای مهم صنعت زیبایی تبدیل شده است. این اصطلاح به معنای سادهکردن روتین مراقبت از پوست و به حداقل رساندن استفاده از محصولات غیرضروری است. برخلاف تصور اولیه، اسکینیمالیسم لزوماً به معنی کاهش کلی مصرف محصولات نیست، بلکه به مصرف هدفمند و انتخاب آگاهانه محصولات مؤثرتر اشاره دارد. به عبارت روشنتر، مصرفکنندگان به جای استفاده از چندین محصول آرایشی و مراقبت پوستی که عمدتاً جنبه تزئینی دارند، ترجیح میدهند فقط از چند محصول پایهای و ضروری مانند یک مرطوبکننده خوب، ضدآفتاب روزانه و یک سرم درمانی مؤثر استفاده کنند. این رویکرد جدید باعث شده برندها نیز به تولید محصولاتی سادهتر، چندکاره و فاقد ترکیبات اضافی یا مضر روی بیاورند و مسیر خود را به سمت محصولات ملایمتر، طبیعیتر و علمیتر تغییر دهند.
طبق گزارش مؤسسه مککینزی، بخش مراقبت از پوست از سال 2018 به این رشد قابل توجهی را تجربه کرده است و در سال ۲۰۲۳ بیش از ۴۴درصد از بازار جهانی زیبایی را به خود اختصاص داده و انتظار میرود تا سال ۲۰۳۰ همچنان بزرگترین و سریعترین زیرشاخه این صنعت باقی بماند. در ایالات متحده نیز برآورد میشود ارزش بازار محصولات مراقبت از پوست از ۳۰ میلیارد دلار در سال ۲۰۲۴ به حدود ۴۰ میلیارد دلار در سال ۲۰۳۰ برسد. تحقیقات مصرفکننده همچنین نشان میدهد که نسلهای جوانتر، بهویژه نسل Z، در مقایسه با نسلهای پیشین توجه بیشتری به سلامت پوست دارند و استفاده از روتینهای کوتاه و اثربخش را به آرایشهای سنگین ترجیح میدهند. برندهایی چون «CeraVe،The Ordinary و Paula’s Choice» رشد فزایندهای را تجربه کردهاند، زیرا با شعارهایی همچون «سادگی مؤثر»، دقیقاً به نیازهای این سبک جدید پاسخ دادهاند.
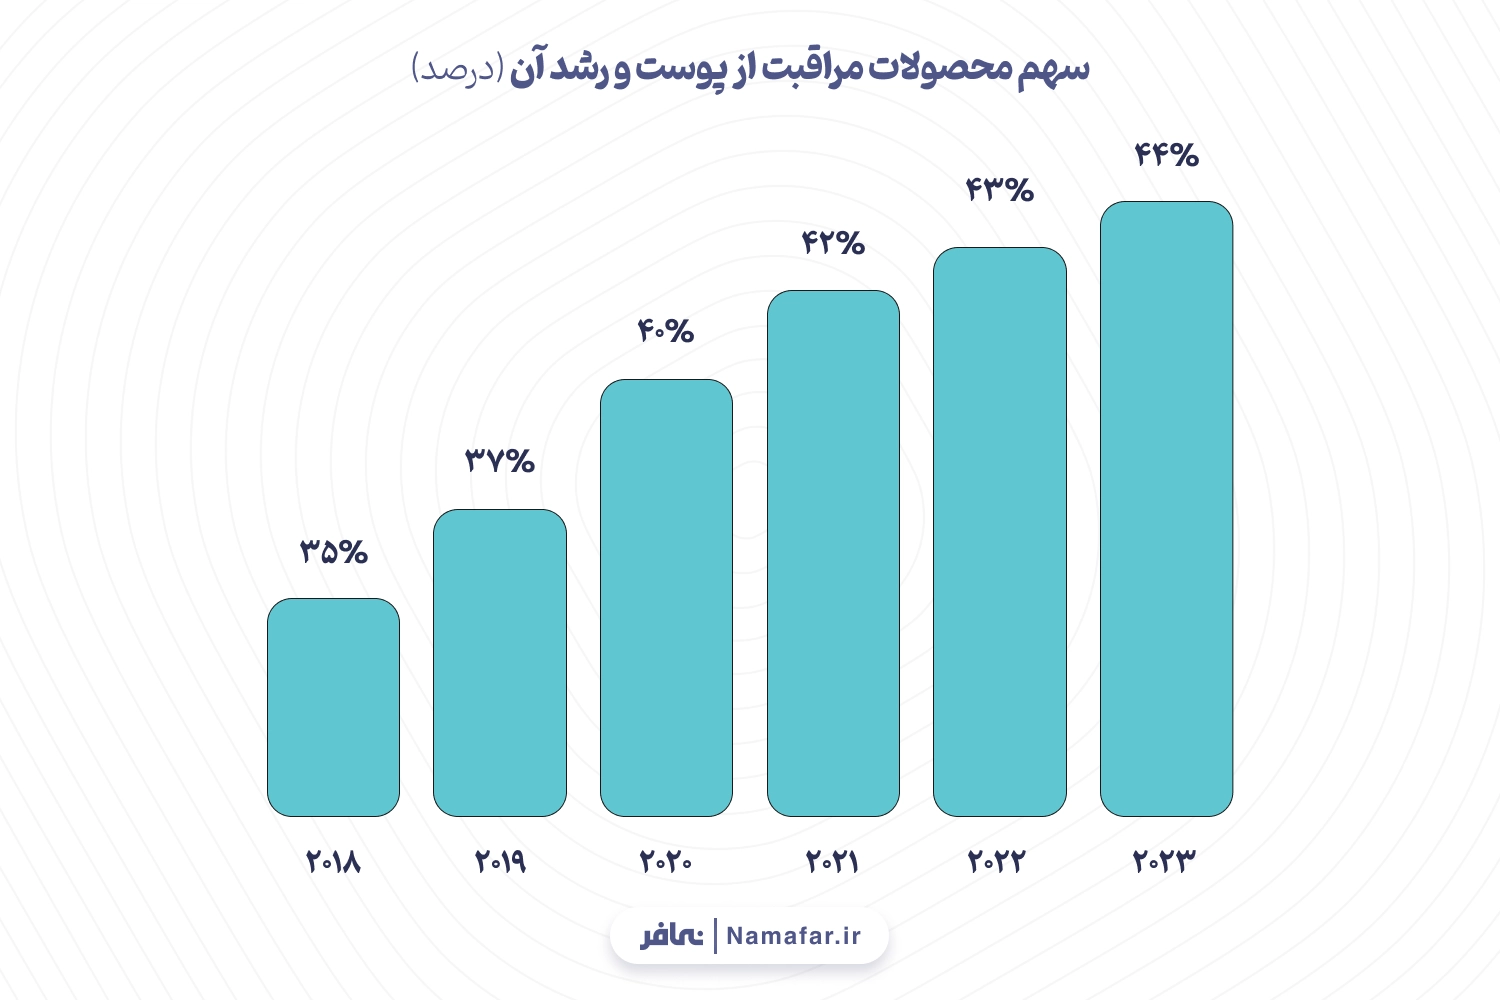
اسکینیمالیسم در واقع پاسخی به خستگی مصرفکنندگان از وعدههای تبلیغاتی غیرواقعی و فرمولهای پیچیده است. در عصر اطلاعات، کاربران ترجیح میدهند ترکیبات محصولات را درک کنند، تأثیرات آن را بسنجند، و بهجای پوشاندن پوست، آن را تقویت کنند. بنابراین این ترند نهتنها یک گرایش زیبایی، بلکه نوعی حرکت فرهنگی و رفتاری است که خود را در فروش بالا، زبان تبلیغات، بستهبندی ساده، و حتی حضور برندهای علمیمحور در بازارهای جهانی نشان میدهد.
نسل پرشور زد! علایق و ترجیحات متفاوت آنها و تغییر بازار
نسل Z، یعنی متولدین حدود سالهای ۱۹۹۶ تا ۲۰۱۲، اکنون یکی از تأثیرگذارترین گروههای مصرفکننده در بازار جهانی زیبایی هستند. آنها نهفقط بهدلیل تعداد زیاد و جمعیت روبهرشدشان، بلکه بهخاطر سبک زندگی، الگوهای مصرف و ارزشهای متفاوتشان، آیندهی این صنعت را شکل میدهند. این نسل در فضای دیجیتال رشد کرده، با فناوری خو گرفته و بهطور طبیعی از بسترهای آنلاین برای تصمیمگیری، بررسی محصولات و خرید استفاده میکند. اما آنچه نسل Z را واقعاً متمایز میکند، نهتنها دیجیتالبودن، بلکه آگاهی عمیق از مسائل اجتماعی، محیطزیستی، و ارزشی است.
مطالعات جدید نشان میدهند که بیش از نیمی از مصرفکنندگان نسل Z، پیش از خرید محصولات زیبایی، بهطور گسترده تحقیق میکنند و برچسبها، ترکیبات، مأخذ تولید و مزایای عملکردی محصولات را بررسی میکنند. آنها تنها به تبلیغات بسنده نمیکنند و وفاداریشان به برندها، وابسته به اصالت، شفافیت و همسویی برند با ارزشهای فردیشان است. برخلاف نسلهای قدیمتر، که برند را نشانهای از جایگاه اجتماعی میدیدند، نسل Z برند را تنها در صورتی میپذیرد که با اصول اخلاقی، زیستمحیطی، تنوعنژادی و سلامت پوست همراستا باشد.
برای مثال، در یک مطالعه جهانی، ۵۴درصد از اعضای نسل Z گفتهاند که محصولاتی را خریداری میکنند که «در کنار کیفیت، قیمت مناسبی هم داشته باشند». ۴۶درصد حاضرند برای برندهایی که دوستدار طبیعت هستند، پول بیشتری بپردازند و ۴۵درصد تأکید دارند اگر برندی نسبت به «تنوع نژادی و پذیرش اجتماعی» بیتفاوت باشد، از خرید آن صرفنظر میکنند. این درصدها نشان میدهد که نسل Z بهشدت انتخابگر، حساس و ارزشمحور است. برخلاف فرض عام، این نسل صرفاً به دنبال تخفیف نیست؛ تنها ۲۸درصد گفتهاند محصولات زیبایی را فقط در زمان تخفیف خریداری میکنند.
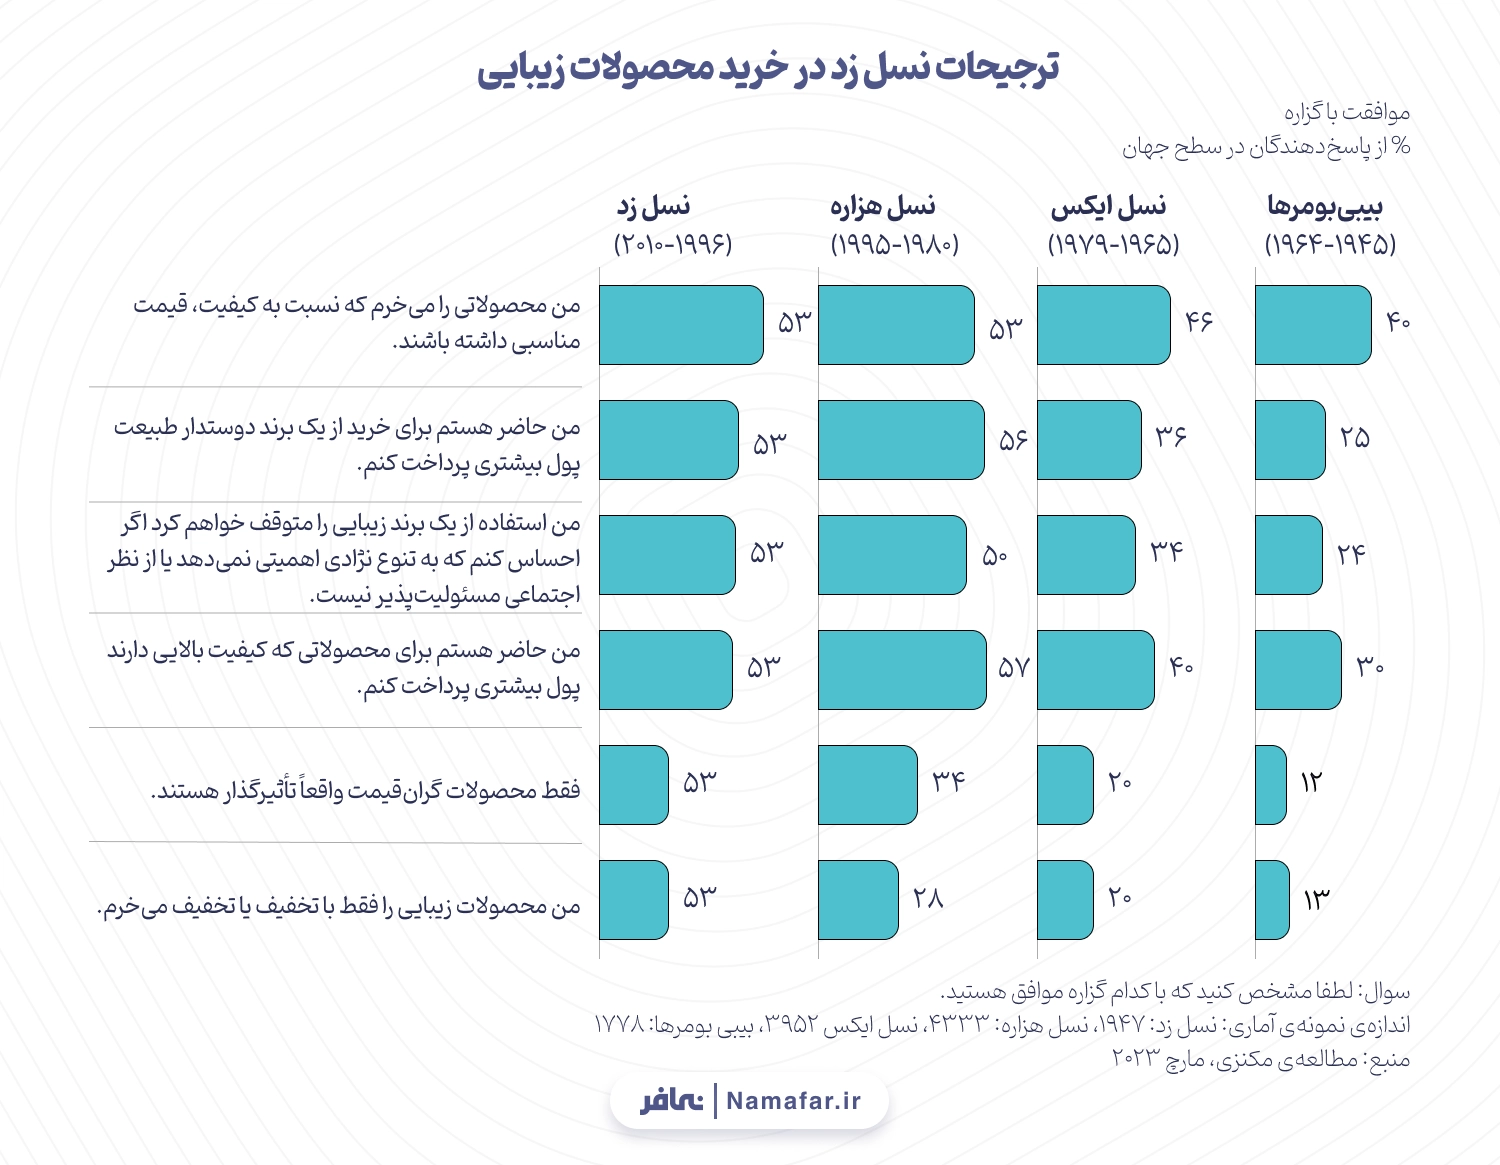
ترجیح نسل Z به استفاده از محصولات طبیعی، علمی و ساده، باعث قدرت گرفتن ترندهایی مثل «skinimalism» یا «سادهگرایی در مراقبت از پوست» شده است. آنها نهتنها به جای آرایش پرزرقوبرق به دنبال سلامت واقعی پوست هستند، بلکه از محصولاتی استقبال میکنند که چندکاره، ملایم، بدون ترکیبات مضر، و دارای بستهبندی پایدار و قابل بازیافت باشند. برچسبهایی مثل « vegan، cruelty-free، clean و fragrance-free،» نزد آنها نه فقط جذاب، بلکه ضروریاند. نکته مهم دیگر، رفتار خرید ترکیبی این نسل است. نسل Z در کنار خرید آنلاین، همچنان به خرید حضوری نیز علاقه دارد؛ بهویژه زمانی که با تجربهای شخصیسازیشده، خدمات مشاورهای یا امکان تست محصولات همراه باشد. برندهایی مانند Sephora یا Ulta در آمریکا، که توانستهاند ترکیبی از تجربه حضوری، وفاداری دیجیتال، مشاوره زیبایی و محتوای مشارکتی را ارائه دهند، موفقترین نمونهها در جلب نسل Z بودهاند. برندهایی که میخواهند در این بازار پویا بمانند، باید فراتر از تولید صرف حرکت کنند و به بازتعریف رابطهی خود با مصرفکننده نسل Z فکر کنند. این نسل، زیبایی را در پیوند با سلامت، تنوع، صداقت و اثرگذاری میبیند. آنها بهدنبال برندهایی هستند که نشان دهند چرا این محصول تولید شده، برای چه کسی مناسب است، چه تأثیری دارد و چه ارزشی را منتقل میکند. در نتیجه، برندهایی که فاقد هویت، پاسخگویی و مسئولیت اجتماعیاند، بهسرعت از سبد مصرفی نسل Z حذف خواهند شد.
تحلیل صنعت محصولات زیبایی در ایران
شناخت جایگاه صنعت محصولات زیبایی در ایران، مستلزم تحلیل روندهای رفتاری و مصرفی خانوارها در طول زمان است. برخلاف نگاههای کلی که محصولات زیبایی را صرفاً جنبهای لوکس از سبک زندگی میدانند، واقعیت آن است که این صنعت نهتنها در لایههای اقتصادی، بلکه در ابعاد فرهنگی، اجتماعی و حتی هویتی جامعه ایرانی ریشه دوانده است. از این منظر، بررسی سهم هزینهکرد خدمات و محصولات زیبایی در میان سایر هزینههای فرهنگی خانوار، یکی از دقیقترین و معنادارترین شاخصها برای درک اولویتها، تغییرات رفتاری، و فرصتهای اقتصادی در این حوزه به شمار میرود. بررسی روند هفتسالهی تخصیص منابع فرهنگی خانوارهای ایرانی به بخش زیبایی بنابر دادههای مرکز آمار ایران، میتواند تصویری واقعی از جایگاه این صنعت، میزان پایداری تقاضا، و ظرفیتهای بازار داخلی به دست دهد. بر همین اساس، در ادامه نخستین گام از تحلیل آماری بازار ایران، با تمرکز بر سهم هزینهکرد خدمات و محصولات زیبایی از هزینههای فرهنگی آغاز میشود.
محصولات و خدمات زیبایی چه جایگاهی در سبد خانوادهی ایرانی دارند؟
بر اساس دادههای مرکز آمار ایران، طی سالهای ۱۳۹۶ تا ۱۴۰۲، خدمات و محصولات زیبایی همواره در جایگاه دوم سبد فرهنگی خانوار قرار داشتهاند. این جایگاه پایدار، بلافاصله پس از مد و پوشاک، بیانگر اهمیت نهادینهشدهی مصرف محصولات و خدمات زیبایی در رفتار اقتصادی خانوادههای ایرانی است.
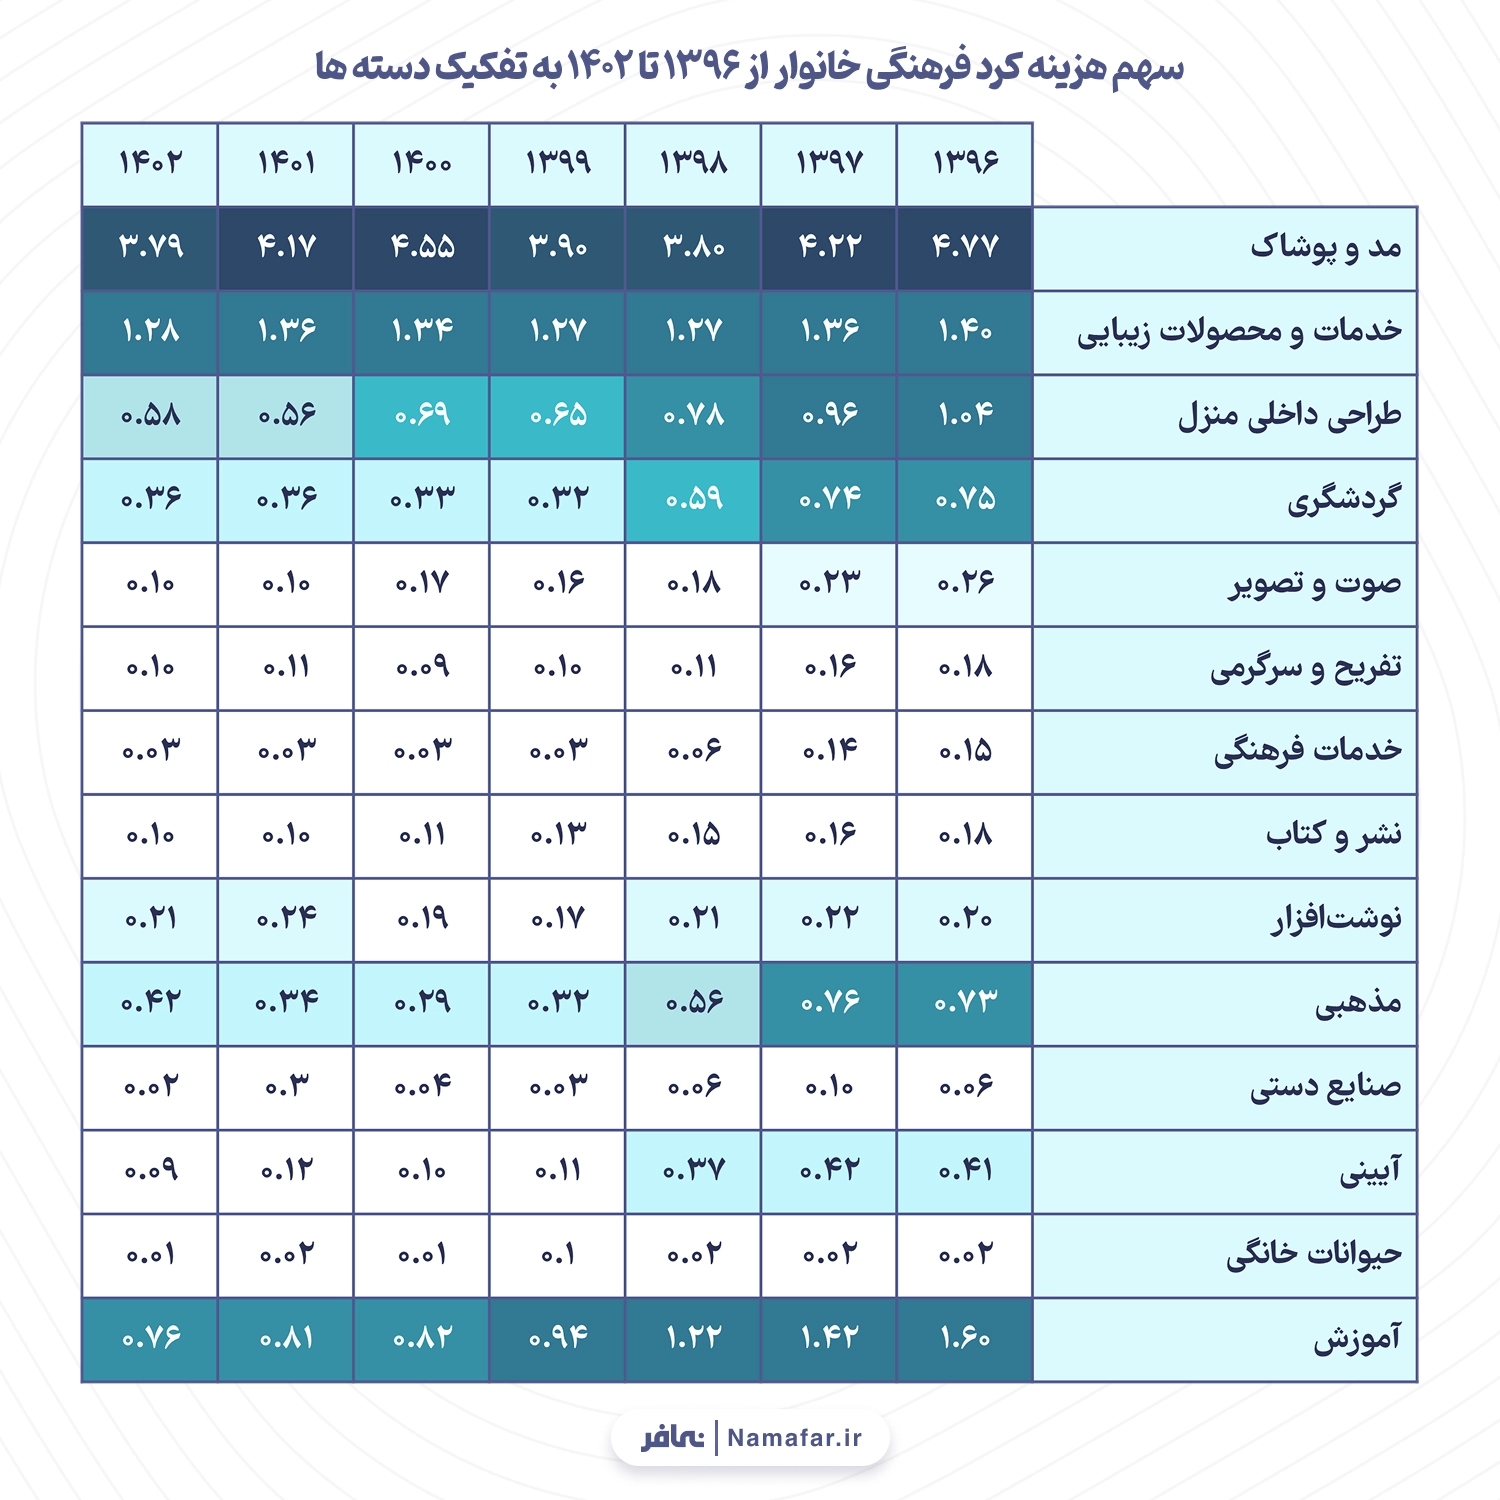
در سال ۱۴۰۲، سهم این بخش ۱. درصد از کل هزینههای فرهنگی خانوار بوده است. هرچند این سهم نسبت به سال ۱۴۰۱ (1.36درصد) کاهش جزئی را تجربه کرده، اما همچنان جایگاه دوم را حفظ کرده است. این نکته از آن جهت حائز اهمیت است که حتی در سالهایی مانند ۱۳۹۹، که بسیاری از بخشها دچار افت محسوس مصرف شدند، سهم محصولات زیبایی کاهش چشمگیری نیافت و این نشان از مقاومت بالای تقاضا دارد.
در مقایسه این بخش با سایر بخشهای فرهنگی به نتایج جالبی برمی خوریم: محصولات زیبایی بیش از دو برابر طراحی داخلی منزل (۰.۵۸درصد در ۱۴۰۲) سهم داشتهاند؛ بیش از سه برابر گردشگری (0.36درصد)، و همچنین بیش از ده برابر بخشهایی نظیر صنایع دستی یا خدمات فرهنگی.
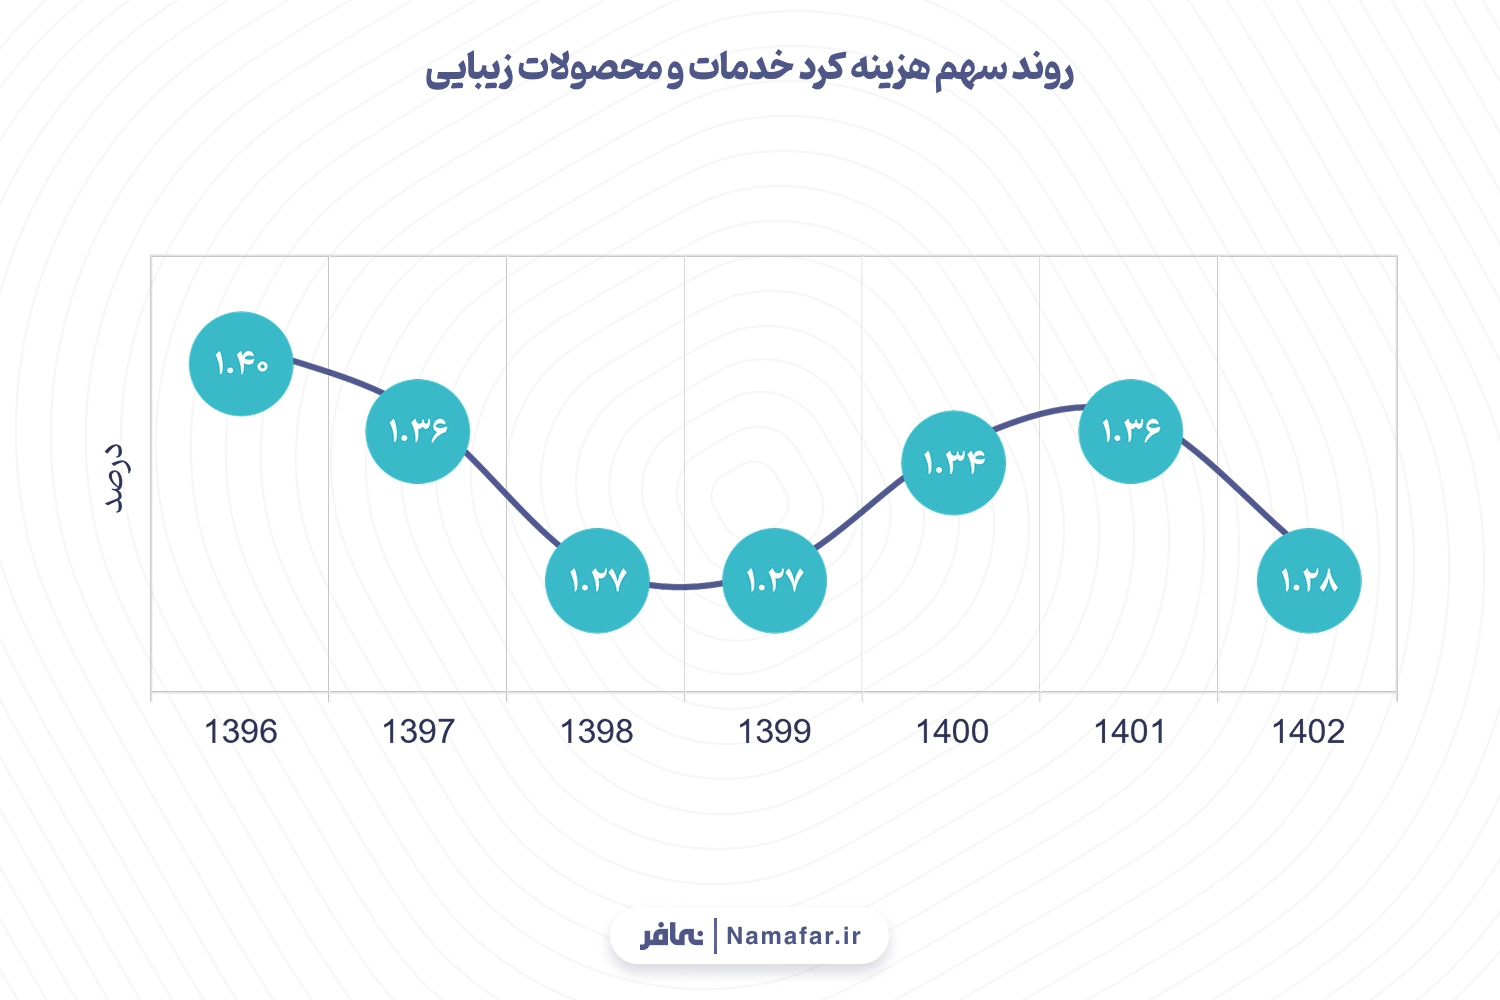
بررسی روند سهم هزینهکرد سالیانه خانوار برای خدمات و محصولات زیبایی، نشان میدهد که این بخش برخلاف تصور رایج، نهتنها دچار افت ساختاری نشده، بلکه پس از شوک اقتصادی ۱۳۹۹، توانسته با احیای سهم خود در سالهای ۱۴۰۰ و ۱۴۰۱، نوعی پایداری رفتاری را در مصرفکننده ایرانی تثبیت کند. این برگشتپذیری روند، بیانگر آن است که محصولات زیبایی در ذهن مصرفکننده ایرانی، بخشی از نیازهای ماندگار فرهنگی و سبک زندگی محسوب میشوند؛ نه یک هزینه اختیاری وابسته به رفاه لحظهای. به بیان دیگر، حتی با وجود نوسانات اقتصادی و کاهش قدرت خرید، خانوار ایرانی بهطور نسبی از هزینهکرد در بخش زیبایی عقبنشینی نکرده است. این ثبات مصرف، این بخش را از نظر اقتصادی به یک بازار نسبتاً امن تبدیل کرده است.
آیا با تورم بالا خانوارهای ایرانی بازهم هزینه صرف زیبایی میکنند؟ تاثیر تورم بر هزینهکرد زیبایی
نمودار پایین نمایی روشن از تغییرات میانگین هزینهکرد خانوارهای ایرانی در حوزه خدمات و محصولات زیبایی، با درنظر گرفتن اثر تورم، ارائه میدهد. مطابق دادهها، سال ۱۳۹۶ نقطه اوج این هزینهکرد بوده و خانوارها بهطور میانگین ۲۸ میلیون ریال در این بخش صرف کردهاند. اما پس از آن، طی سه سال پیاپی و در شرایطی که کشور با جهشهای تورمی و کاهش واقعی درآمد مواجه بود، این عدد به شکل پیوسته کاهش یافت و در سالهای ۱۳۹۸ و ۱۳۹۹ به پایینترین سطح خود یعنی ۲۱ میلیون ریال رسید. این افت نهتنها نشاندهنده تأثیر شوکهای اقتصادی و کاهش قدرت خرید است، بلکه تأییدی بر این نکته است که هرچند زیبایی جایگاه پایداری در سبد فرهنگی دارد، در شرایط رکود، بخشهایی از هزینهکرد آن قابل تعدیل است.
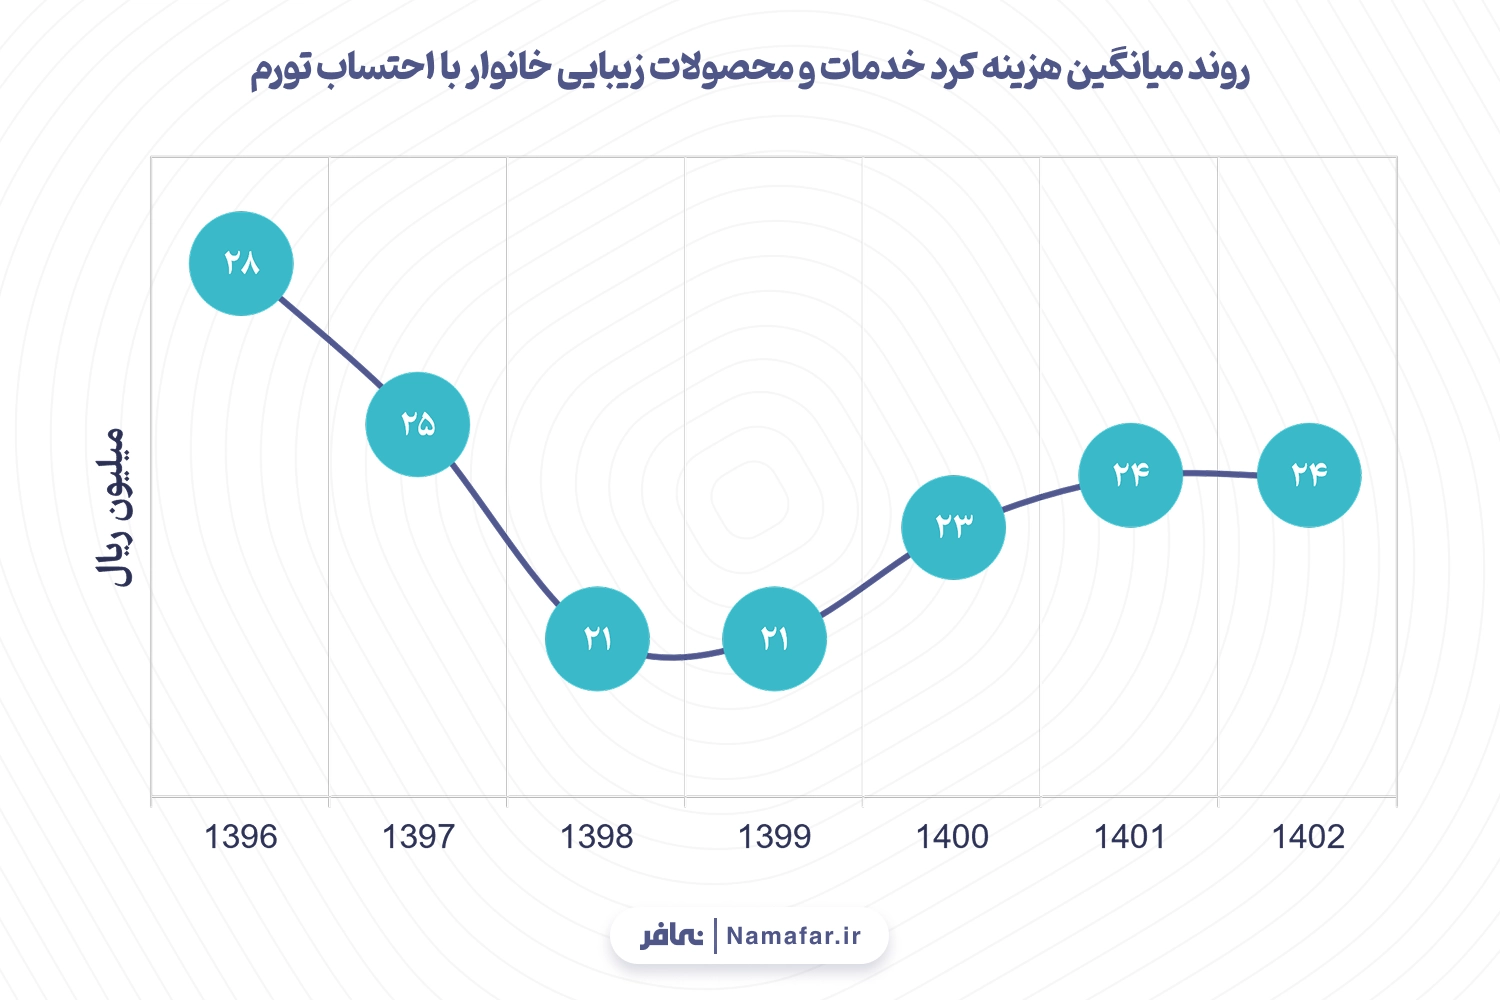
با این حال، از سال ۱۴۰۰ به بعد، شاخص میانگین هزینهکرد بار دیگر مسیر صعودی را در پیش گرفته و به ۲۴ میلیون ریال در سالهای ۱۴۰۱ و ۱۴۰۲ رسیده است. این ثبات نسبی در دو سال اخیر، پس از احیای نسبی در سال ۱۴۰۰، حکایت از آن دارد که پس از عبور از شوکهای اقتصادی، خانوارها تلاش کردهاند سطح هزینهکرد خود در این حوزه را بازسازی کنند. این بازگشت به روند صعودی و پایداری مجدد در سطح ۲۴ میلیون ریال، نشانهای از تثبیت مجدد رفتار مصرفی در این بخش است. بهویژه اگر بدانیم که در سال ۱۴۰۲، مجموع هزینهکرد این بخش در کل کشور به عدد چشمگیر ۶۶.۷۸ همت رسیده، میتوان گفت محصولات زیبایی نهتنها از منظر فردی، بلکه از جنبه کلان اقتصادی نیز سهم معناداری یافتهاند و تحلیل رفتار مصرفی در این حوزه، میتواند دیدی راهبردی برای سیاستگذاری فرهنگی و اقتصادی فراهم آورد.
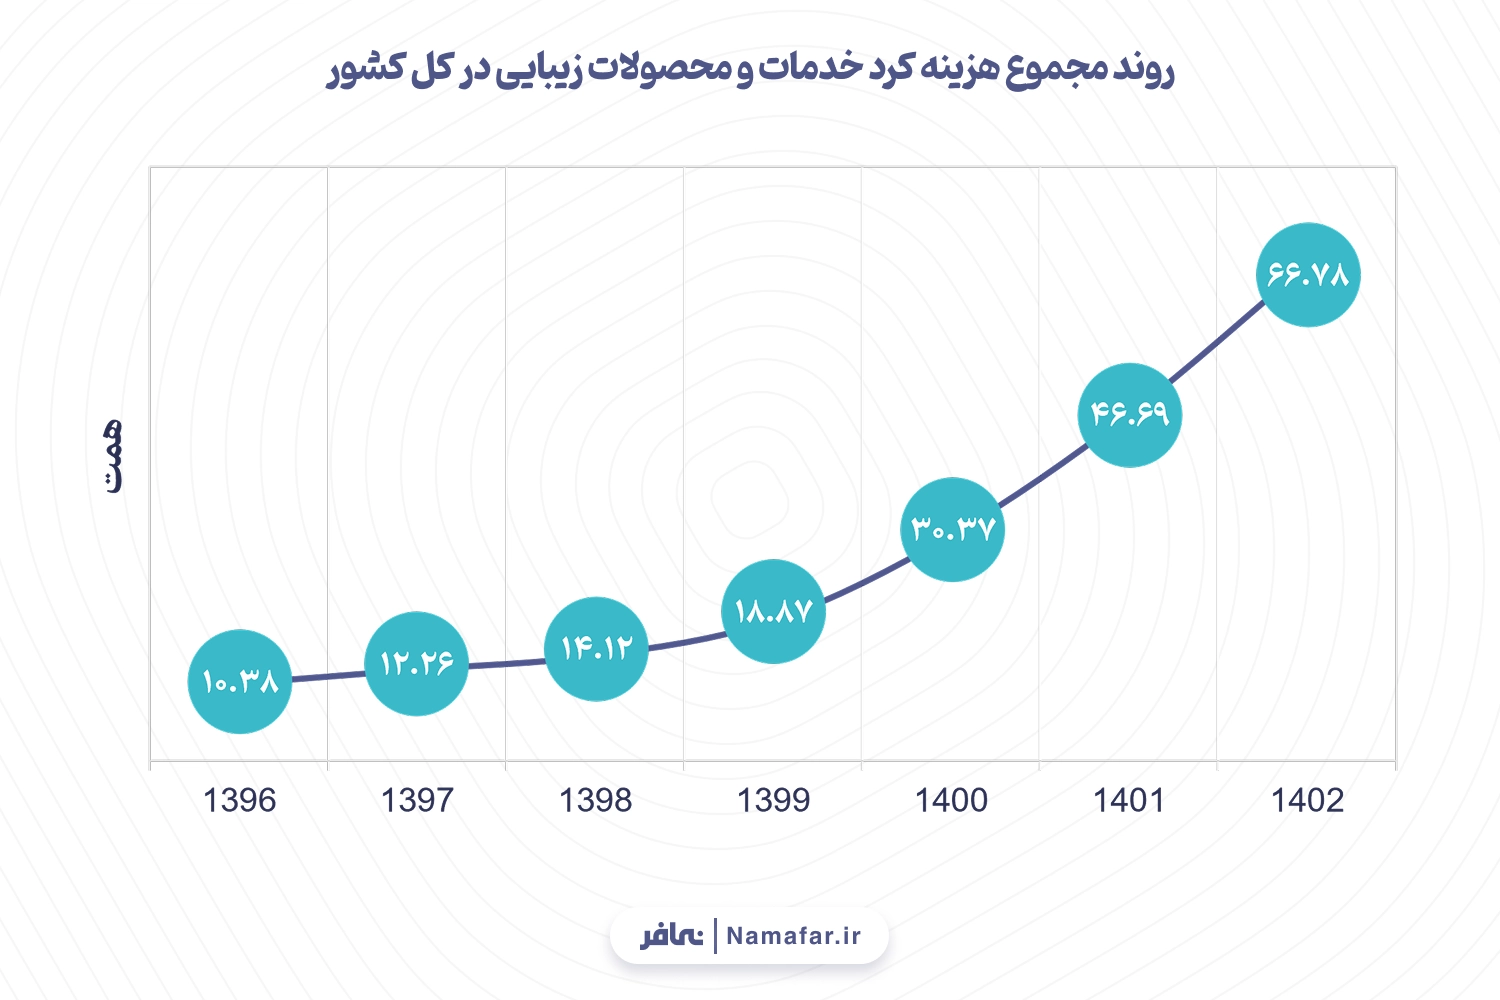
روند صعودی مجموع هزینهکرد خدمات و محصولات زیبایی در سطح کشور طی سالهای ۱۳۹۶ تا ۱۴۰۲، همانطور که در نمودار بالا مشاهده میشود، حاکی از افزایش معنادار تقاضای ملی در این حوزه است. در حالیکه این عدد در سال ۱۳۹۶ حدود ۱۰.۳۸ همت بوده، طی شش سال به بیش از ۶۶.۷۸ همت رسیده است؛ یعنی بیش از شش برابر رشد. این رشد نهتنها از افزایش قیمتها یا جمعیت خبر میدهد، بلکه بهطور مشخص نشاندهندهی گسترش دامنه مصرف محصولات زیبایی در لایههای متنوعتری از جامعه است. چنین روندی میتواند حاکی از آن باشد که زیبایی دیگر نه کالایی مختص طبقات خاص، بلکه عنصری از سبک زندگی عامه مردم ایران شده است و از این حیث، ظرفیت بالایی برای سرمایهگذاری، کارآفرینی و سیاستگذاری فرهنگی دارد.
آیا تنها ثروتمندان برای زیبایی هزینه میکنند؟
نمودار پایین توزیع سهم هزینهکرد خدمات و محصولات زیبایی از کل هزینههای فرهنگی خانوار را در دهکهای مختلف درآمدی طی سالهای ۱۳۹۶ تا ۱۴۰۲ نمایش میدهد. برخلاف تصور رایج، این نمودار نشان میدهد که الگوی مصرف زیبایی صرفاً مختص دهکهای بالا نیست و نوسانات مصرف در دهکهای میانی و پایین نیز قابل توجه است.
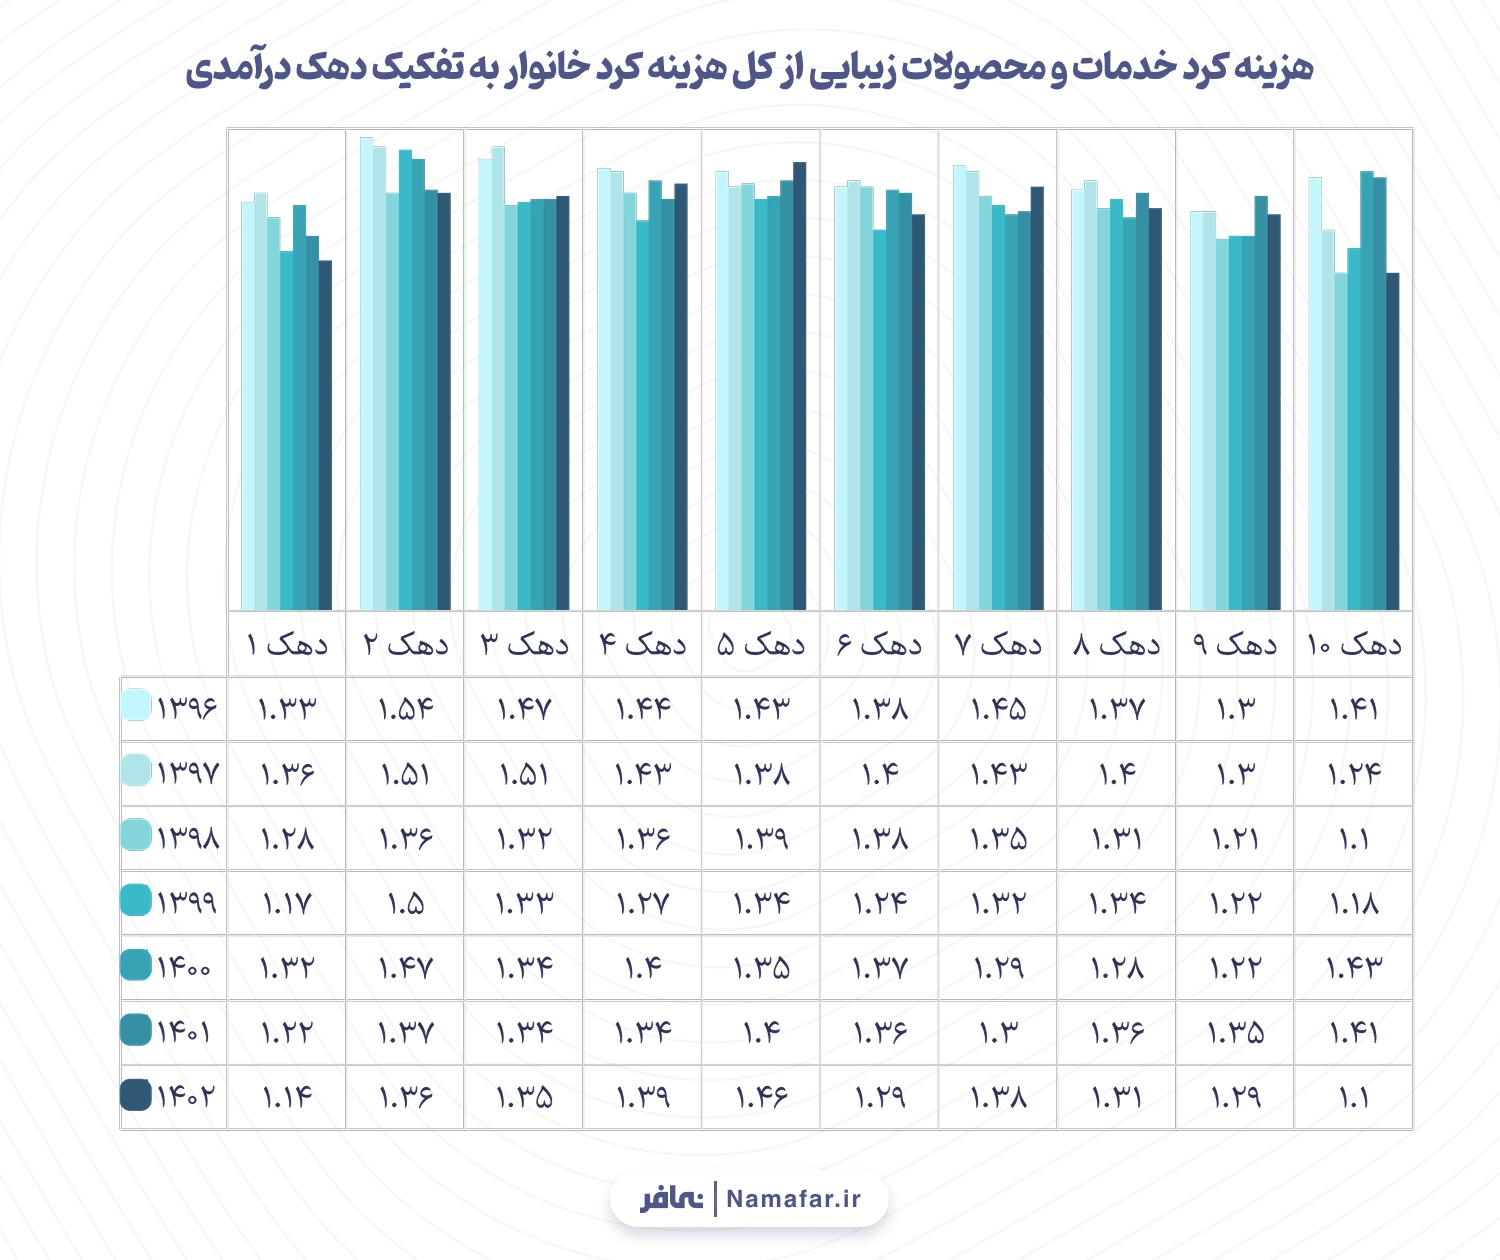
در سال ۱۴۰۲، دهک پنجم بالاترین سهم را به خود اختصاص داده که این نکته برخلاف انتظار از تمرکز مصرف در دهک دهم است. این امر میتواند نشاندهندهی رشد مصرف این گروه بهعنوان طبقهای «در حال گذار» باشد که به لحاظ سبک زندگی به طبقات بالاتر تمایل دارند. در نقطه مقابل، دهک دهم که معمولاً بالاترین سهم را دارد، تنها ۱.۱۰درصد از کل هزینه فرهنگی خود را به زیبایی اختصاص داده که کاهشی چشمگیر نسبت به سالهای قبل داشته است. از سوی دیگر، دهکهای اول تا سوم نیز روندی تقریباً ثابت یا نزولی داشتهاند. این دادهها نشان میدهد که با وجود ثبات نسبی جایگاه محصولات زیبایی در سبد فرهنگی، شدت مصرف در دهکهای مختلف تابعی از فاکتورهایی بیش از درآمد صرف است؛ از جمله تمایلات فرهنگی، دسترسی به خدمات، یا حتی جایگاه نمادین زیبایی در هویتسازی اجتماعی.
دهک پنجم (و نه دهم!) پیشتاز سهم هزینهکرد محصولات زیبایی
نمودار پایین سهم هزینهکرد خانوارهای ایرانی برای خدمات و محصولات زیبایی را در میان دهکهای مختلف درآمدی در سال ۱۴۰۲ نمایش میدهد. برخلاف انتظار اولیه که فرض میکند با افزایش درآمد، سهم هزینهکرد برای زیبایی نیز افزایش یابد، دادهها نشان میدهند که دهک دهم (ثروتمندترین دهک) پایینترین سهم را با ۱.۱۰درصد دارد؛ در حالی که دهکهای میانی مانند پنجم و چهارم بهترتیب با ۱.۴۶ و ۱.۳۹درصد، بالاترین سهم را ثبت کردهاند.
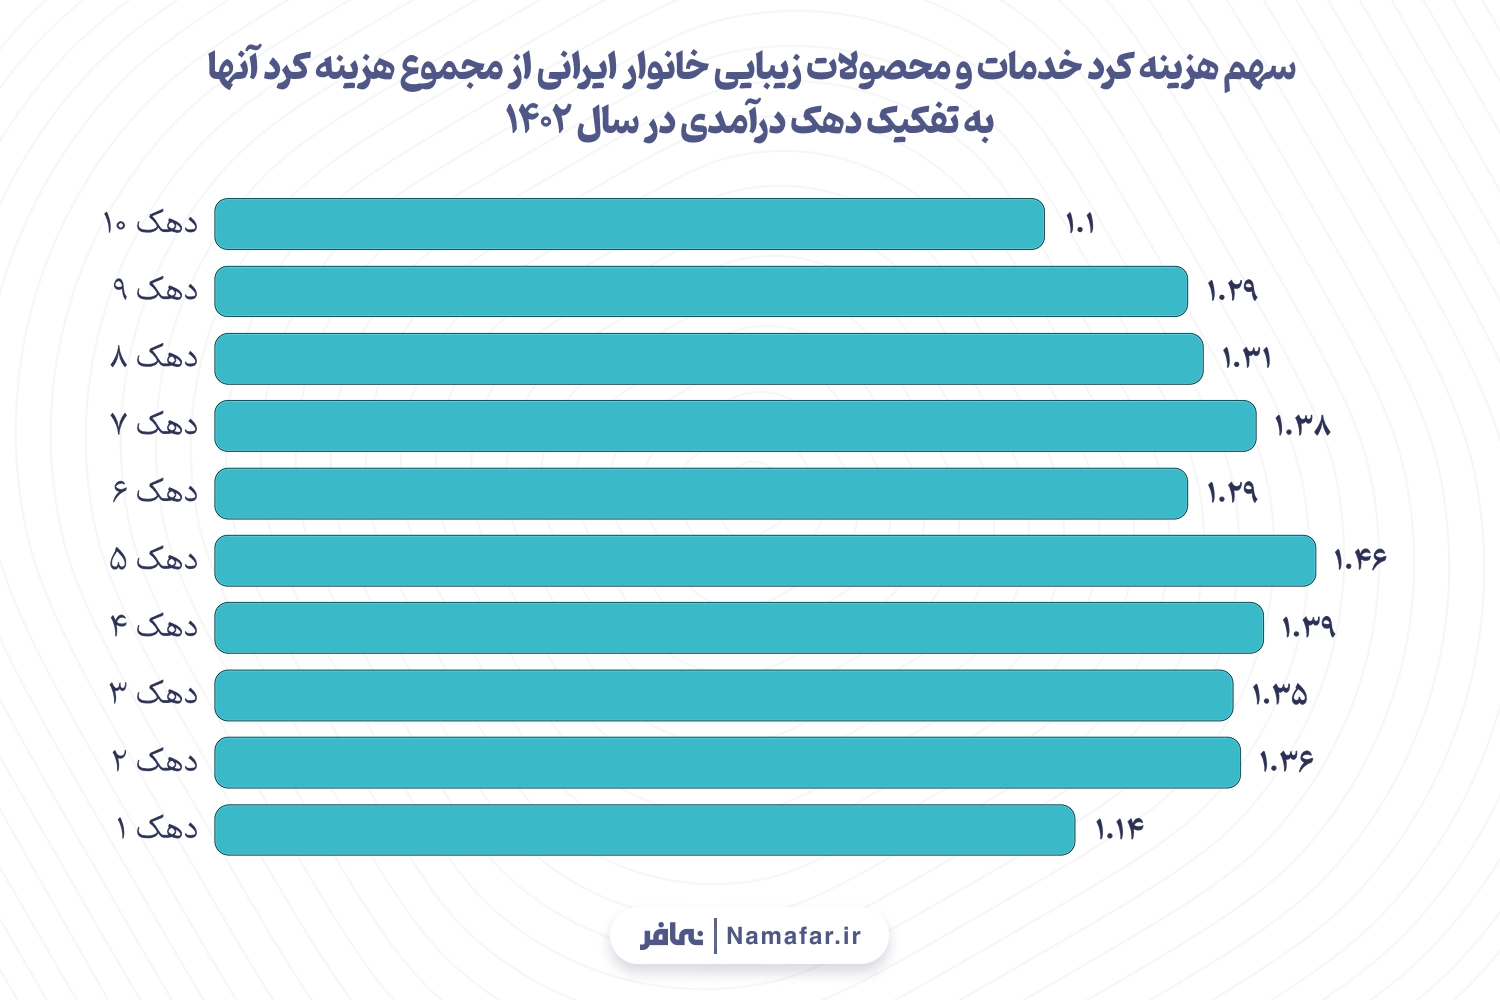
تحلیل این پدیده نشان میدهد که دهکهای بالا به دلیل گستردگی الگوی مصرف فرهنگی خود، هزینههای فرهنگیشان را در حوزههایی فراتر از زیبایی همچون سفر، هنر، گردشگری، آموزش، ورزش و حتی فعالیتهای اجتماعی گسترش دادهاند. این موضوع باعث میشود که نسبت هزینهکرد برای محصولات زیبایی به کل هزینههای فرهنگیشان کاهش یابد، هرچند مبلغ ریالی آن ممکن است همچنان بالا باشد همانگونه که در نمودار زیر مشاهده میکنید.
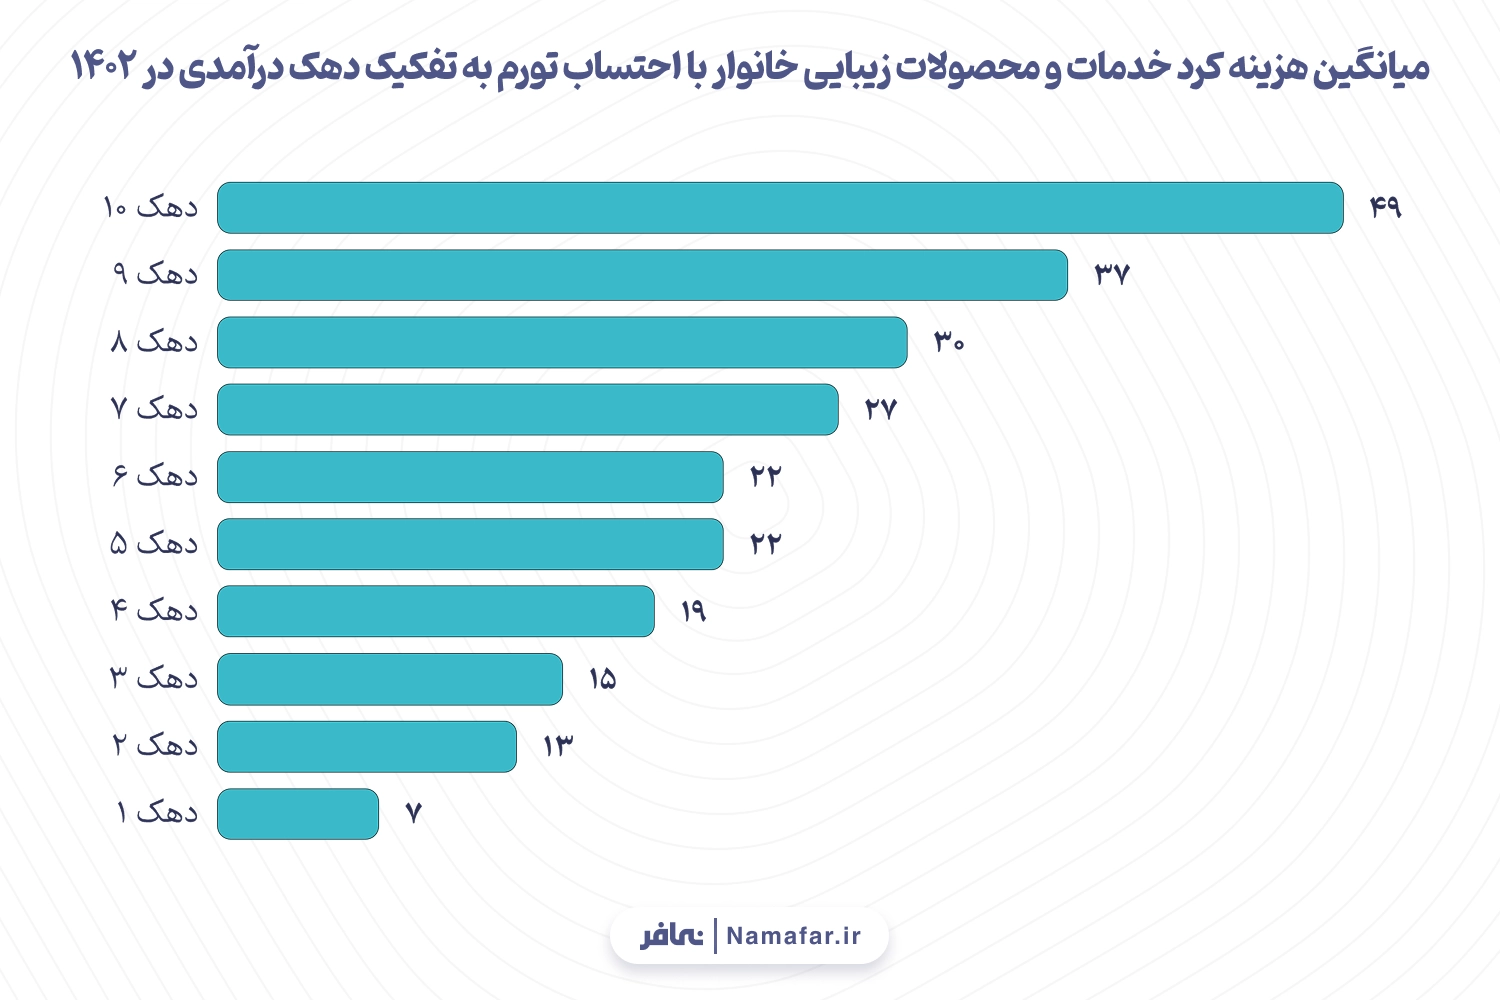
در مقابل، دهکهای میانی که توان رقابت محدودی در حوزههای فرهنگی گرانقیمتتر دارند، ممکن است بهصورت نمادین یا هویتی، زیبایی را بهعنوان گزینهای در دسترستر برای ابراز طبقه و سبک زندگی برگزینند. این امر سبب میشود که سهم هزینهکرد آنها در این بخش از کل مصرف فرهنگیشان بالاتر دیده شود. بنابراین، در تحلیل چنین نموداری باید به نسبتها در کنار مطلق هزینهکرد توجه داشت و الگوهای رفتاری دهکها را نیز بهصورت ترکیبی و چند عاملی در کنارهم بررسی کرد.
شکاف طبقاتی هفت برابری در مصرف محصولات و خدمات زیبایی در ایران
جدول زیر روند میانگین هزینهکرد خانوارهای ایرانی در حوزه خدمات و محصولات زیبایی را، با در نظر گرفتن تورم، بین دهک اول تا دهم در سالهای ۱۳۹۶ تا ۱۴۰۲ نمایش میدهد. همانطور که دادهها نشان میدهد، در سال ۱۴۰۲ خانوارهای دهک دهم بهطور میانگین ۴۹ میلیون ریال برای خدمات زیبایی هزینه کردهاند، در حالیکه این عدد برای دهک اول تنها ۷ میلیون ریال بوده است. این تفاوت به معنای آن است که دهک دهم حدود ۷ برابر بیشتر از دهک اول هزینه کرده است.
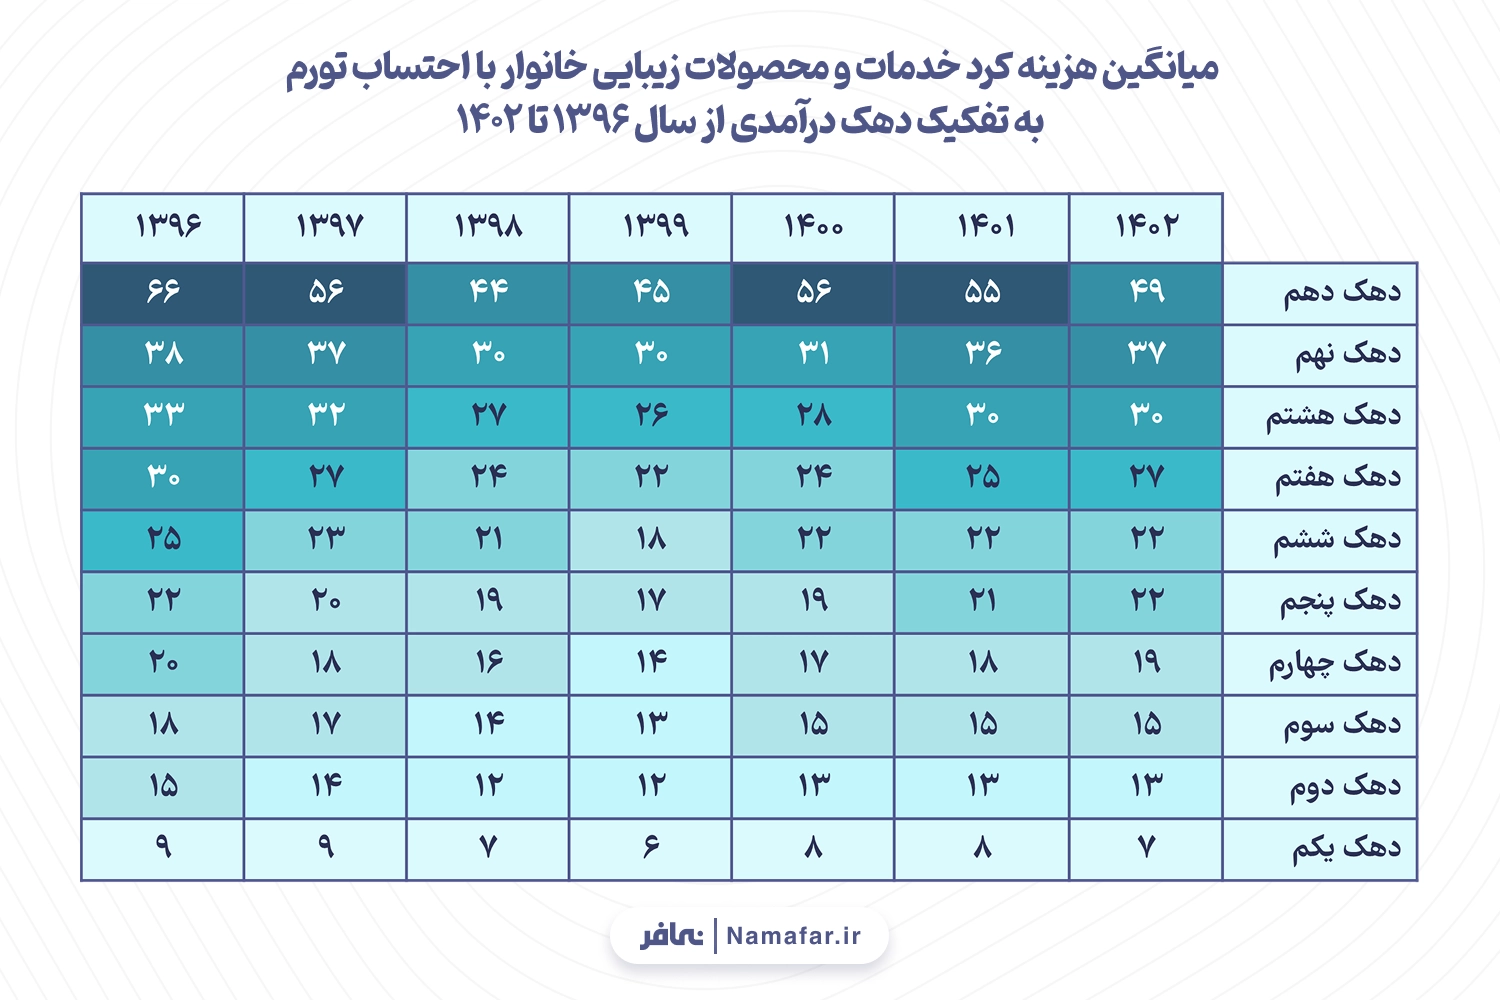
در مقایسه با سال ۱۳۹۶ که این نسبت ۶۶ به ۹، یعنی حدود ۷.۳ برابر بوده، مشاهده میشود که نسبت نابرابری در سطح مصرف زیبایی طی زمان تقریباً ثابت مانده و شکاف هزینهای میان دو سر طیف درآمدی کاهش معناداری نداشته است. این پایداری فاصله هزینهکرد، از یکسو نشاندهنده وابستگی بیشتر طبقات مرفه به مصرف زیبایی است که متناسب با سبک زندگی و سلیقه آنهاست، و از سوی دیگر بیانگر آن است که دهکهای پایین همچنان به دلایل اقتصادی، توان افزایش هزینهکرد خود در این حوزه را پیدا نکردهاند. بهعبارت دیگر، اگرچه ممکن است سهم نسبی هزینه در برخی سالها نوسان داشته باشد، اما فاصله مطلق مصرف ریالی میان دهک اول و دهم بهصورت ساختاری پابرجا مانده است.
جنوبِ زیبا؛ بیشترین هزینهکرد زیبایی در کدام استانهای ایران میشود؟
نمودار زیر پراکندگی سهم هزینهکرد خدمات و محصولات زیبایی از کل هزینههای فرهنگی خانوار را در سطح استانهای کشور در سال ۱۴۰۲ به تصویر میکشد. بر اساس این دادهها، بالاترین سهم مصرف در این حوزه متعلق به استانهای جنوبی کشور است؛ بهویژه هرمزگان با ۳.۱۱درصد و بوشهر با ۲.۴۳درصد که بهصورت قابلتوجهی بالاتر از میانگین کشوری قرار دارند.
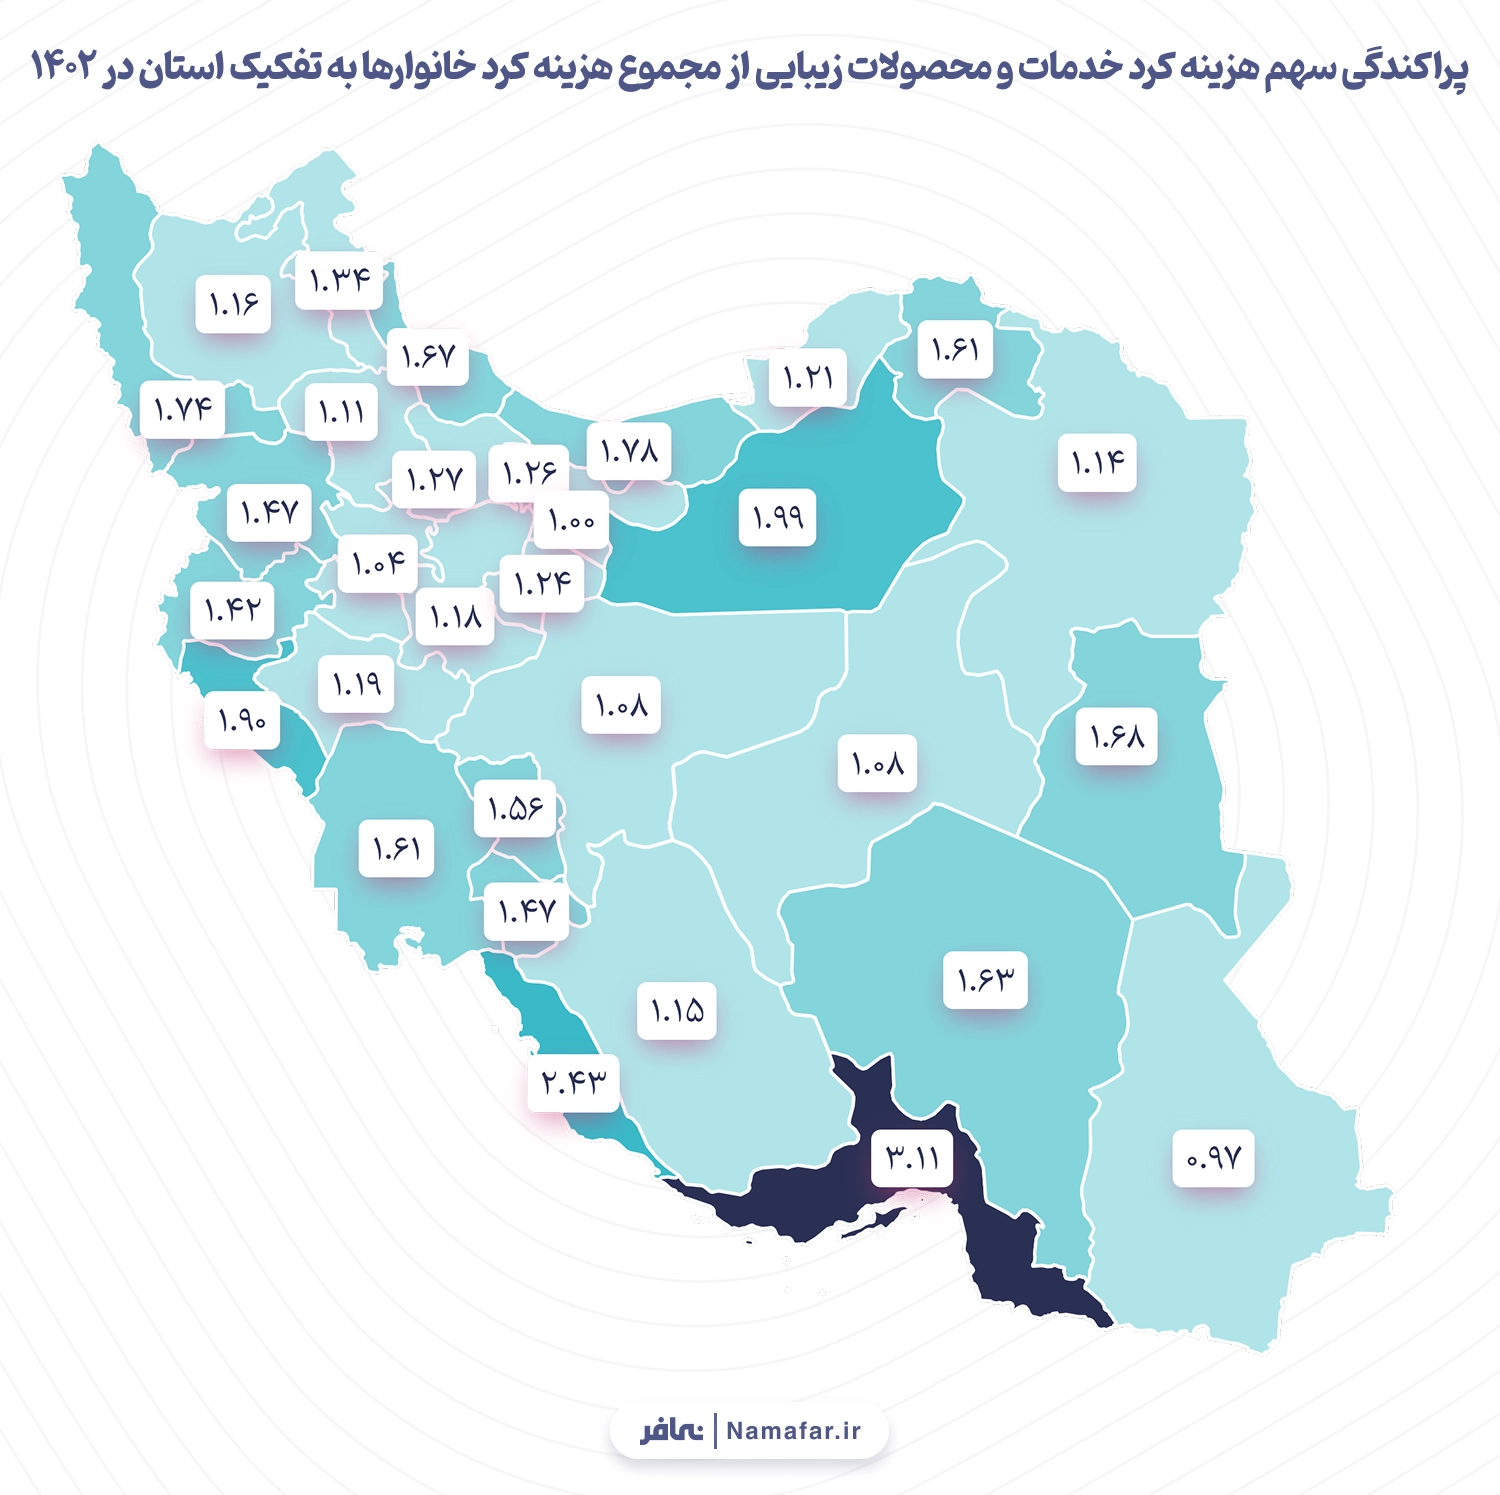
این تمرکز جغرافیایی در جنوب کشور ممکن است بازتابی از چند عامل باشد: گرایش بالاتر به آراستگی ظاهری در مناطق گرمسیری، سبک پوشش بازتر و عمومیتر، ساختار فرهنگی معطوف به نمایش اجتماعی، و نیز حضور پررنگتر کسبوکارهای خدمات زیبایی در این مناطق. همچنین میتوان احتمال داد که صنعت زیبایی در این استانها، نه فقط مصرفی، بلکه بخشی از اقتصاد محلی نیز تلقی میشود. در نقطه مقابل، استانهایی مانند سیستان و بلوچستان (۰.۹۷درصد) و تهران (۱.۰۰درصد) کمترین سهم را در مصرف زیبایی بهخود اختصاص دادهاند. سهم پایین استان تهران میتواند بهخاطر گستردگی سایر هزینههای فرهنگی خانوار در حوزههای متنوعتر مانند آموزش، هنر، ورزش و سفر باشد که باعث کاهش سهم نسبی زیبایی در سبد مصرف فرهنگی خانوار تهرانی شده است. بهطور کلی، این توزیع جغرافیایی نشان میدهد که الگوی مصرف زیبایی در ایران از منطق ساده درآمد یا جمعیت پیروی نمیکند، بلکه متأثر از عوامل فرهنگی، اقلیمی و سبک زندگی منطقهای است.
دو نمودار زیر، تصویر دقیقتری از رفتار جغرافیایی مصرف خدمات و محصولات زیبایی در ایران در سال ۱۴۰۲ بهدست میدهند: نمودار 15 میانگین هزینهکرد خانوار در هر استان (بر حسب میلیون ریال) و نمودار 16 مجموع هزینهکرد خانوارهای استانها در کل (بر حسب همت) است.
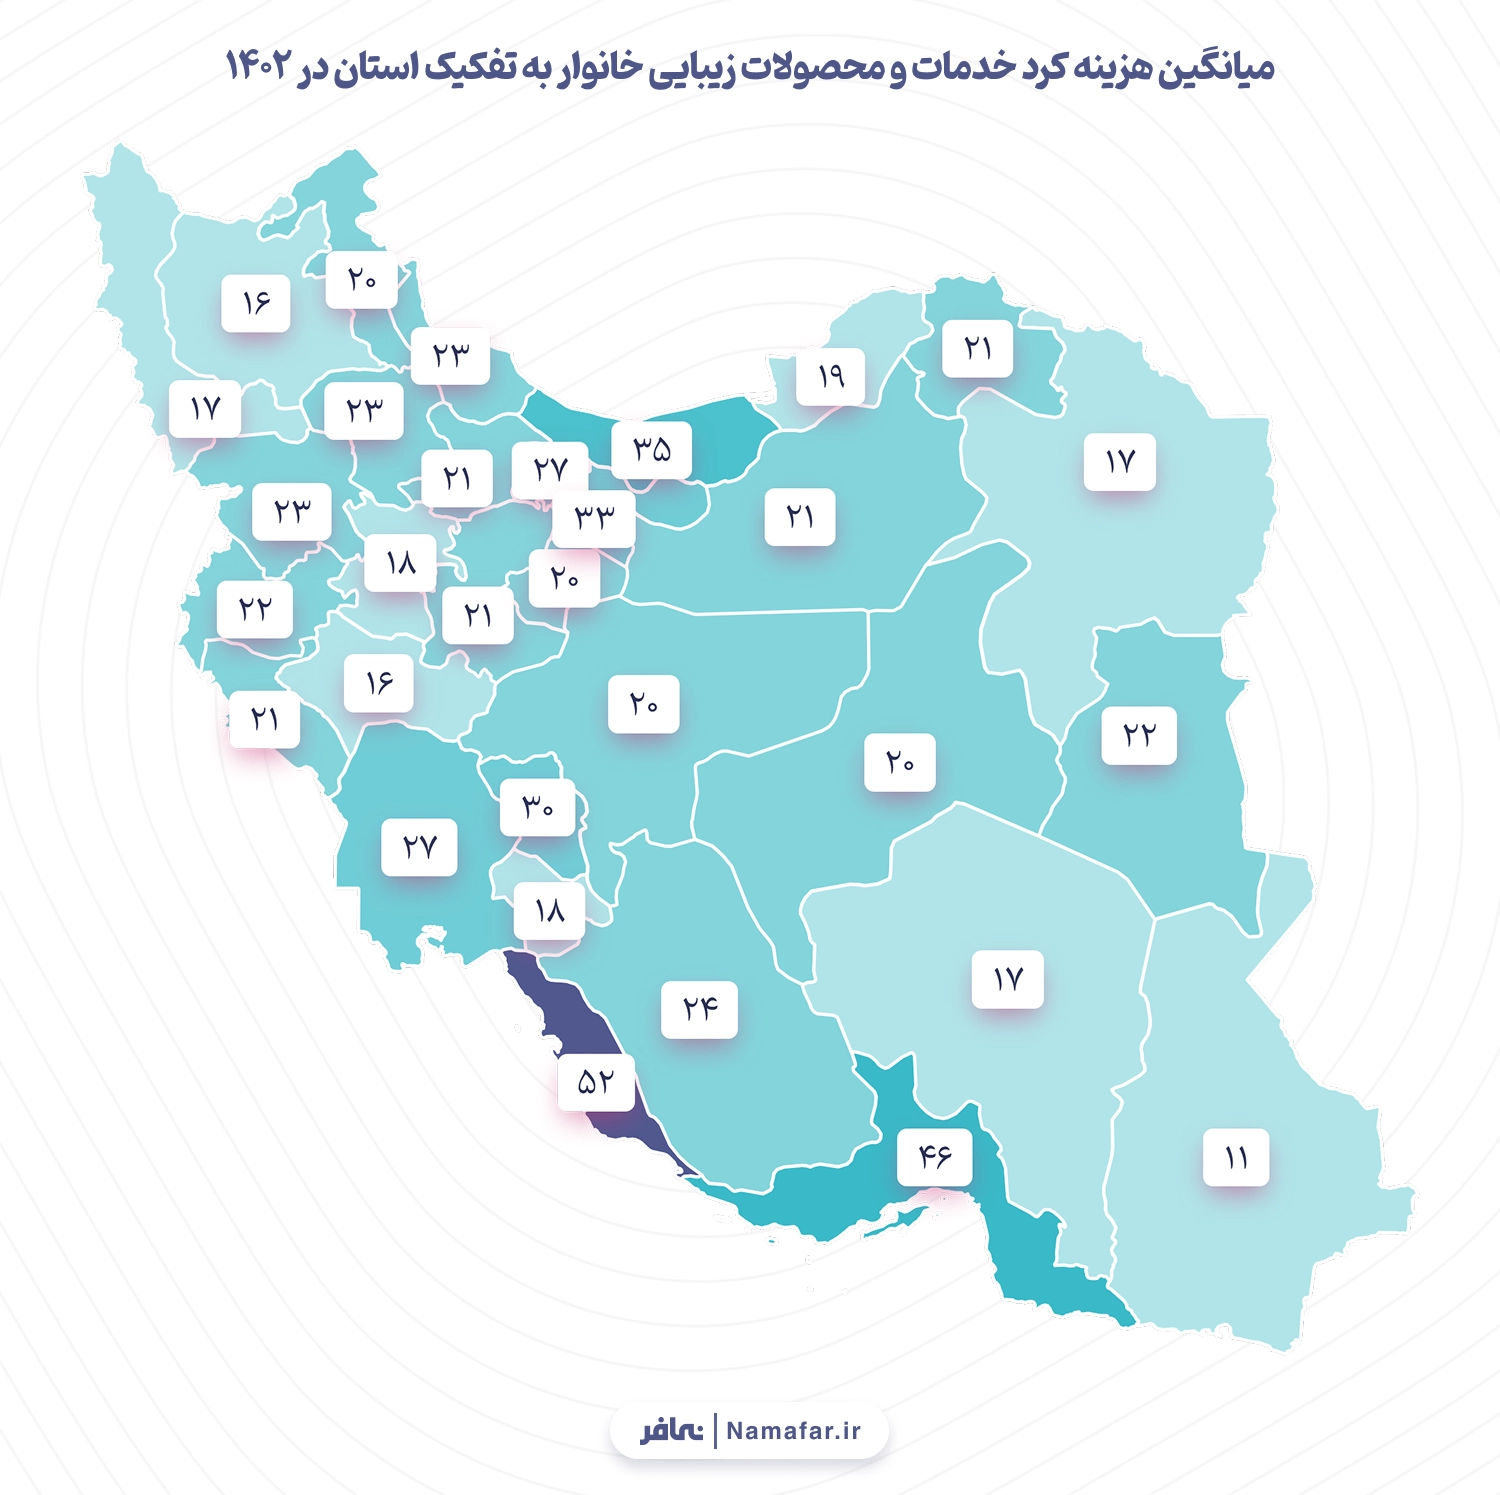
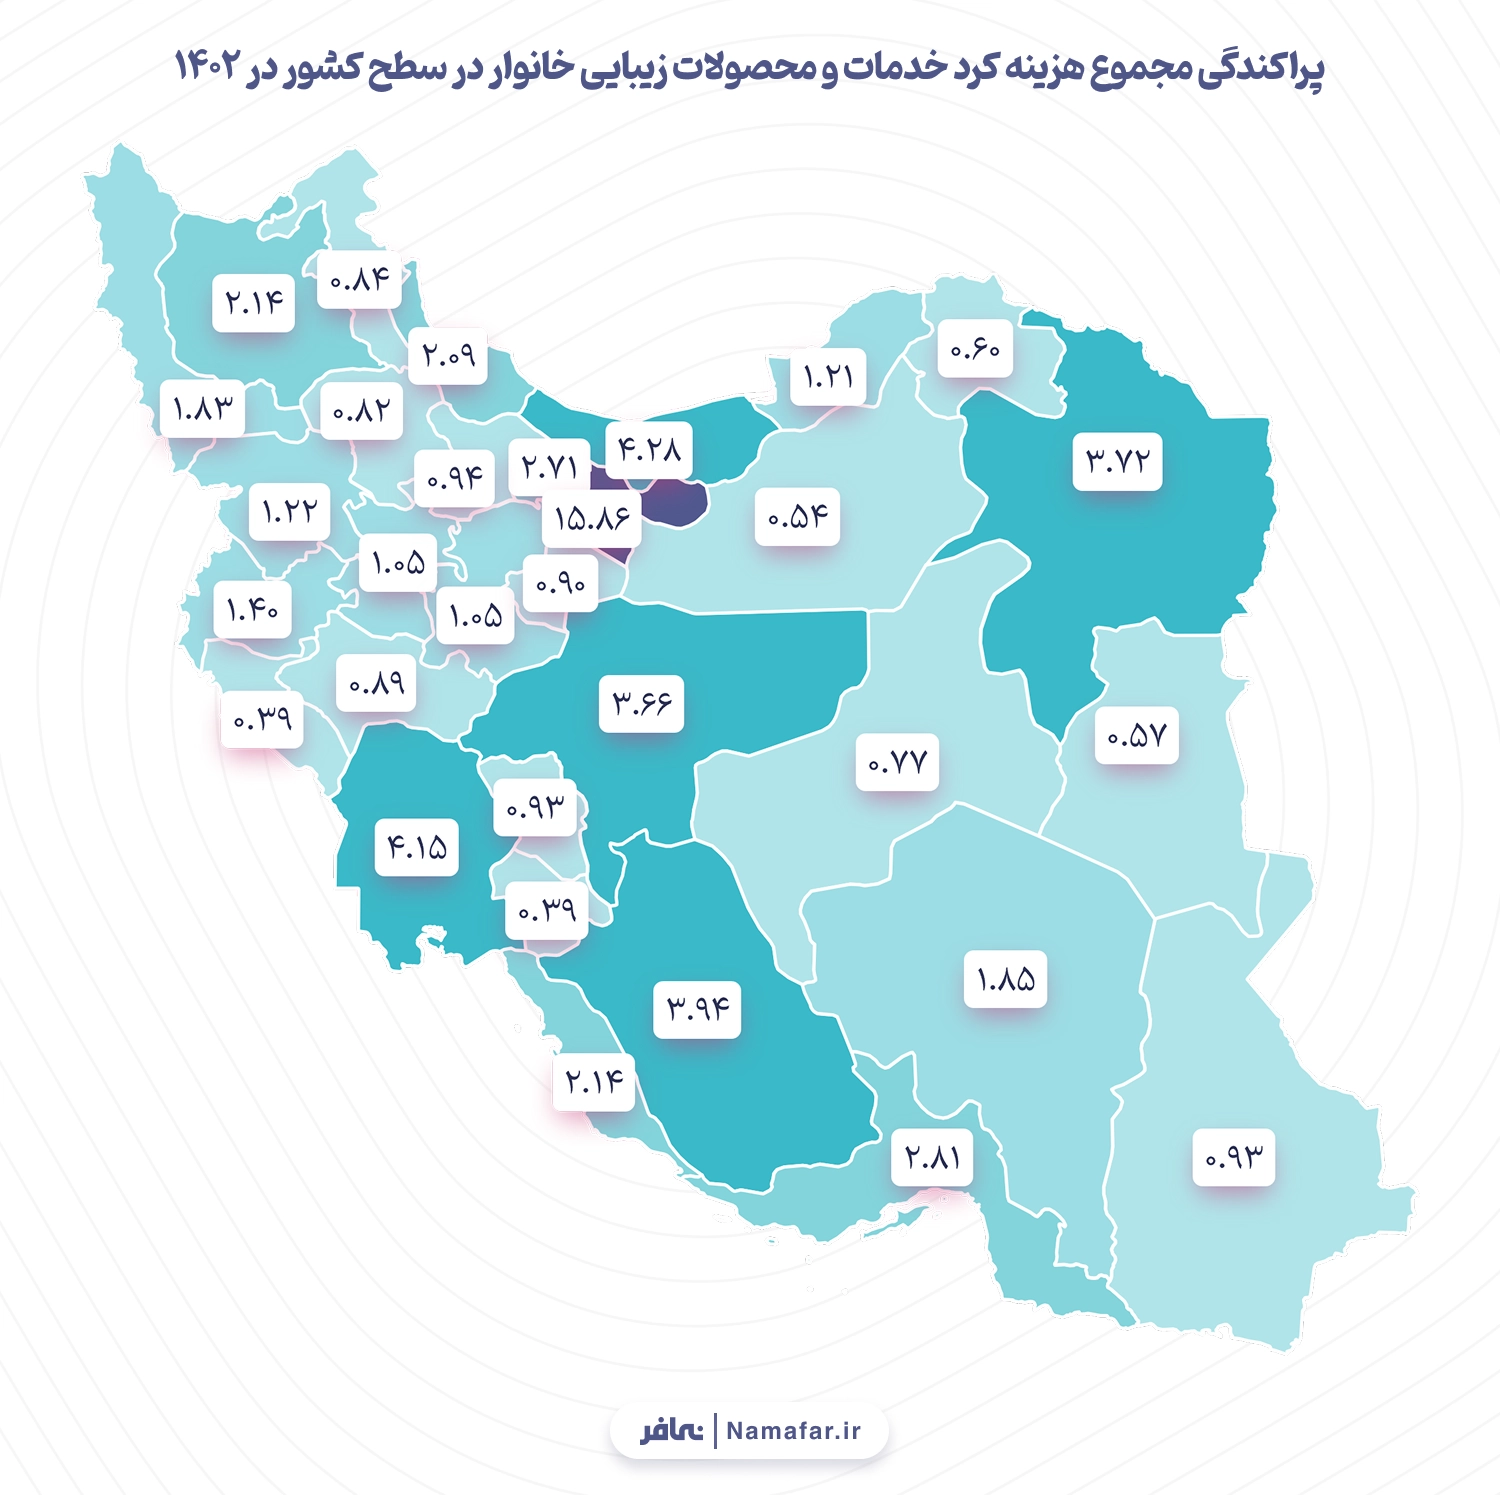
بر اساس نمودار 15، استانهای بوشهر (۵۲ میلیون ریال) و هرمزگان (۴۶ میلیون ریال) بالاترین میانگین هزینهکرد خانوار را به خود اختصاص دادهاند. این داده نشان میدهد که نهتنها سهم هزینهکرد در این استانها بالاست (همانطور که در نمودار 14 دیده شد)، بلکه میزان واقعی هزینهکرد به ازای هر خانوار نیز در سطح بالاتری قرار دارد. در نقطه مقابل، سیستان و بلوچستان با تنها ۱۱ میلیون ریال، پایینترین میانگین را داشته است، که این امر با سطح درآمد پایین، محدودیت دسترسی به خدمات زیبایی، و فرهنگ مصرف فرهنگی در این استان مرتبط است.
اما در نمودار 16 که مجموع هزینهکرد را در سطح استانها نشان میدهد، استان تهران با ۴.۲۸ همت در صدر قرار دارد، در حالیکه میانگین هزینهکرد خانوار تهرانی در نمودار قبلی چندان بالا نبود. این تناقض ظاهری با در نظر گرفتن تعداد بالای خانوار در استان تهران کاملاً قابل توجیه است. در واقع، حجم مصرف در تهران از ناحیهی گستردگی جمعیت شکل میگیرد، نه از شدت مصرف در سطح خانوار.
در سوی دیگر، استانهایی مانند کهگیلویه و بویراحمد یا ایلام، با وجود مصرف نسبتاً بالا در سطح خانوار، به دلیل جمعیت پایینتر، در مجموع هزینهکرد جایگاه چندانی ندارند. این مقایسه نشان میدهد که برای فهم کامل جغرافیای مصرف زیبایی در ایران، باید هم به شاخص میانگین و هم به مجموع هزینهکرد توجه کرد. بهعبارت دیگر، استانهایی مانند بوشهر و هرمزگان در شدت مصرف خانوار پیشتازند، در حالیکه استانهایی مانند تهران، خراسان رضوی و فارس بهخاطر حجم بالای جمعیت، بیشترین وزن اقتصادی را در این بازار ایفا میکنند. این تحلیل میتواند برای برندهای محصولات زیبایی، سیاستگذاران فرهنگی، و حتی فعالان تجارت منطقهای راهبردهای متفاوتی برای ورود به بازار استانها فراهم آورد.
زیبایی در روستا پررنگتر از شهر؟ آمار به ما چه میگویند؟
بررسی نمودارهای زیر نشان میدهد که در سال ۱۴۰۲ سهم هزینهکرد خدمات و محصولات زیبایی از کل هزینههای فرهنگی در خانوارهای روستایی برابر با ۱.۵۲ درصد بوده است؛ در حالیکه این عدد برای خانوارهای شهری ۱.۲۴درصد گزارش شده است. در نگاه اول، این موضوع ممکن است متناقض بهنظر برسد، چرا که انتظار میرود خانوارهای شهری با درآمد و دسترسی بیشتر، سهم بالاتری در این حوزه داشته باشند. اما تحلیل دقیقتر میانگین ریالی هزینهکرد (نمودار) نشان میدهد که خانوارهای شهری در سال ۱۴۰۲ بهطور متوسط ۲۶ میلیون ریال و خانوارهای روستایی ۱۷ میلیون ریال صرف محصولات زیبایی کردهاند، یعنی حدود ۱.۵ برابر بیشتر.
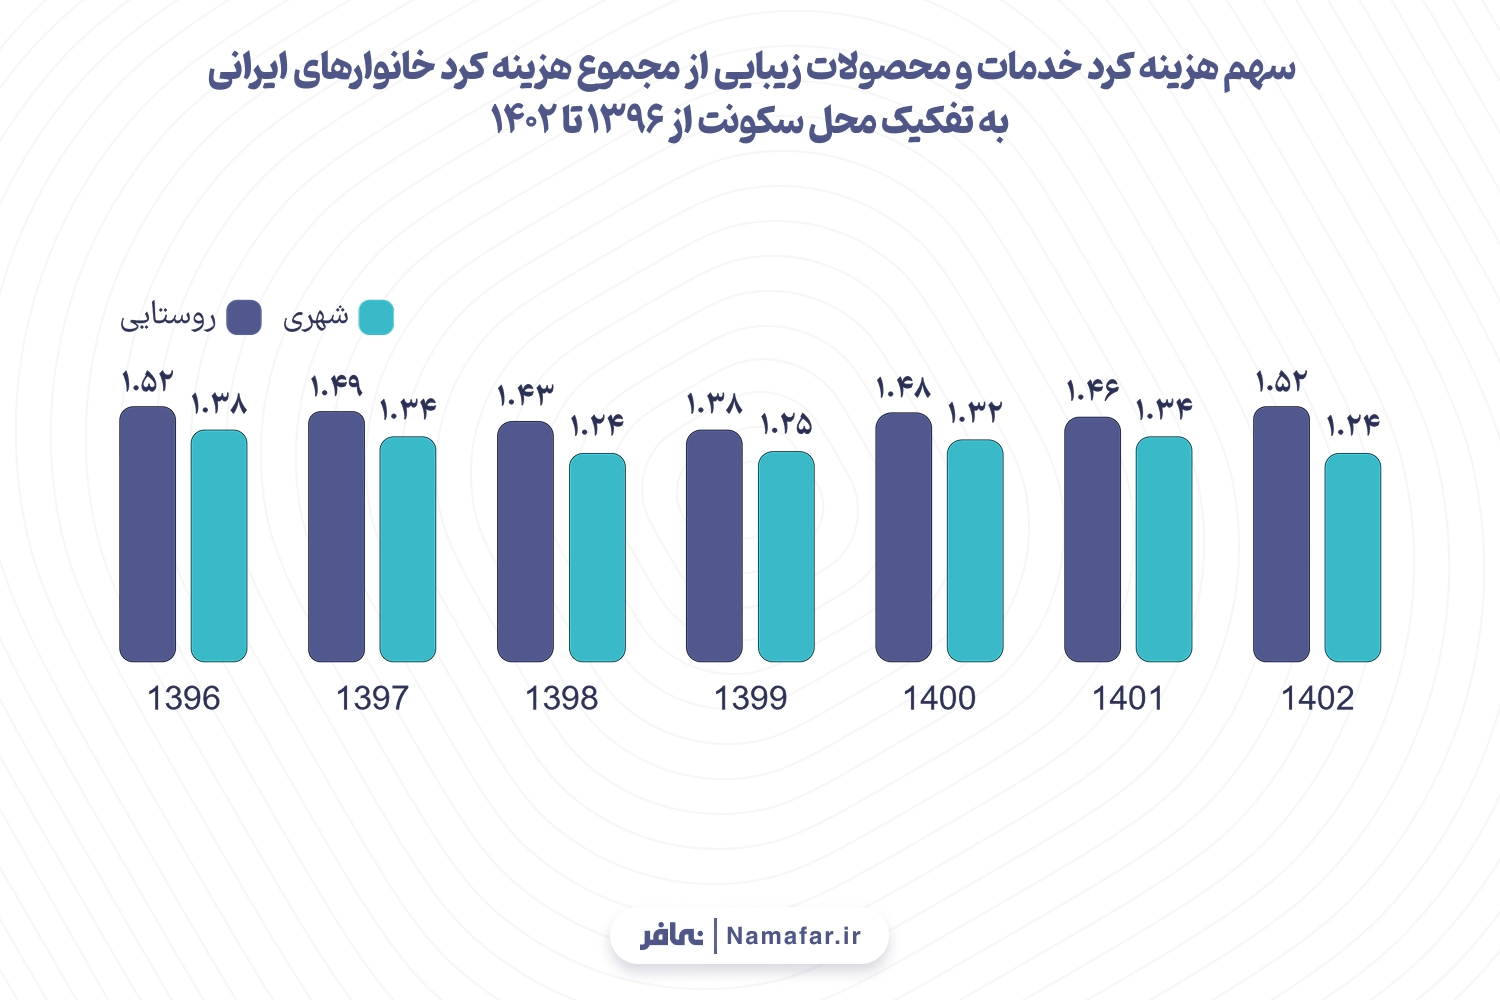
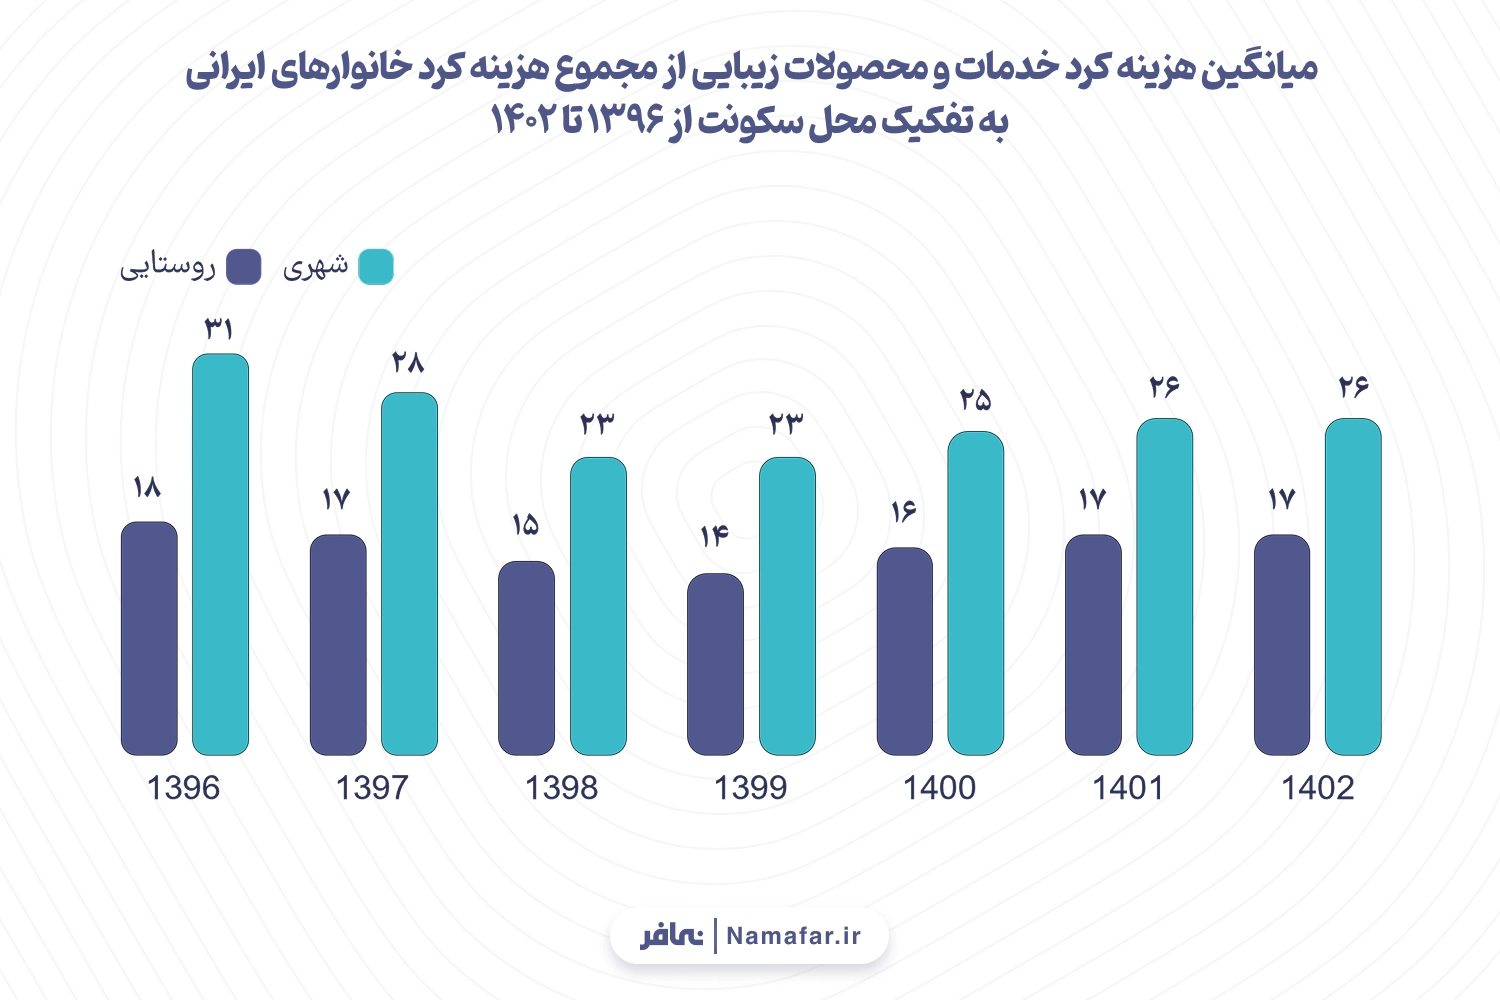
این اختلاف در سطح میانگین نشان میدهد که میزان واقعی هزینهکرد در شهر بیشتر است، اما نسبت آن به کل هزینههای فرهنگی پایینتر است. دلیل اصلی این تناقض به ساختار مصرف متفاوت در شهر و روستا برمیگردد. در خانوارهای شهری، هزینههای سنگینتری مانند اجاره مسکن، حملونقل، خوراک و سایر اقلام مصرفی و خدماتی وجود دارد که مجموع مخارج آنها را بهشدت افزایش میدهد. در نتیجه، سهم خدمات زیبایی در میان انبوه هزینههای دیگر، نسبتاً کمتر بهنظر میرسد. به بیان دیگر، هرچند شهریها بیشتر خرج میکنند، اما درصد کوچکتری از کل هزینهشان را به زیبایی اختصاص میدهند.
در مقابل، در خانوارهای روستایی به دلیل پایین بودن هزینههای جاری زندگی، حتی هزینهای کمتر برای زیبایی میتواند سهم بالاتری از کل مخارج فرهنگی را به خود اختصاص دهد. بهعلاوه، در بسیاری از مناطق روستایی، خدمات زیبایی بخشی از تعاملات اجتماعی یا اقتصاد غیررسمی محسوب میشود که ممکن است با هزینه کمتر اما اهمیت فرهنگی بالا انجام گیرد. بهطور خلاصه، تفاوت در سهم هزینهکرد زیبایی میان خانوارهای شهری و روستایی نه از تفاوت در علاقه یا رفتار مصرف، بلکه از تفاوت در ساختار کل سبد هزینهها ناشی میشود. این موضوع باید در تحلیل سیاستی و بازاریابی نهادهای اقتصادی بهدرستی در نظر گرفته شود.
کارگران بیشترین سهم از محصولات زیبایی اما مدیران بیشترین میزان هزینهکرد!
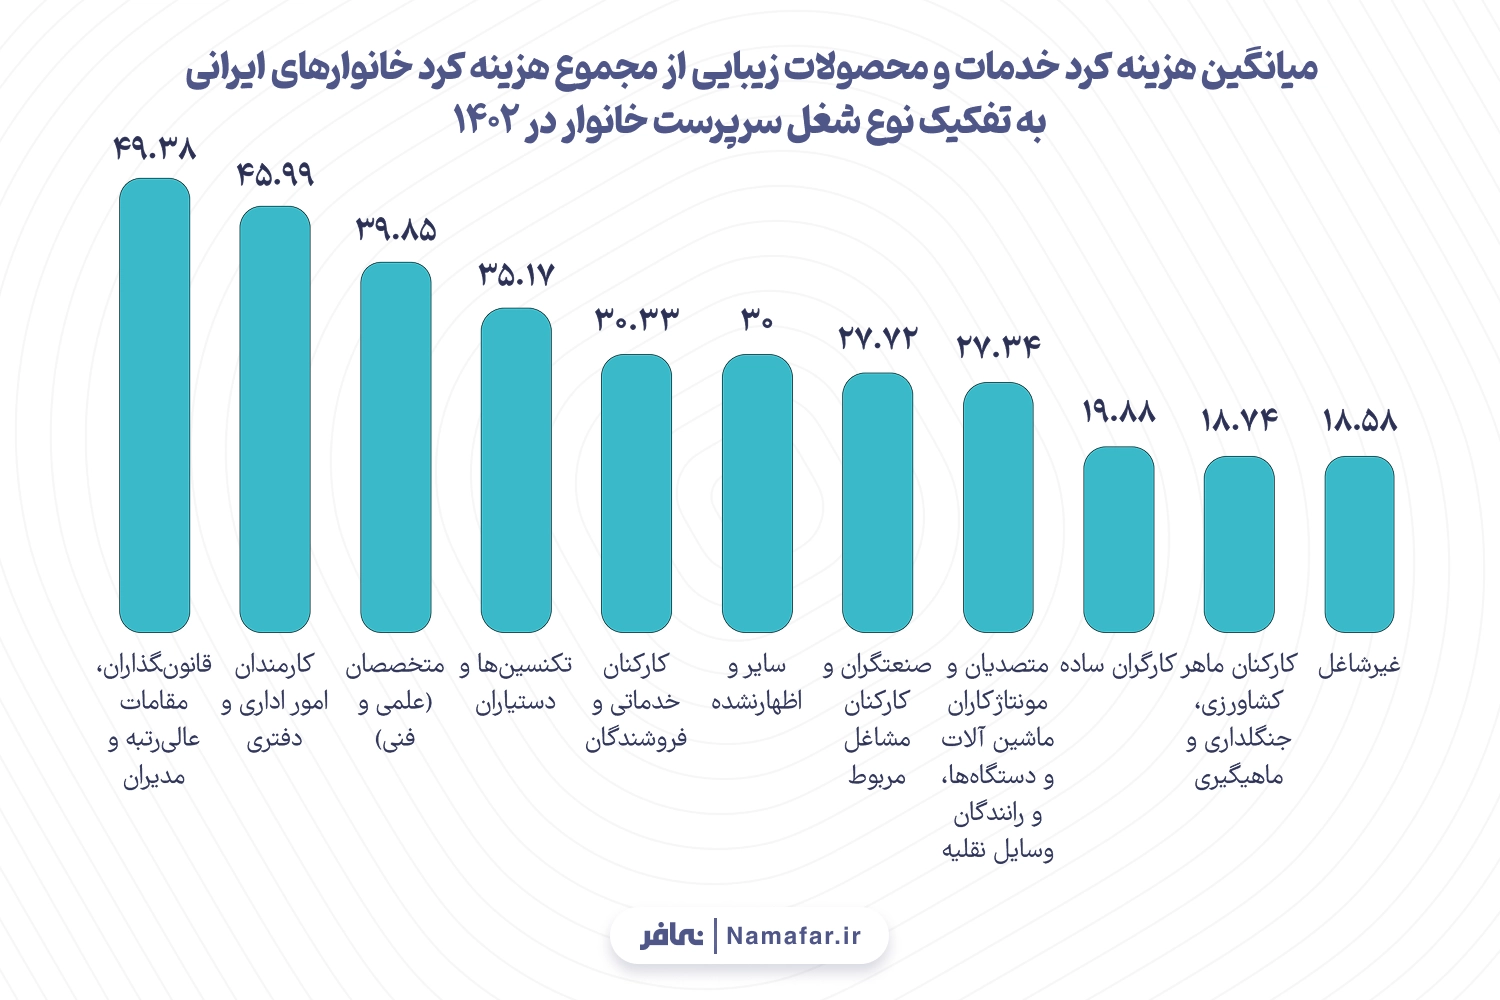
بررسی نمودارهای 18 و 19 نشان میدهد که در سال ۱۴۰۲، تفاوت قابلتوجهی در سهم و میزان هزینهکرد محصولات زیبایی میان گروههای مختلف شغلی وجود دارد. این تفاوت نهتنها نشاندهنده ترجیحات مصرفی، بلکه بازتابی از قدرت خرید، سبک زندگی و حتی الزامات شغلی این گروهها نیز هست.
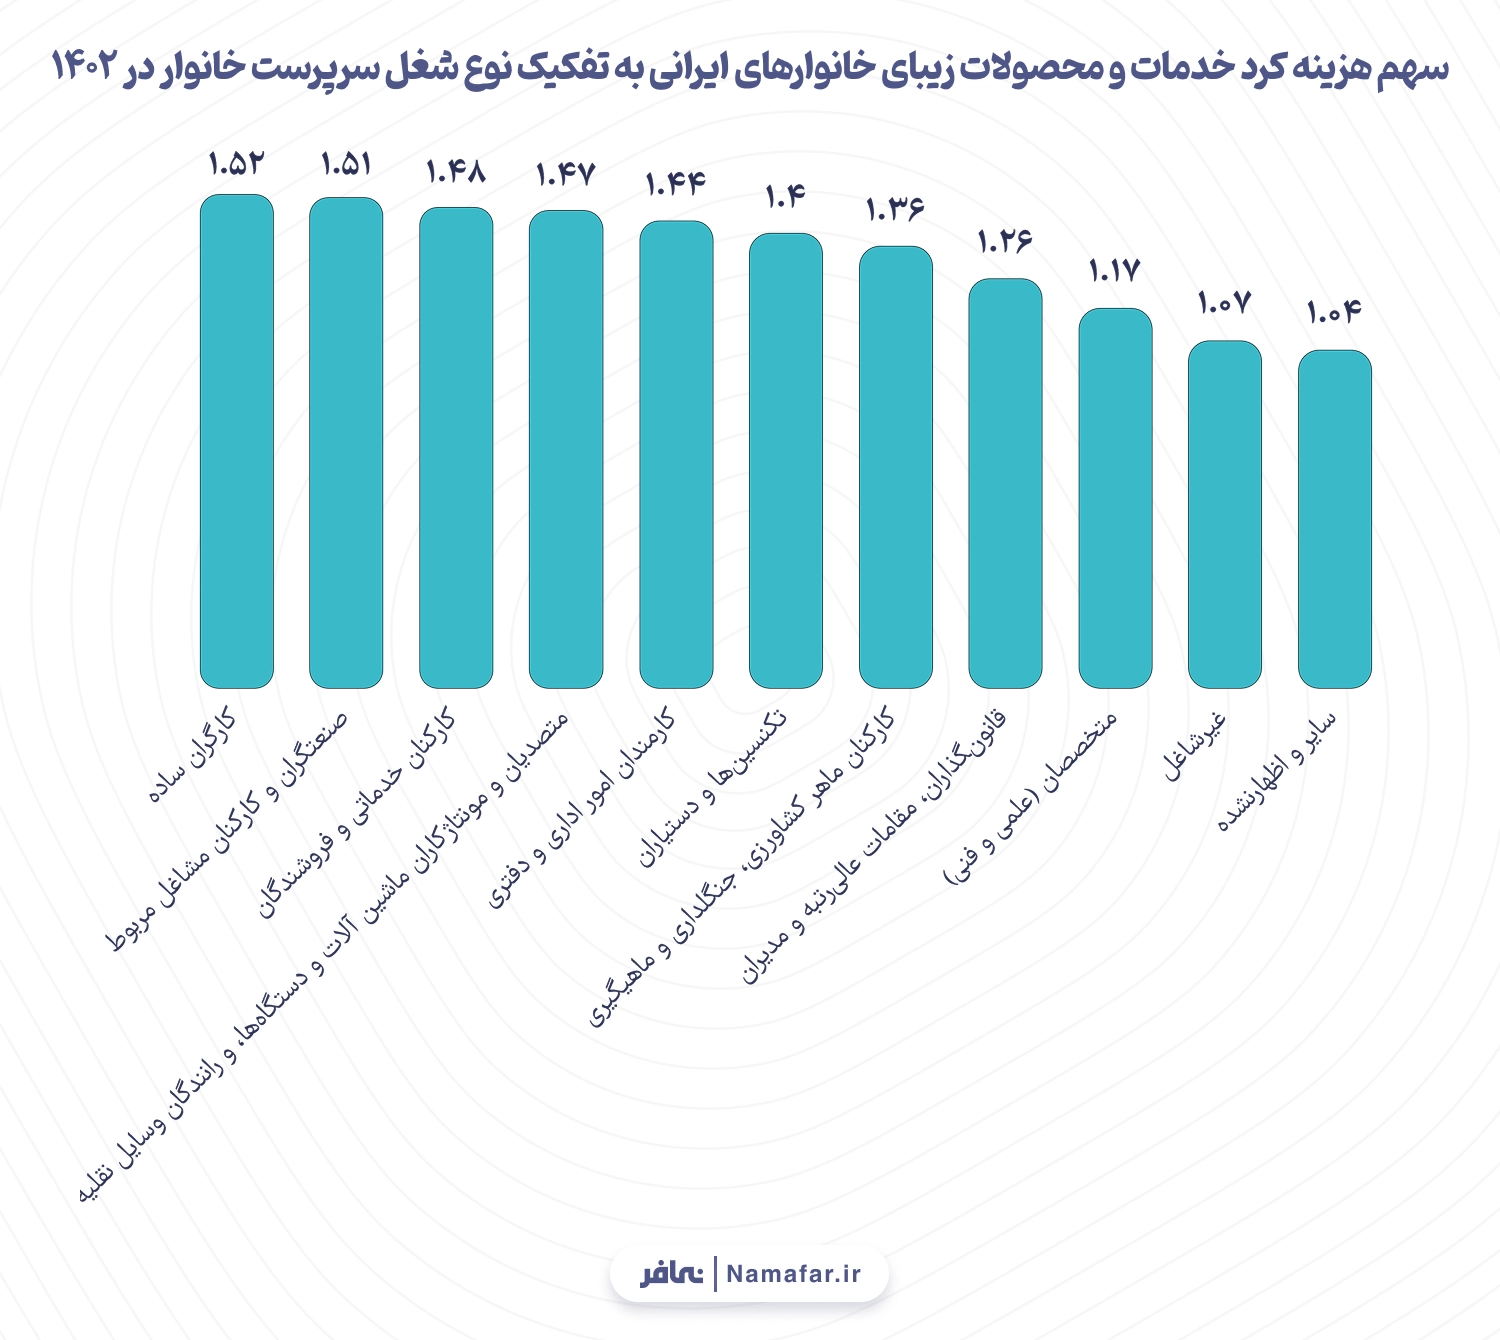
در نمودار 18، گروه کارگران ساده بیشترین سهم از هزینهکرد خدمات و محصولات زیبایی را به خود اختصاص دادهاند؛ بهطوری که خانوارهایی با سرپرست در این گروه شغلی، ۱.۵۲درصد از کل هزینههایشان را صرف این حوزه کردهاند. پس از آن، مشاغلی نظیر کارکنان ماشینآلات، حسابداری، فروشندگان، خدماتی و رانندگان وسایل نقلیه با سهمی بالاتر از ۱.۴درصد در ردههای بعدی قرار دارند. در مقابل، کمترین سهم به گروه «سایر» و مشاغل غیرشغلی مانند «بیکار» و «غیرشاغل» تعلق دارد، که سهم آنها حدود ۱.۰۲ تا ۱.۰۴ درصد است.
اما نمودار 19 بُعد جدیدی را به بررسیها میافزاید. در این نمودار، میزان واقعی هزینهکرد به صورت میلیون ریال بررسی شده و مشخص میشود که میزان هزینهکرد گروههای دارای رتبه بالا در سهم، الزاماً بیشتر نیست. برای مثال، بیشترین میانگین هزینهکرد مربوط به گروه قانونگذاران، مقامات عالیرتبه و مدیران است که بهطور میانگین ۴۹. ۸ میلیون ریال هزینه کردهاند. پس از آن، کارمندان امور اداری و دفتری با ۴۵.۹۹ میلیون ریال قرار دارند. این گروهها اگرچه سهم کمتری از کل هزینهها را به زیبایی اختصاص دادهاند، اما به دلیل قدرت خرید بالاتر، میزان واقعی هزینهکرد آنها بسیار زیاد است. این امر شکاف طبقاتی را در این مساله به خوبی نشان میدهد. در مقابل، کارگران ماهر بخش کشاورزی، جنگلداری و ماهیگیری و غیرشاغلان در انتهای نمودار قرار دارند و میانگین هزینهکرد آنها بهترتیب ۱۸.۷۴ و ۱۸.۵۸ میلیون ریال است. این اعداد نشان میدهد که حتی اگر برخی گروهها درصد بیشتری از هزینههایشان را صرف خدمات زیبایی کنند، در عمل ممکن است کمتر از دیگر گروهها هزینه کرده باشند.
در جمعبندی میتوان گفت:
- گروههای با درآمد بالا معمولاً هزینهکرد ریالی بالاتری دارند، اما سهم کمتری از کل هزینههایشان را به زیبایی اختصاص میدهند.
- گروههای کمدرآمد مانند کارگران ساده، گرچه در مجموع ریال کمتری هزینه میکنند، اما سهم بزرگتری از سبد فرهنگی آنها به زیبایی اختصاص دارد.
این دادهها برای تحلیل بازار هدف محصولات زیبایی اهمیت بالایی دارند؛ چرا که به روشنی نشان میدهد بازاریابی صرفاً بر اساس درآمد یا شغل کافی نیست، بلکه باید نسبت هزینهکرد و ترجیحات مصرفی نیز در کنار مورد توجه قرار گیرد.
وضعیت کلی مصرف محصولات و خدمات زیبایی در ایران
بررسی آمارها و تحلیلها نشان میدهد که محصولات و خدمات زیبایی در سالهای اخیر جایگاهی پایدار و تثبیتشده در سبد مصرف فرهنگی خانوار ایرانی به دست آوردهاند. بهطور مشخص از سال ۱۳۹۶ تا ۱۴۰۲، این حوزه پس از مد و پوشاک همواره در رتبه دوم هزینههای فرهنگی خانوار قرار داشته است، بهگونهای که حتی در شرایط اقتصادی دشوار و نوسانات تورمی نیز سهم آن تغییر چندانی نداشته است.
از منظر طبقاتی، مصرف خدمات زیبایی در ایران از انحصار طبقات بالا خارج شده و گروههای میانی نیز به آن گرایش قابلتوجهی نشان دادهاند؛ دهکهایی که اگرچه از نظر مالی وضعیت متوسطی دارند، اما احتمالاً با هدف ابراز سبک زندگی و هویت اجتماعی از محصولات زیبایی استفاده میکنند.
از نظر جغرافیایی نیز مشاهده میکنیم که استانهای جنوبی مانند بوشهر و هرمزگان بیشترین تمایل و هزینهکرد را در زمینه خدمات زیبایی دارند؛ این در حالی است که استانهای بزرگی چون تهران به دلیل توزیع گستردهتر هزینهها، علیرغم هزینه ریالی بالاتر در کل، سهم کمتری از بودجه فرهنگی خود را به زیبایی اختصاص دادهاند.
تحلیلها همچنین نشاندهندهی نقش مؤثر وضعیت شغلی، سطح تحصیلات و حتی وضعیت تأهل سرپرست خانوار در میزان هزینهکرد زیبایی است. خانوارهای دارای سرپرست شاغل و خانهدار بیشترین هزینهکرد را دارند و هر چه سطح تحصیلات و تعداد اعضای تحصیلکرده خانوار افزایش یابد، مصرف زیبایی نیز رشد بیشتری خواهد داشت.
علاوه بر این، تأثیر وضعیت تأهل نیز قابل توجه است؛ بهگونهای که خانوارهای دارای سرپرست دارای همسر و حتی خانوارهایی که سرپرست آنها طلاق گرفتهاند، در مقایسه با سایر گروهها هزینهکرد بیشتری برای زیبایی دارند.
با این حال، باید توجه کرد که گسترش مصرف محصولات زیبایی در کنار اثرات مثبت اقتصادی و اشتغالزایی آن، از منظر فرهنگی و اجتماعی نیز تهدیداتی را به همراه دارد. تأکید بیش از حد بر ظاهر و زیبایی، بهویژه زمانی که به مصرفگرایی افراطی و ترویج الگوهای نامناسب فرهنگی منجر شود، میتواند اثرات بلندمدتی بر جامعه داشته باشد.
ابعاد خطرناک فرهنگی این صنعت زمانی نمایان میشود که مفاهیمی مانند ارزش ذاتی انسانها، موفقیت اجتماعی و حتی پذیرش اجتماعی به معیارهایی چون ظاهر، برندهای مصرفی و میزان استفاده از خدمات زیبایی وابسته میشود. چنین شرایطی علاوه بر ایجاد فشار روانی و اقتصادی بر اقشار متوسط و پایین جامعه، میتواند به گسستهای اجتماعی و فرهنگی عمیق منجر گردد.
پیشنهادات کاربردی در زمینه صنعت خدمات و محصولات زیبایی در ایران
برای مدیریت مناسبتر بازار خدمات و محصولات زیبایی در ایران و جلوگیری از آسیبهای احتمالی فرهنگی، لازم است اقداماتی متوازن و برنامهریزیشده در حوزههای فرهنگی، اقتصادی و اجتماعی صورت گیرد. در گام نخست، ضروری است از طریق رسانهها و فضاهای آموزشی و عمومی، آگاهی مردم را نسبت به استفاده درست و منطقی از این محصولات افزایش داد و بر این نکته تأکید کرد که زیبایی صرفاً به ظاهر محدود نشده و مفهومی فراگیرتر دارد که شامل سلامت، آرامش روانی و پذیرش خویشتن نیز میشود. در عین حال، سیاستگذاریها باید بهگونهای طراحی شود که تولیدات داخلی و برندهای بومی تقویت شوند تا علاوه بر کنترل خروج ارز و مقابله با قاچاق، محصولاتی متناسب با ارزشها و نیازهای فرهنگی و اقتصادی مردم تولید و ارائه شود.
همچنین لازم است شرکتها و کسبوکارهای فعال در این بازار، با درک دقیقتری از نیازهای گروههای درآمدی مختلف، محصولاتی اقتصادی اما باکیفیت بالا و متناسب با فرهنگ ایرانی ارائه دهند. چنین رویکردی میتواند ضمن تأمین نیاز مصرفکننده، فشار اقتصادی بر خانوارها را نیز کاهش دهد. در همین راستا، توجه به کنترل تبلیغات و نحوه ارائه محصولات در فضای مجازی و رسانههای عمومی نیز اهمیت دارد. باید از رواج تبلیغات نادرست و افراطی که الگوهای مصرف غیرمنطقی و آسیبزا را ترویج میکنند، جلوگیری به عمل آید.
علاوه بر این موارد، نقش نهادهای آموزشی و فرهنگی بسیار تعیینکننده است. با ترویج نگاه انتقادی و آگاهیبخش در مدارس و دانشگاهها و آموزشهای رسمی و غیررسمی، باید افراد را به تفکر عمیقتر درباره معیارهای زیبایی و هویت فردی تشویق کرد و این باور را تقویت نمود که ارزش انسانها بر مبنای دانش، مهارت و شخصیت شکل میگیرد و نه بر اساس ظاهر یا مصرف کالاهای خاص. مجموع این اقدامات میتواند ضمن ایجاد فرصتهای اقتصادی و اشتغال پایدار، از تبدیلشدن صنعت زیبایی به یک معضل فرهنگی جلوگیری کرده و آن را به حوزهای سالم، پویا و همسو با ارزشهای فرهنگی و اجتماعی جامعه ایرانی بدل سازد.
کلام آخر
در جمعبندی نهایی باید گفت، صنعت خدمات و محصولات زیبایی در سطح جهانی جایگاهی مهم و رو به رشد دارد، بهطوری که پیشبینیها حاکی از افزایش مداوم تقاضا در سالهای آینده است و این صنعت یکی از حوزههای مهم اقتصادی و اشتغالآفرین در بسیاری از کشورها محسوب میشود. در این میان، ایران نیز از این روند جهانی مستثنی نبوده و محصولات زیبایی جایگاه تثبیتشدهای در سبد مصرف خانوارهای ایرانی پیدا کرده است، به گونهای که حتی در شرایط دشوار اقتصادی نیز از اولویتهای مصرف فرهنگی حذف نشده است. با این وجود، ضروری است تا در کنار بهرهبرداری از ظرفیتهای اقتصادی این صنعت، به ابعاد فرهنگی و اجتماعی آن نیز توجه ویژهای صورت گیرد تا بتوان ضمن ایجاد توسعه اقتصادی و اشتغال پایدار، سلامت فرهنگی و اجتماعی جامعه را نیز حفظ کرد و مسیری متوازن و منطبق با ارزشهای اصیل ایرانی اسلامی را در پیش گرفت.