میانگین هزینهی اقامت؛ شروع تحلیل، نه پایان ماجرا
در ادبیات اقتصاد گردشگری، یکی از نخستین پرسشها همواره این است که
«هزینهی اقامت در یک مقصد بهطور معمول چقدر است؟». پاسخ به این پرسش در قالب میانگین قیمت اقامتگاهها ارائه میشود؛ شاخصی ساده اما پرکاربرد که به سیاستگذاران، فعالان بازار و حتی گردشگران امکان میدهد تصویری اولیه از سطح کلی هزینهها بهدست آورند. با این حال، میانگین تنها یک عدد خشک نیست، بلکه بازتابی از ساختار عرضه و تقاضا است؛ هرچه سهم اقامتگاههای لوکس، ویلاهای بزرگ و واحدهای ساحلی یا شهری ممتاز بیشتر باشد، میانگین به سمت سطوح بالاتر میل میکند و در مقابل، تمرکز بر بومگردیها یا مهمانپذیرهای ساده، میانگین را به سطوح پایینتر سوق میدهد. به بیان دیگر، میانگین قیمتی نهتنها تابع کمیت اقامتگاههاست، بلکه کیفیت خدمات و سطح لوکسبودن آنها را نیز منعکس میکند. از همینرو، گرچه میانگین میتواند نقطهی آغاز مناسبی برای ورود به بحث باشد، اما کافی نیست؛ زیرا آنچه برای تحلیل علمی بازار اهمیت دارد، نهفقط سطح متوسط، بلکه پراکندگی و انحراف قیمتها در میان استانها و درون هر بازار است. شایان ذکر است که این تحلیل بر اساس دادههای سکوی جاباما انجام شده است.
میانگین قیمت اقامتگاهها در استانهای ایران؛ چرا هزینهی اقامت استانها یکسان نیست؟
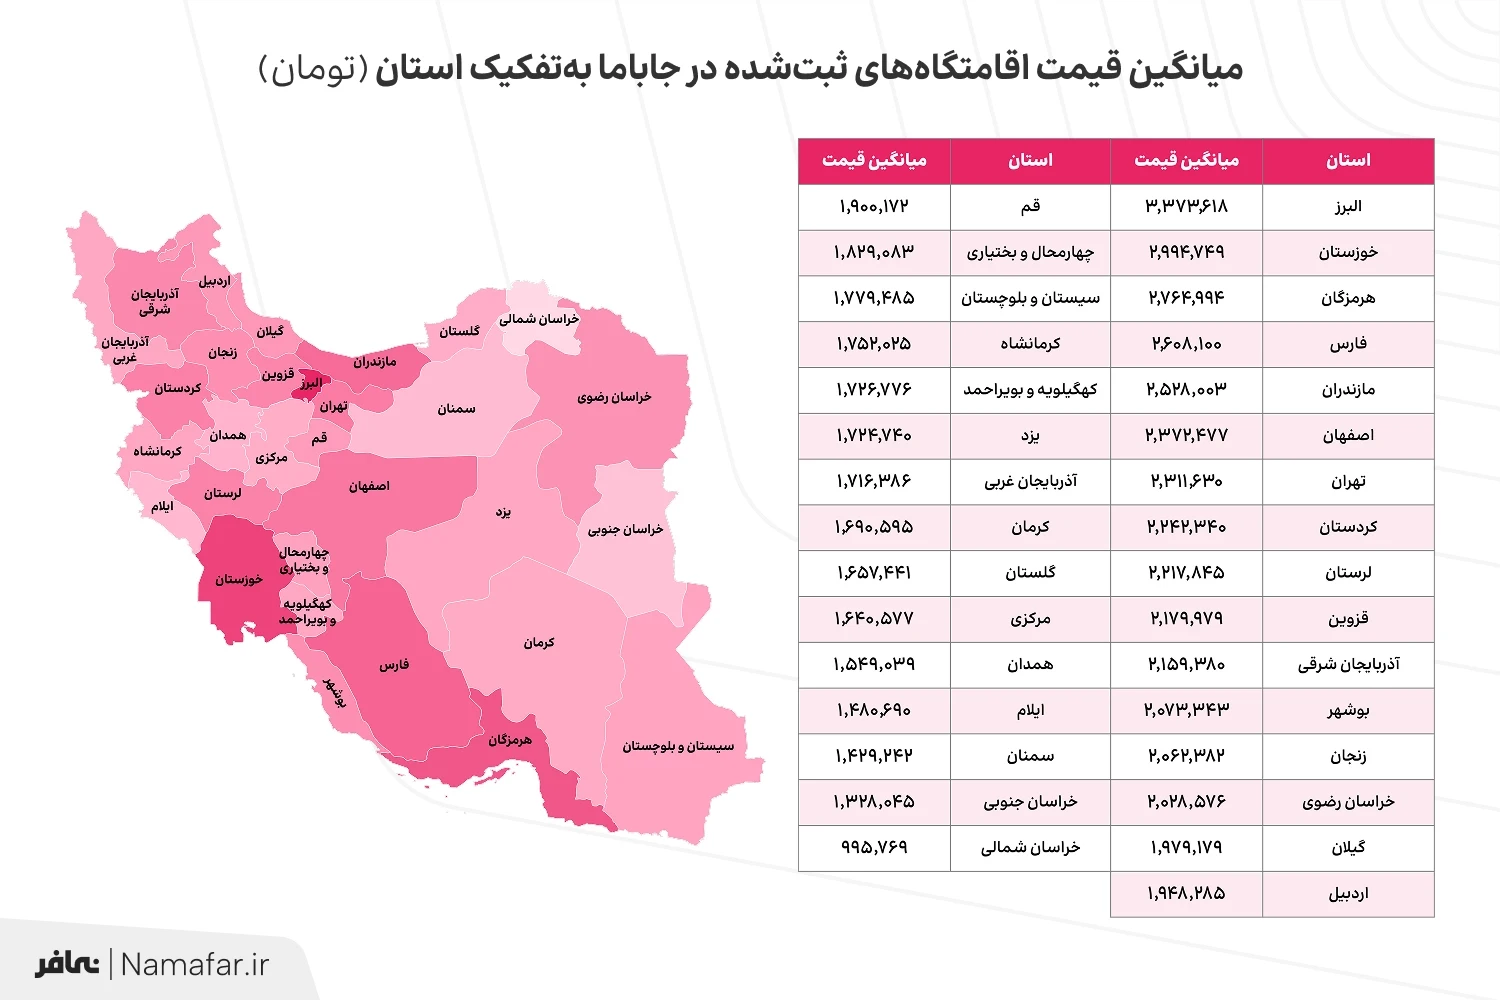
بررسی میانگین قیمت اقامت در استانهای مختلف ایران نشان میدهد که توزیع هزینهها در کشور بههیچوجه یکنواخت نیست. نمودار آشکار میسازد که استانهایی چون البرز، خوزستان و هرمزگان در بالای طیف قرار دارند، در حالی که استانهایی نظیر خراسان شمالی، خراسان جنوبی و سمنان به مراتب میانگینهای پایینتری ثبت کردهاند. این ناهمگونی از دو جنبه شدت و الگوی تقاضا و کیفیت و ترکیب عرضه قابل تفسیر است.
شدت و الگوی تقاضا
بهطور مثال، نزدیکی البرز به تهران یا موقعیت ساحلی هرمزگان باعث میشود فشار تقاضای گردشگری و سفرهای کوتاهمدت سطح قیمتها را بالا ببرد؛ در مقابل، استانهایی با بازار کوچکتر و جریان سفر محدودتر، مانند خراسان شمالی یا سمنان، توان چندانی برای بالا نگه داشتن قیمت ندارند.
کیفیت و ترکیب عرضه
استانهایی که سهم بالاتری از هتلها و اقامتگاههای لوکس در ساختار خود دارند، بهطور طبیعی میانگین بالاتری ثبت میکنند، حال آنکه استانهایی با غلبه بومگردیها یا مهمانپذیرهای ساده، تصویر متفاوتی ارائه میدهند. بنابراین نمودار نهتنها یک رتبهبندی عددی، بلکه نشانهای از تفاوتهای ساختاری در بازار اقامت استانهاست؛ تفاوتی که برای درک بهتر آن لازم است به شاخصهایی مانند انحراف معیار نیز توجه شود تا میزان پراکندگی و شدت نوسان قیمتها روشنتر گردد.
بازار اقامت متنوع یا یکدست؛ پراکندگی قیمت اقامتگاهها چه میگوید؟
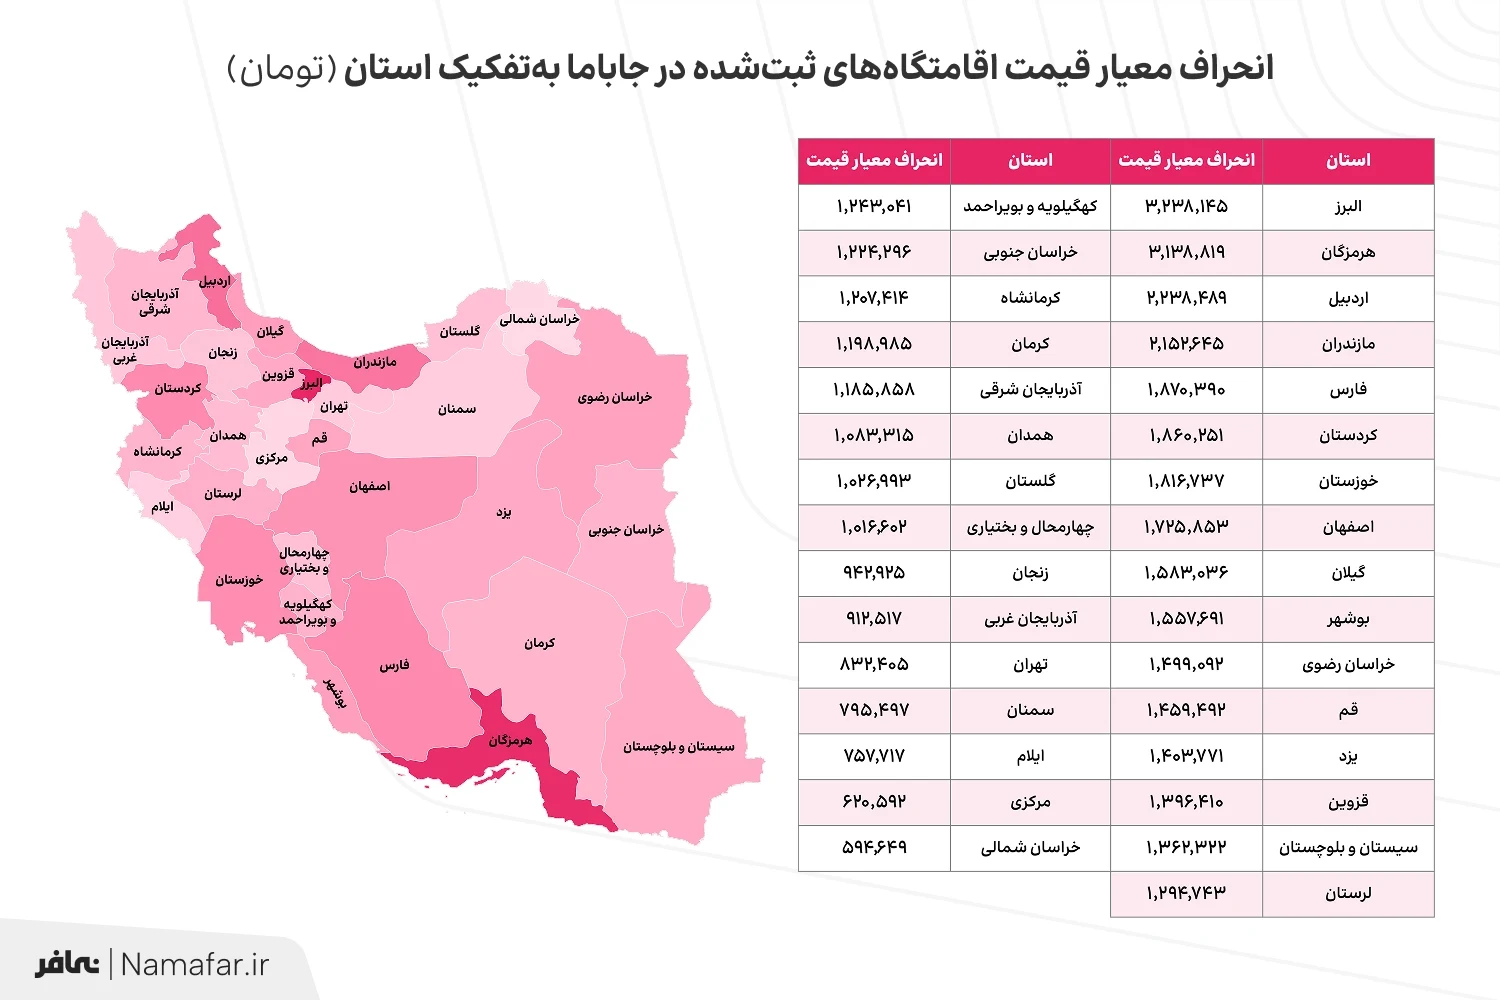
از آنجا که میانگین بهتنهایی قادر به نمایش ناهمگنی بازار اقامتگاهی نیست، سنجش انحراف معیار بهعنوان شاخصی مکمل اهمیت پیدا میکند. این شاخص نشان میدهد که قیمتها در یک استان تا چه اندازه حول میانگین پراکندهاند و در نتیجه، تنوع و نوسان بازار را بهتر آشکار میسازد. به بیان ساده، هرچه انحراف معیار بزرگتر باشد، قیمتهای اقامتگاهها در آن استان با فاصلهی بیشتری از مقدار میانگین پراکنده شدهاند. نمودار بیانگر آن است که استانهایی مانند البرز، هرمزگان و اردبیل بیشترین انحراف معیار را تجربه میکنند؛ وضعیتی که حاکی از
حضور همزمان اقامتگاههای لوکس و اقتصادی و همچنین تأثیرپذیری از نوسانات فصلی تقاضا است. در نقطهی مقابل، استانهایی نظیر خراسان شمالی، ایلام و سمنان پراکندگی قیمتی اندکی دارند، به این معنا که بازار آنها عمدتاً یکنواخت و متکی بر اقامتگاههای میانرده یا اقتصادی است. بنابراین، انحراف معیار علاوه بر تکمیل تصویر میانگین، نشانهای از میزان گوناگونی ساختار عرضه و شدت فشار تقاضا در هر استان به شمار میآید. با این حال، باید توجه داشت که این شاخص به سطح مطلق قیمت حساس است؛ بهطوری که استانهای گرانتر طبیعتاً انحراف معیار بالاتری هم نشان میدهند. همین محدودیت ضرورت استفاده از شاخصهای نسبیتری مانند ضریب تغییرات (CV) را مطرح میکند.
بازار اقامت کدام استانها ناهمگنتر است؟
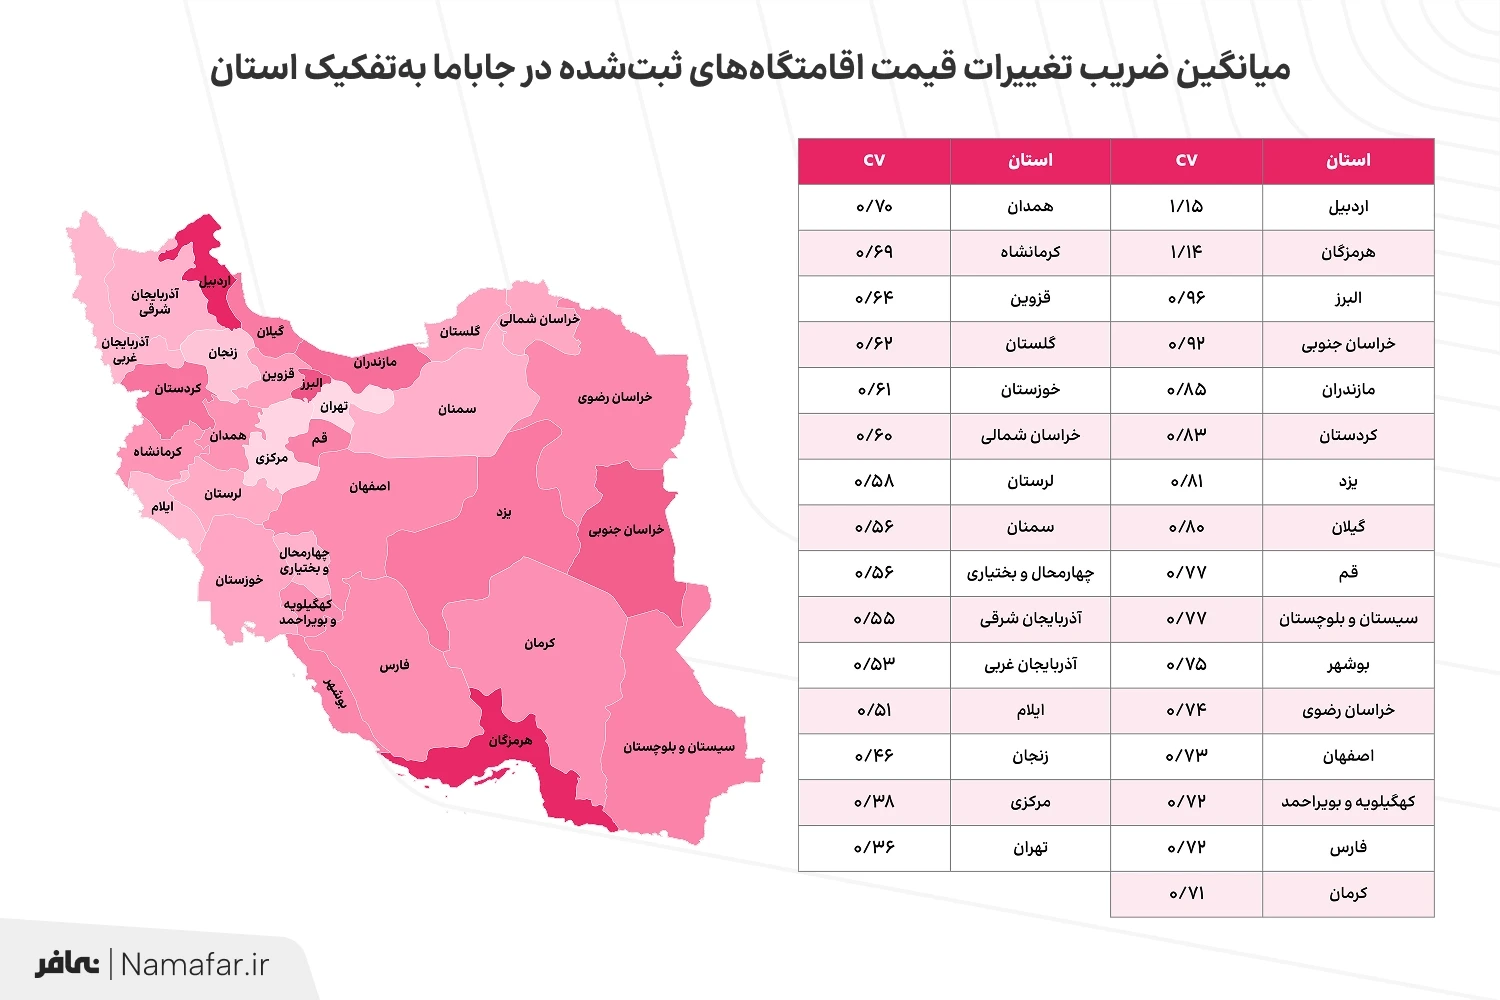
ضریب تغییرات (CV) این امکان را فراهم میکند که
ناهمگنی نسبی بازارهای استانی سنجیده شود، بدون آنکه سطح مطلق قیمتها در تفسیر نتایج دخالت کند. در واقع ضریب تغییرات از تقسیم انحراف معیار بر میانگین بهدست میآید، بنابراین شاخصی بیواحد است که امکان مقایسهی پراکندگی قیمت اقامتگاهها را بین استانهای مختلف، مستقل از سطح قیمت متوسط، فراهم میکند. نمودار نشان میدهد که استانهایی چون اردبیل و هرمزگان در صدر قرار دارند؛ یعنی حتی اگر سطح متوسط قیمت در این مناطق نسبتاً بالا یا متوسط باشد، تنوع و فاصلهی قیمتی میان اقامتگاههایشان بسیار شدید است. این موضوع میتواند ناشی از ترکیب خاص عرضه (از ویلاها و هتلهای لوکس گرفته تا اقامتگاههای محلی ساده) و همچنین فصلی بودن شدید تقاضا باشد. در کنار آنها، جایگاه بالای خراسان جنوبی جالب توجه است. این استان در مقایسه با مقاصد ساحلی یا کلانشهری چندان بازار بزرگی ندارد، اما ضریب تغییرات بالا نشان میدهد که همان بازار محدود نیز از ناهمگنی چشمگیری رنج میبرد. چنین الگویی احتمالاً بازتاب دوگانگی در ساختار تقاضاست؛ از یک سو سفرهای زیارتی و خانوادگی با گرایش به اقامتگاههای کمهزینه و از سوی دیگر سهمی از گردشگری لوکس در قالب هتلهای چهار و پنج ستاره. در مقابل، استانهایی مانند آذربایجان شرقی، آذربایجان غربی و تهران ضریب تغییرات پایینی دارند؛ به این معنا که بازار آنها یکدستتر است و اختلاف نسبی قیمتها در چارچوبی محدود شکل میگیرد. در نتیجه، تغییرات
«ضریب تغییرات» بین استانها صرفاً بازتاب اختلاف قیمت مطلق نیست، بلکه
نشانهای از ساختارهای تقاضای متنوع و شیوهی توزیع عرضه در هر منطقه است؛ موضوعی که میتواند مبنای تحلیل عمیقتری بر اساس شاخصهای مقاومتر مانند دامنه میانی قیمت قرار گیرد.
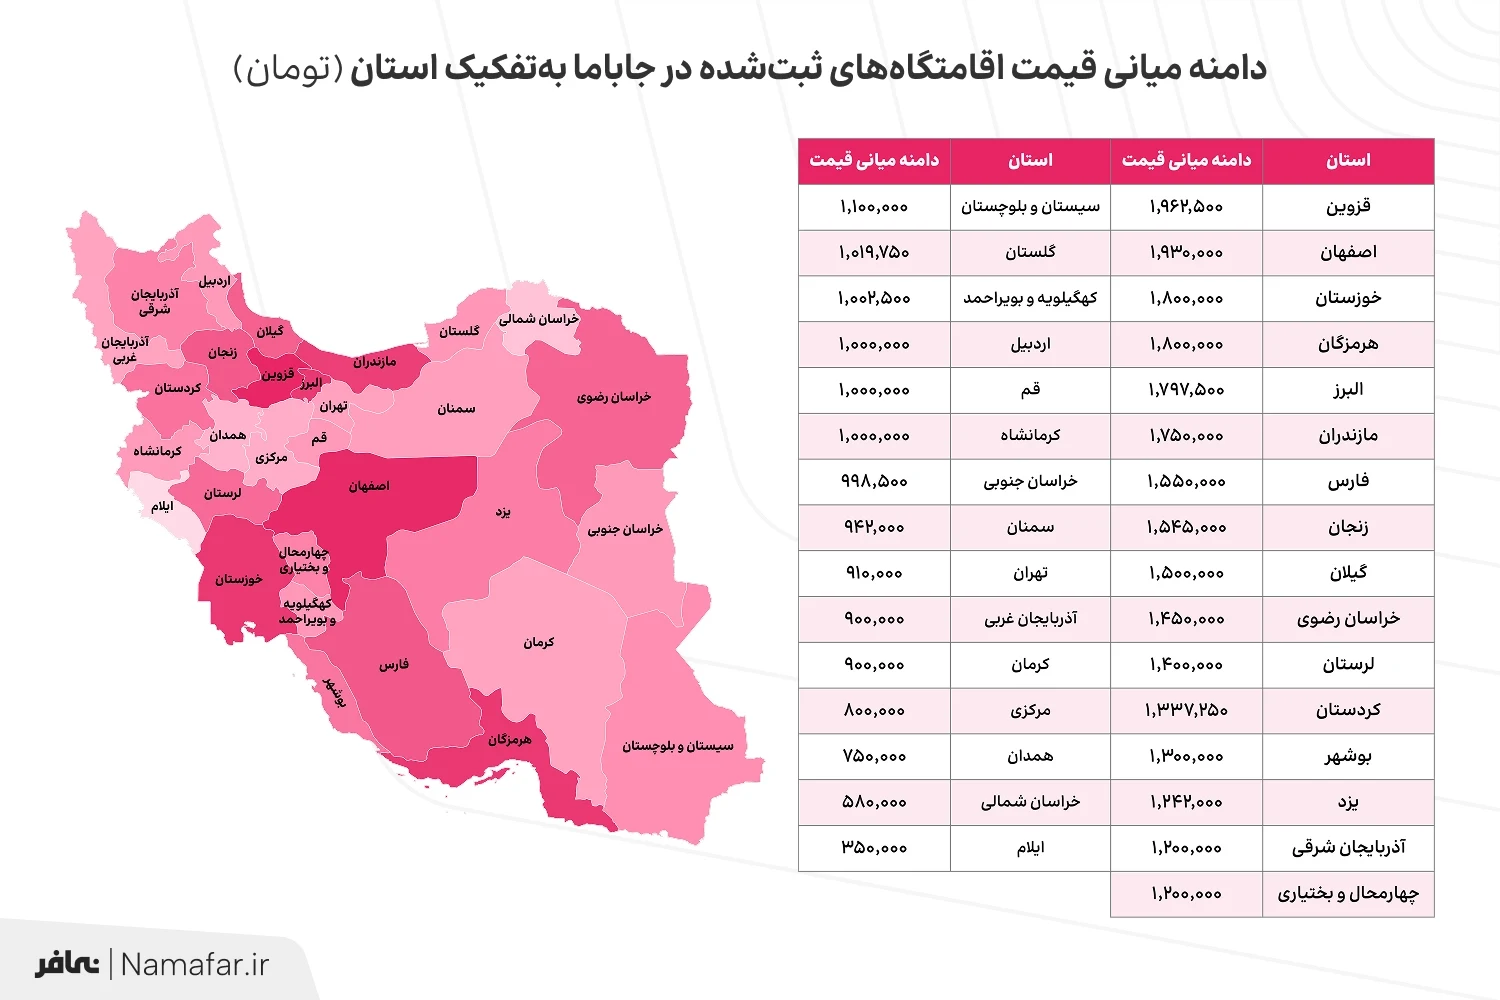
دامنه میانه قیمت و تمرکز بر بخش میانی بازار ؛ رقابت پنهان یا کمبود تنوع؟
کاربرد شاخص دامنه میانه قیمت،
چشماندازی متفاوت از ناهمگنی قیمتی بهدست میدهد، زیرا بهجای تمرکز بر کل پراکندگی، بر ۵۰ درصد میانی بازار تمرکز دارد؛ یعنی جایی که تصمیمگیری اکثریت مصرفکنندگان شکل میگیرد. به عبارت دیگر، دامنهی میانه قیمت فاصلهی بین چارک اول و سوم را در بر میگیرد و تغییرات قیمت در میانهی بازار اقامتگاهها را نشان میدهد. نتایج آشکار میسازد که استانهایی مانند البرز، مازندران و هرمزگان در همین بخش میانی بازار نیز دامنهی وسیعی از قیمتها را تجربه میکنند، که بیانگر
وجود رقابتی پنهان میان اقامتگاههای اقتصادی و لوکس برای جذب تقاضای متنوع است.
برعکس، استانهایی چون خراسان جنوبی یا آذربایجان غربی، حتی در بازار میانی خود، تنوع محدودی نشان میدهند؛ الگویی که میتواند
نشانهی ضعف در تنوع محصول و نبود بخشبندی واقعی بازار باشد. به این ترتیب، دامنه میانة قیمت نهتنها دادههای پرت را خنثی میکند، بلکه پرسش بنیادیتری را پیش میکشد؛ در کدام استانها «انتخاب مصرفکننده» واقعاً گسترده است و در کدام استانها محدود به چند گزینه مشابه باقی میماند؟ این زاویه نگاه، امکان عبور از تحلیلهای صرفاً عددی و حرکت به سمت فهم استراتژیک بازار اقامتگاهها را فراهم میسازد؛ فهمی که برای طراحی سیاستهای توسعه و سرمایهگذاری هدفمند اهمیت حیاتی دارد.
کلام آخر
راهکارهای منطقهای بهجای نسخهی واحد
به این ترتیب، وقتی ناهمگنی واقعی بازار بر اساس شاخصی مقاوم مانند دامنه میانه قیمت شناسایی شد، گام بعدی در سطح سیاستگذاری روشنتر میشودغ استانهایی با پراکندگی بالا در بخش میانی بازار، همچون البرز و مازندران، بیش از هر چیز به چارچوبهای نظارتی و ابزارهای مدیریت تعادل قیمتی نیاز دارند تا انتخاب گسترده به معنای آشفتگی بازار تعبیر نشود. برای نمونه، اعمال دستورالعملهای سقف قیمت در فصلهای اوج یا تقویت نظارت بر تخلفات قیمتی میتواند از آشفتگی جلوگیری کند. در مقابل، استانهایی با بازار یکنواختتر مانند خراسان جنوبی یا آذربایجان غربی، اولویتشان نه مهار قیمت، بلکه ایجاد تنوع در عرضه و تحریک تقاضای تازه است. بنابراین، پرسش اولیه درباره «میانگین هزینهی اقامت» تنها زمانی به تصمیمی سودمند برای سیاستگذار ترجمه میشود که ناهمگنی، تنوع و الگوی توزیع قیمتها نیز همزمان دیده شود؛ رویکردی که از نسخههای کلی و یکسان عبور کرده و مداخلهای متناسب با شرایط هر استان را برای توسعهی گردشگری ایران امکانپذیر میسازد.