آیا ارزانتر بودنِ یک مقصد، بهتنهایی میتواند گردشگر جذب کند؟ این پرسش ساده اما تعیینکنندهای است که برای فهم جایگاه ایران در رقابت گردشگری منطقه باید از آن آغاز کرد. در جغرافیای غرب آسیا، جایی که فاصلهها کوتاه، اشتراکات فرهنگی گسترده و مقاصد متنوعاند، انتخاب مقصد سفر دیگر صرفاً به قیمت بلیت و هتل وابسته نیست. این منطقه امروز میزبان مجموعهای از بازیگران بزرگ و رو به رشد در صنعت گردشگری است: از ترکیه با تجربهی چنددهسالهاش در جذب گردشگر اروپایی و عربی گرفته تا امارات، عربستان، قطر و حتی جمهوری آذربایجان که هرکدام با سرمایهگذاری سنگین در زیرساخت و برند ملی، در پی سهم بیشتر از بازار گردشگری خاورمیانهاند.
در میان این رقابت فشرده، ایران با موقعیتی منحصربهفرد اما تا حدی متناقض روبهرو است. از یک سو، کشوری است با تنوع فرهنگی، اقلیمی و تاریخی بینظیر، هزینههای بهمراتب کمتر نسبت به همسایگان، و اشتراکات فرهنگی گسترده با ملتهای منطقه. از سوی دیگر، در عمل هنوز سهمش از گردشگری منطقهای کمتر از ظرفیت واقعیاش است. اینجا همان نقطهای است که پرسش نخست اهمیت پیدا میکند: اگر ایران ارزانتر است، چرا هنوز مقصد نخست بسیاری از گردشگران منطقه نیست؟ آیا هزینه پایین کافی است، یا باید به متغیرهای عمیقتری مانند زیرساخت، برند، تجربه سفر و فرهنگ میزبانی نگاه کرد؟ با ما برای بررسی این سوالات همراه باشید.
 در مقابل، ترکیه در سال ۲۰۲۴ بیش از ۵۷ میلیون گردشگر بینالمللی را جذب کرده است. اما ساختار ورودیهای ترکیه تفاوت بنیادینی دارد: سهم کشورهای منطقهای در آن بسیار کمتر است. برای نمونه، در میان کشورهای همسایه، ایران با حدود 3.2 میلیون نفر و عراق با نزدیک به ۹۰۰ هزار نفر در ردههای بعدی قرار دارند؛ در حالی که عمدهی گردشگران ترکیه از اروپا و غرب میآیند کشورهایی مانند آلمان، روسیه و بریتانیا که هرکدام میلیونها بازدیدکننده به ترکیه میفرستند.
 بهعبارت دیگر، اگرچه در ایران وزن گردشگران منطقهای غالب است، اما در ترکیه این گروه سهم کوچکی از کل را تشکیل میدهد. با این حال، ترکیه در جذب همین حجم محدود از بازار منطقهای، بهویژه در میان همسایگان مسلمان و خاورمیانهای، موفقتر عمل کرده است. تفاوت در سیاستهای تسهیل سفر، تنوع مقصدهای تفریحی، و شبکهی تبلیغاتی گسترده باعث شده است ترکیه برای گردشگران منطقه، از جمله ایرانی و عراقی، همچنان گزینهای جذابتر به نظر برسد.
 به زبان ساده، سفر به ترکیه برای یک شهروند عراقی دو برابر گرانتر از سفر مشابه به ایران تمام میشود. این تفاوت، وقتی با هزینهی روزانه محاسبه شود، باز هم قابل توجه است: در ایران هر شب اقامت و گردش برای یک مسافر میانرده بهطور میانگین ۸۹ دلار خرج دارد، اما در ترکیه این رقم به ۱۷۹ دلار در شب میرسد. در نمودار زیر نسبت هزینه سفر به درآمد سرانه برای دو کشور بهوضوح نشان میدهد که ایران، از منظر اقتصادی، مقصدی دو برابر بهصرفهتر از ترکیه برای گردشگران عراقی است.
 در نگاه اول، این اختلاف عددی قابلتوجه به سود ایران است. از منظر اقتصادی، ایران برای گردشگر عراقی مقصدی ارزانتر و از نظر قدرت خرید، در دسترستر است. اما واقعیت میدانی دقیقتر از آن است که تنها با عدد و درصد توضیح داده شود. ارزانتر بودن یک کشور لزوماً به معنای انتخابشدن آن نیست. در سال گذشته، ترکیه با وجود هزینهی بالاتر، نزدیک به ۹۰۰ هزار گردشگر عراقی را جذب کرده و ایران حدود سه تا سهونیم میلیون نفر. این اختلاف چشمگیر در تعداد ورودیها ظاهراً به سود ایران است، اما وقتی ماهیت سفرها را بررسی میکنیم، تصویر عوض میشود.
بخش بزرگی از مسافرت عراقیها به ایران ماهیت زیارتی یا درمانی دارد. سفرهایی که به قصد زیارت مشهد و قم یا برای انجام درمانهای پزشکی انجام میشود، نه با انگیزه تفریحی یا تجربه گردشگری کلاسیک. رئیس هیئت گردشگری استان کربلا در گفتوگویی با خبرگزاری ایلنا اشاره کرده بود که بیش از دو سوم سفرهای عراقیها به ایران به قصد زیارت است و بخش عمدهای از هزینههای آنها به حملونقل زمینی و اقامت کوتاهمدت اختصاص دارد. در مقابل، سفر عراقیها به ترکیه اغلب رنگوبوی تفریحی و شهری دارد؛ مقصدهایی مانند استانبول، آنتالیا و ترابزون برای خرید، گردش خانوادگی و گذران تعطیلات انتخاب میشوند. پس در نهایت اگر جمعیتی که به قصد زیارت به ایران آمدهاند را از کل گردشگران ورودی از عراق کم کنیم میزان گردشگران دیگر، کمتر از همان میزان در ترکیه میشود. نکته اینجاست که گردشگران زیارتی تقریباً همواره به صورت سالانه به زیارت میآیند و حجم بالای آنها در اغلب موارد دلیل بر رونق گردشگری کشور مقصد نیست (برای مثال حاجیان در سفر حج به عربستان سعودی یا زائران امام حسین در زیارت اربعین یا عاشورا). چراکه کشور مقصد چندان تلاشی برای جذب گردشگر در این حوزه نکرده است.
مقایسهی گردشگران ورودی به ایران و ترکیه از کشورهای منطقه
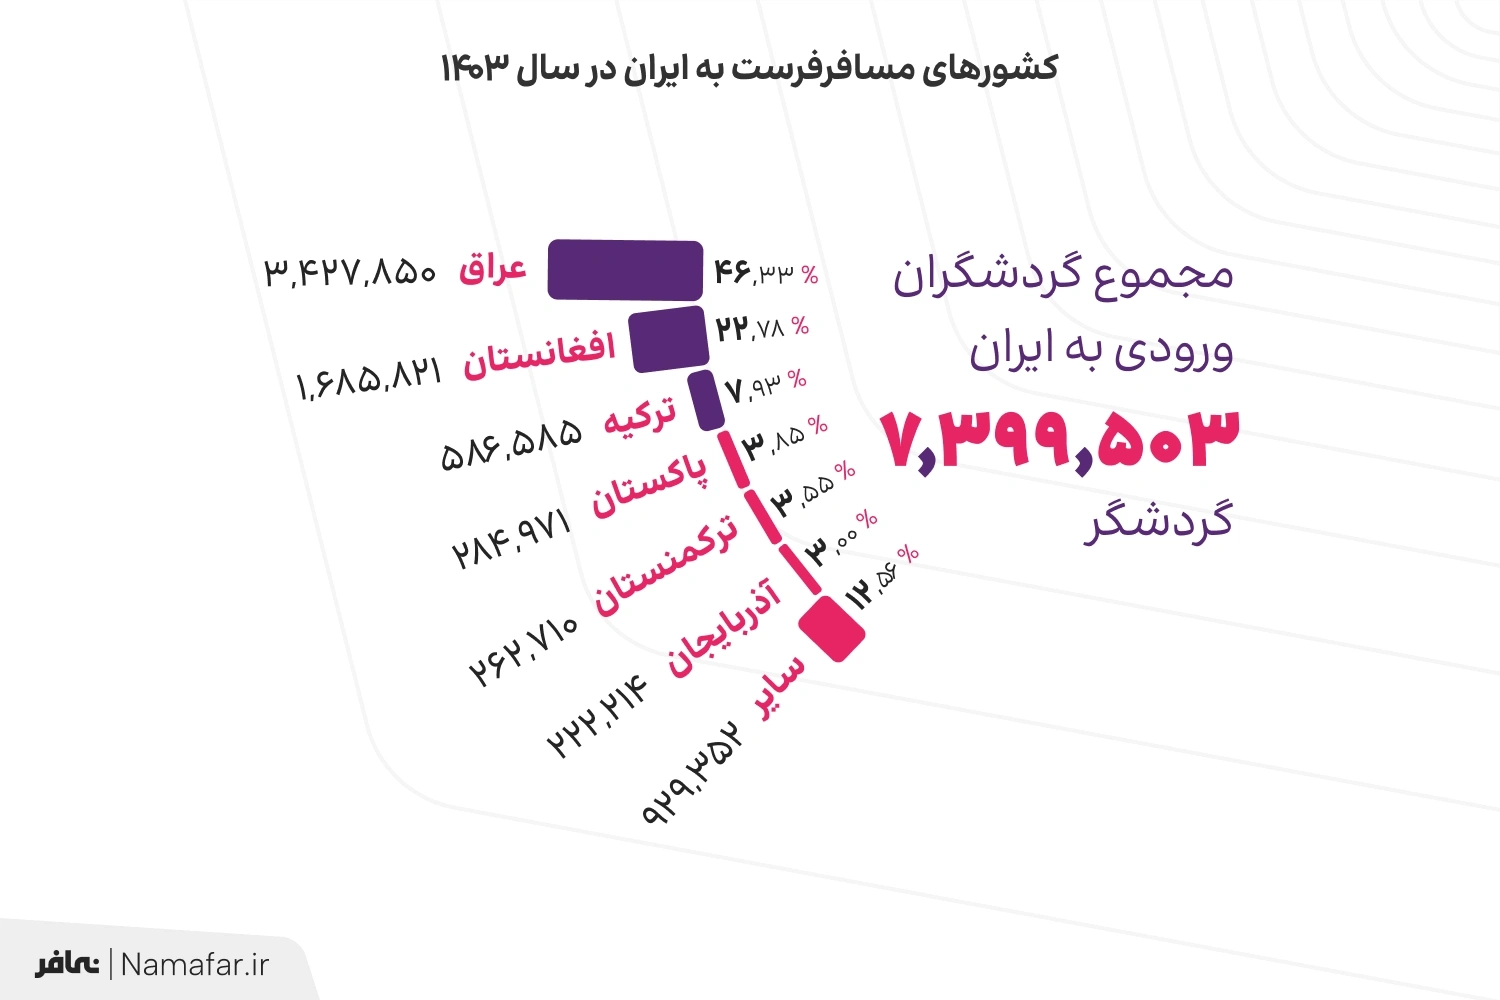
برای بررسی در این یادداشت به سراغ مقایسه ایران با ترکیه رفتیم که بسیاری از ظرفیتهای گردشگری خود را در گذر این سالها فعال کرده و به دلیل برخی از شباهتها میتواند زمینهی مقایسهی خوبی را با ایران فراهم کند. ایران در سال ۱۴۰۳ میزبان بیش از ۷ میلیون و ۳۹۹ هزار گردشگر خارجی بوده است. بررسی ترکیب این جمعیت نشان میدهد که بخش چشمگیری از آن، یعنی حدود ۷۰ تا ۸۰ درصد، از کشورهای همسایه و منطقهای آمدهاند. در صدر این فهرست عراق با بیش از 3.4 میلیون نفر قرار دارد (حدود ۴۶ درصد کل ورودیها)، پس از آن افغانستان، ترکیه، پاکستان، ترکمنستان و آذربایجان دیده میشوند. این ترکیب نشان میدهد که بخش عمدهی تعامل گردشگری ایران با کشورهایی شکل میگیرد که با آن پیوندهای فرهنگی، مذهبی و سیاسی نزدیکی دارند بهویژه در محور غرب و شرق جغرافیایی کشور.
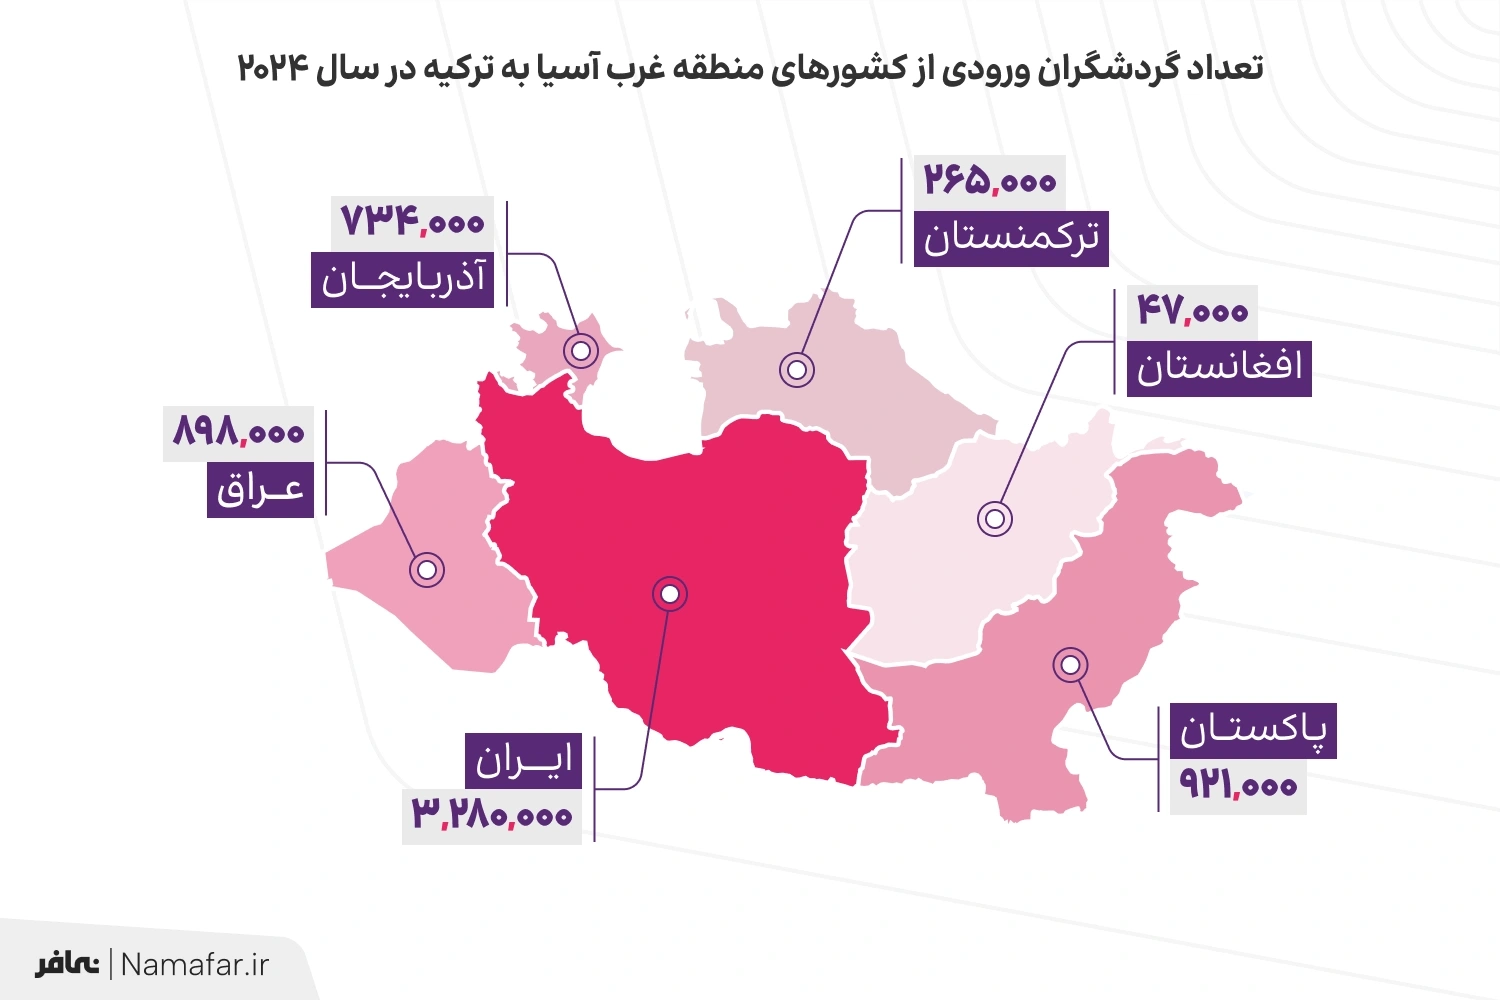
در مقابل، ترکیه در سال ۲۰۲۴ بیش از ۵۷ میلیون گردشگر بینالمللی را جذب کرده است. اما ساختار ورودیهای ترکیه تفاوت بنیادینی دارد: سهم کشورهای منطقهای در آن بسیار کمتر است. برای نمونه، در میان کشورهای همسایه، ایران با حدود 3.2 میلیون نفر و عراق با نزدیک به ۹۰۰ هزار نفر در ردههای بعدی قرار دارند؛ در حالی که عمدهی گردشگران ترکیه از اروپا و غرب میآیند کشورهایی مانند آلمان، روسیه و بریتانیا که هرکدام میلیونها بازدیدکننده به ترکیه میفرستند.
بهعبارت دیگر، اگرچه در ایران وزن گردشگران منطقهای غالب است، اما در ترکیه این گروه سهم کوچکی از کل را تشکیل میدهد. با این حال، ترکیه در جذب همین حجم محدود از بازار منطقهای، بهویژه در میان همسایگان مسلمان و خاورمیانهای، موفقتر عمل کرده است. تفاوت در سیاستهای تسهیل سفر، تنوع مقصدهای تفریحی، و شبکهی تبلیغاتی گسترده باعث شده است ترکیه برای گردشگران منطقه، از جمله ایرانی و عراقی، همچنان گزینهای جذابتر به نظر برسد.
سفر به ایران ارزانتر است یا سفر به ترکیه؟
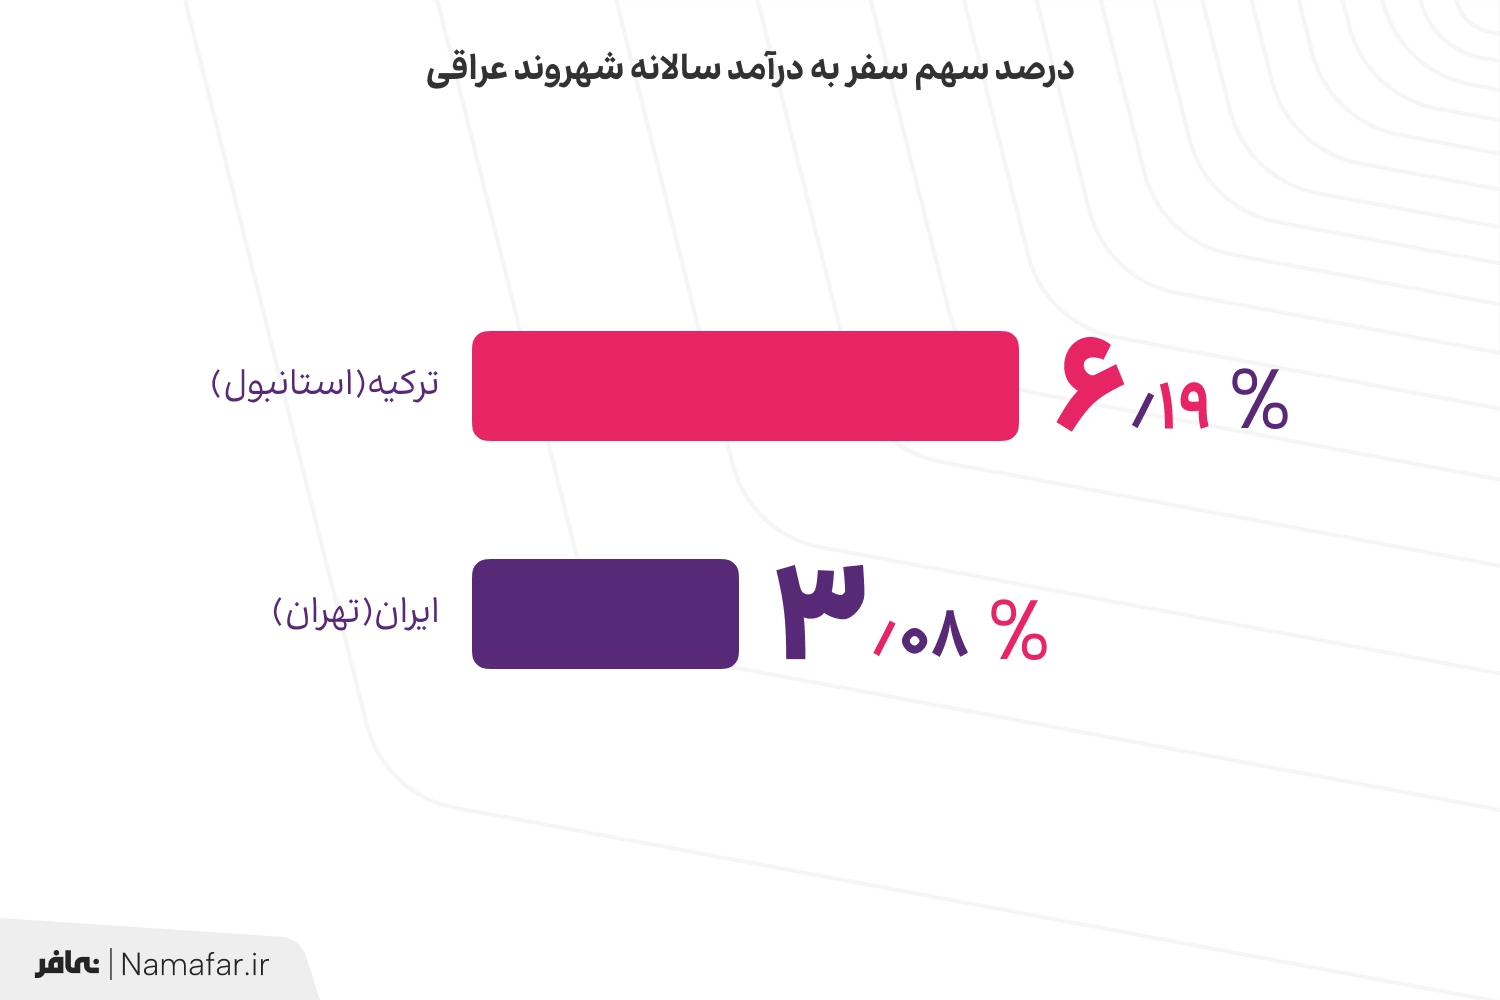
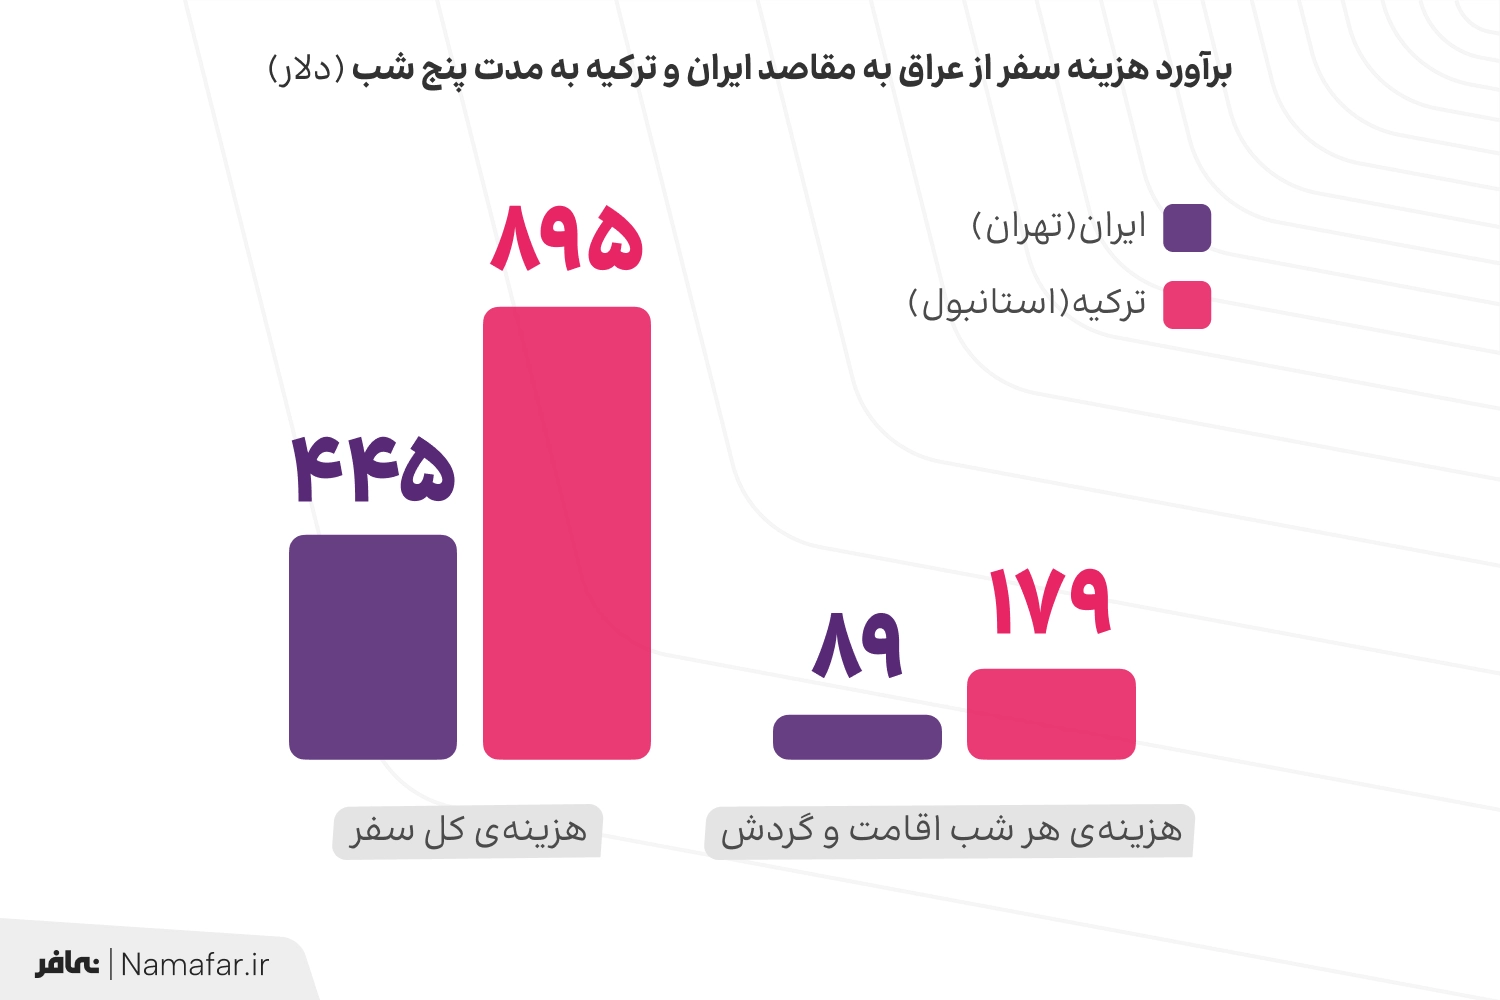
فرض کنیم یک شهروند عراقی تصمیم گرفته چند روزی از نجف یا بغداد راهی سفری خارجی شود. گزینههای اصلی پیش روی او معمولاً دو مقصد آشنا هستند: ایران یا ترکیه. هر دو کشور در چند ساعت قابل دسترساند، با پیوندهای فرهنگی و تاریخی دیرینه، اما تجربه سفر در آنها از زمین تا آسمان فرق دارد. پرسش ساده است: برای این مسافر عراقی، کدام مقصد از نظر هزینه بهصرفهتر است؟ برآوردهای تازهی هزینه سفر نشان میدهد که اختلاف میان ایران و ترکیه برای گردشگران منطقهای، بهویژه شهروندان عراق، چشمگیر است. دادههای وبسایتهای تخصصی مقایسهی سفر مانند Budget Your Trip و شاخصهای «قدرت برابری خرید» یا همان PPP بانک جهانی نشان میدهد که سفر پنجروزه به تهران برای یک گردشگر میانرده حدود ۴۴۵ دلار هزینه دارد، در حالیکه همین سطح از خدمات در استانبول به حدود ۸۹۵ دلار میرسد. اگر این رقمها را نسبت به درآمد سرانهی سالانهی یک عراقی 13.444دلار (بر مبنای PPP) بسنجیم، سفر پنجروزه به ایران معادل تنها 3.08 درصد از درآمد سالانهی اوست، در حالیکه سفر به ترکیه نزدیک به 6.19 درصد از همان درآمد را میطلبد.
به زبان ساده، سفر به ترکیه برای یک شهروند عراقی دو برابر گرانتر از سفر مشابه به ایران تمام میشود. این تفاوت، وقتی با هزینهی روزانه محاسبه شود، باز هم قابل توجه است: در ایران هر شب اقامت و گردش برای یک مسافر میانرده بهطور میانگین ۸۹ دلار خرج دارد، اما در ترکیه این رقم به ۱۷۹ دلار در شب میرسد. در نمودار زیر نسبت هزینه سفر به درآمد سرانه برای دو کشور بهوضوح نشان میدهد که ایران، از منظر اقتصادی، مقصدی دو برابر بهصرفهتر از ترکیه برای گردشگران عراقی است.
در نگاه اول، این اختلاف عددی قابلتوجه به سود ایران است. از منظر اقتصادی، ایران برای گردشگر عراقی مقصدی ارزانتر و از نظر قدرت خرید، در دسترستر است. اما واقعیت میدانی دقیقتر از آن است که تنها با عدد و درصد توضیح داده شود. ارزانتر بودن یک کشور لزوماً به معنای انتخابشدن آن نیست. در سال گذشته، ترکیه با وجود هزینهی بالاتر، نزدیک به ۹۰۰ هزار گردشگر عراقی را جذب کرده و ایران حدود سه تا سهونیم میلیون نفر. این اختلاف چشمگیر در تعداد ورودیها ظاهراً به سود ایران است، اما وقتی ماهیت سفرها را بررسی میکنیم، تصویر عوض میشود.
بخش بزرگی از مسافرت عراقیها به ایران ماهیت زیارتی یا درمانی دارد. سفرهایی که به قصد زیارت مشهد و قم یا برای انجام درمانهای پزشکی انجام میشود، نه با انگیزه تفریحی یا تجربه گردشگری کلاسیک. رئیس هیئت گردشگری استان کربلا در گفتوگویی با خبرگزاری ایلنا اشاره کرده بود که بیش از دو سوم سفرهای عراقیها به ایران به قصد زیارت است و بخش عمدهای از هزینههای آنها به حملونقل زمینی و اقامت کوتاهمدت اختصاص دارد. در مقابل، سفر عراقیها به ترکیه اغلب رنگوبوی تفریحی و شهری دارد؛ مقصدهایی مانند استانبول، آنتالیا و ترابزون برای خرید، گردش خانوادگی و گذران تعطیلات انتخاب میشوند. پس در نهایت اگر جمعیتی که به قصد زیارت به ایران آمدهاند را از کل گردشگران ورودی از عراق کم کنیم میزان گردشگران دیگر، کمتر از همان میزان در ترکیه میشود. نکته اینجاست که گردشگران زیارتی تقریباً همواره به صورت سالانه به زیارت میآیند و حجم بالای آنها در اغلب موارد دلیل بر رونق گردشگری کشور مقصد نیست (برای مثال حاجیان در سفر حج به عربستان سعودی یا زائران امام حسین در زیارت اربعین یا عاشورا). چراکه کشور مقصد چندان تلاشی برای جذب گردشگر در این حوزه نکرده است.